
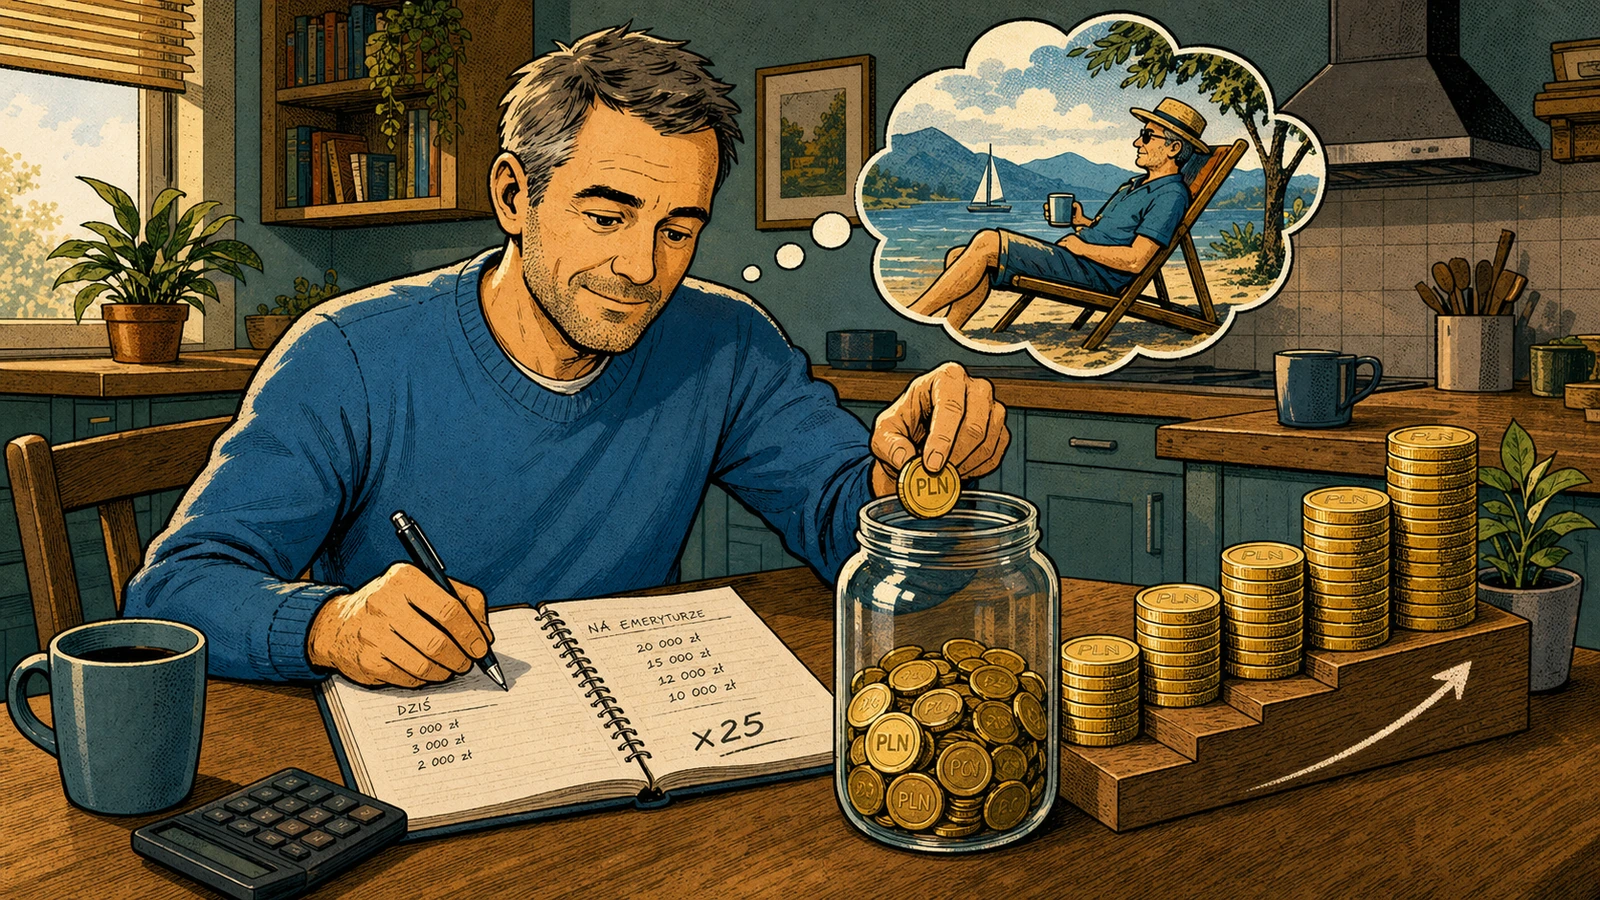
Najczęstsze pytanie o emeryturę brzmi: „ile muszę odłożyć?”. Sęk w tym, że bez drugiego pytania — „ile chcę wydawać?” — to pierwsze nie ma odpowiedzi. Kwota, która jednej osobie da spokój na lata, drugiej starczy na rok. Dlatego zamiast szukać uniwersalnej sumy, pokażę Ci sposób myślenia, którego sam używam: najpierw cel wydatkowy, potem kapitał, a na końcu uczciwa korekta o rzeczy, które w Polsce łatwo pominąć. Punktem wyjścia będzie reguła, która w świecie planowania finansowego funkcjonuje od ponad trzech dekad.
Skąd się wzięła zasada 4%
Reguła 4% nie spadła z sufitu. W 1994 roku amerykański planista finansowy William Bengen przeanalizował dane rynkowe z kilkudziesięciu lat i sprawdził, ile można bezpiecznie wypłacać z portfela, żeby nie wyczerpać go przez 30 lat. Wyszło mu, że wypłata na poziomie około 4% wartości kapitału w pierwszym roku, a potem korygowana co roku o inflację, przetrwała nawet najgorsze historyczne okresy. Kilka lat później grupa naukowców z Trinity University potwierdziła ten wniosek na szerszym zestawie danych — stąd druga popularna nazwa, „badanie Trinity”.
Warto pamiętać, na czym dokładnie opierały się te wyliczenia, bo to zmienia sposób, w jaki należy je czytać. Badania dotyczyły rynku amerykańskiego, zakładały portfel mniej więcej po połowie złożony z akcji i obligacji oraz horyzont trzydziestu lat. Wypłacany procent liczono od kapitału z dnia startu, a nie od jego bieżącej wartości — to ważne, bo oznacza stały, przewidywalny strumień powiększany jedynie o inflację. Zasada 4% jest więc punktem odniesienia wypracowanym w konkretnych warunkach, a nie prawem fizyki, które zadziała wszędzie tak samo.
Zasada 25× — ile kapitału potrzebujesz
Z reguły 4% wynika prosty mnożnik. Skoro masz wypłacać 4% rocznie, to potrzebny kapitał jest mniej więcej dwudziestopięciokrotnością Twoich rocznych wydatków, bo 100% podzielone przez 4% daje właśnie 25. To wygodna soczewka: zamiast pytać „ile mam odłożyć”, pytasz „ile chcę wydawać przez rok” i mnożysz przez 25. Poniżej kilka punktów odniesienia.
| Roczne wydatki na emeryturze | Miesięcznie | Potrzebny kapitał (≈ 25×) |
|---|---|---|
| 36 000 zł | 3 000 zł | 900 000 zł |
| 60 000 zł | 5 000 zł | 1 500 000 zł |
| 90 000 zł | 7 500 zł | 2 250 000 zł |
| 120 000 zł | 10 000 zł | 3 000 000 zł |
Te liczby potrafią onieśmielić i dobrze, żeby onieśmielały — pokazują skalę, o której większość z nas nie myśli dość wcześnie. Jest jednak ważne zastrzeżenie, które od razu zdejmuje część ciężaru z barków: w polskich warunkach nie musisz finansować całych wydatków z własnego kapitału. Część pokryje emerytura z ZUS. Twój prywatny cel dotyczy luki, a nie pełnej kwoty z tabeli — i to jest najważniejsza poprawka, jaką trzeba tu zrobić.
ZUS jako fundament, własny kapitał jako nadbudowa
Polski system emerytalny opiera się głównie na ZUS, więc to on jest pierwszą warstwą Twojego dochodu na starość. Problem w tym, że ta warstwa będzie coraz cieńsza w stosunku do pensji. Według raportu OECD „Pensions at a Glance 2025″ osoba, która w 2024 roku weszła na rynek pracy i przez całą karierę zarabia średnią krajową, może liczyć na emeryturę zastępującą około 31,8% wcześniejszego wynagrodzenia netto w przypadku kobiet i 40,6% w przypadku mężczyzn. Średnia dla krajów OECD to mniej więcej 62–63%, więc jesteśmy wyraźnie poniżej.
Widać to już w bieżących liczbach. Przeciętna emerytura wypłacana przez ZUS wynosiła od marca 2026 roku 3 634,73 zł, podczas gdy przeciętne wynagrodzenie w sektorze przedsiębiorstw sięgało wiosną 2026 około 9,5 tys. zł brutto. Innymi słowy, świadczenie z systemu publicznego zwykle pokryje podstawowe potrzeby, ale rzadko utrzyma dotychczasowy standard życia. To właśnie tę różnicę — między tym, co da ZUS, a tym, ile chcesz wydawać — masz sfinansować z własnego kapitału. Mechanizm spadającej stopy zastąpienia rozkładam osobno w tekście o tym, dlaczego sam ZUS nie wystarczy.
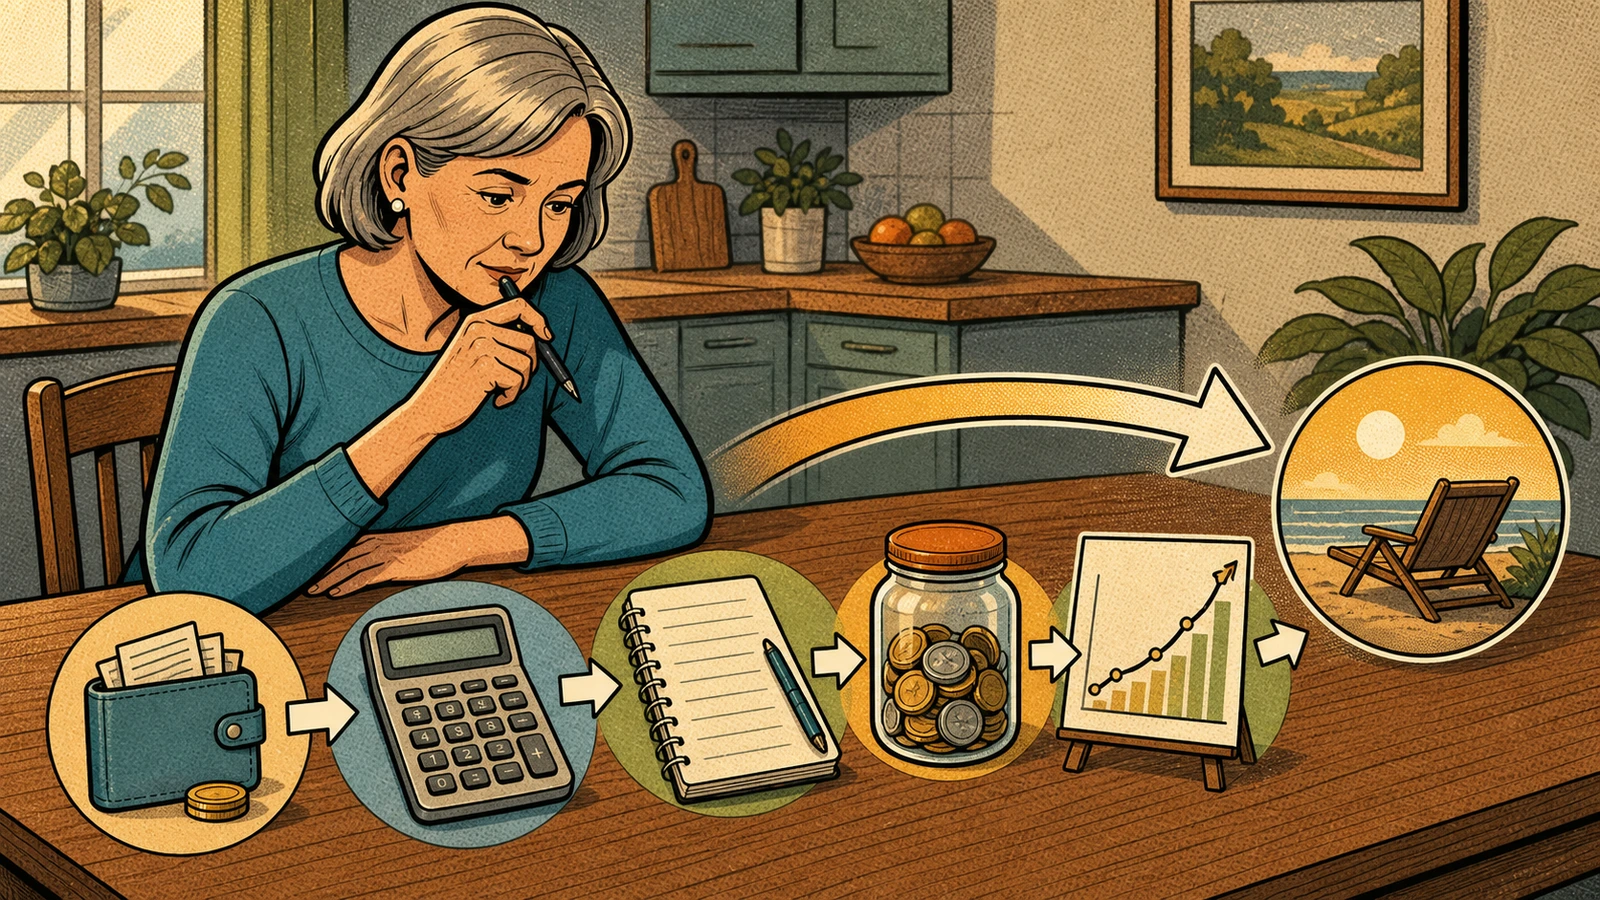
Jak policzyć swój cel krok po kroku
Zamiast przejmować się milionami z tabeli, policz lukę. Procedura jest krótka i da się ją przejść na kartce w kwadrans.
- Oszacuj roczne wydatki na emeryturze. Weź dzisiejsze wydatki i zastanów się, co się zmieni — kredyt być może spłacony, dzieci na swoim, ale za to wyższe koszty zdrowia.
- Odejmij spodziewaną emeryturę z ZUS. Orientacyjną prognozę znajdziesz w kalkulatorze ZUS i na swoim koncie w systemie. Zostaje roczna luka do pokrycia.
- Pomnóż lukę przez 25. To wstępny kapitał, który według reguły 4% powinien tę lukę finansować.
- Dodaj margines na podatek i inflację. Wypłaty z inwestycji są zwykle pomniejszane o 19% podatku, a inflacja zżera siłę nabywczą — o obu piszę niżej.
Prosty przykład. Załóżmy, że chcesz wydawać 7 500 zł miesięcznie, czyli 90 tys. zł rocznie, a z ZUS spodziewasz się 3 500 zł miesięcznie, czyli 42 tys. zł rocznie. Luka to 48 tys. zł rocznie, więc kapitał według mnożnika 25× wynosi około 1,2 mln zł — znacznie mniej niż 2,25 mln zł z pełnej tabeli. Fundament z ZUS robi tu sporą część roboty.
Dlaczego w polskich warunkach trzeba uważać
Zasada 4% jest pożyteczna, ale przeniesiona wprost z amerykańskich danych może wprowadzać w błąd. Pierwsza sprawa to podatek. W badaniach mówiono o kwotach brutto, a w Polsce od zysków kapitałowych zwykle zapłacisz 19% podatku Belki. Jeśli planujesz finansować emeryturę z inwestycji, „4%” przed opodatkowaniem to realnie mniej na rękę — i ten margines trzeba uwzględnić, najlepiej korzystając z kont, które podatek odraczają lub ograniczają, jak IKE i IKZE.
Druga sprawa to inflacja i zmienność. Lata 2022–2023 przypomniały, że ceny potrafią rosnąć szybko, a wiosną 2026 inflacja w Polsce wynosiła około 3,1%. Reguła 4% zakłada coroczne podnoszenie wypłaty o inflację, więc realnie wyjmujesz coraz więcej złotych — kapitał musi to udźwignąć. Dochodzi do tego ryzyko kolejności stóp zwrotu: kilka słabych lat na rynku tuż po przejściu na emeryturę szkodzi znacznie bardziej niż te same lata pod koniec. Nie znamy przyszłych stóp zwrotu z polskiego rynku, więc rozsądniej traktować 4% jako górną granicę wygodnej wypłaty niż jako pewnik. Część planistów dla bezpieczeństwa schodzi do 3–3,5%.
Najczęstsze błędy
Pierwszy błąd to traktowanie 4% jak gwarancji. To wynik historycznych symulacji, nie obietnica — w długim, kiepskim scenariuszu rynkowym nawet ta wypłata bywa za wysoka. Drugi błąd to liczenie celu w kwotach brutto i zapominanie o podatku oraz inflacji, które realnie obniżają to, co zostaje w kieszeni. Trzeci to pomijanie fundamentu z ZUS i straszenie się pełnymi milionami z tabeli, choć finansować trzeba tylko lukę.
Jest też błąd przeciwny — nadmierna ostrożność. Odkładanie wszystkiego na nisko oprocentowane konto, „żeby było bezpiecznie”, oznacza, że inflacja po cichu obniża wartość oszczędności, a do celu zbliżasz się wolniej, niż mógłbyś. Emerytura to horyzont wielu lat, więc zwykle jest miejsce na to, by część kapitału pracowała w instrumentach o wyższym potencjale. Jeśli chcesz przeliczyć własny cel, zacznij od oszacowania rocznych wydatków i prognozy z ZUS — resztę rachunku poukładasz wokół tych dwóch liczb. Szerszy obraz planowania emerytalnego zbieram też w przewodniku po obliczaniu emerytury.
Najczęściej zadawane pytania
Czy zasada 4% działa w Polsce?
Działa jako punkt odniesienia, ale wymaga korekty. Oryginalne badania opierały się na danych amerykańskich, długim szeregu historycznym i portfelu akcji oraz obligacji. W Polsce mamy krótszą historię rynku, podatek Belki na poziomie 19% i własne epizody wysokiej inflacji. Dlatego rozsądnie traktować 4% jako górną granicę wygodnej wypłaty, a nie jako pewną, niezmienną kwotę.
Ile kapitału potrzebuję przy wydatkach 5 000 zł miesięcznie?
Według mnożnika 25× pełne sfinansowanie 60 tys. zł rocznych wydatków wymagałoby około 1,5 mln zł. W praktyce część pokryje ZUS, więc liczy się luka. Jeśli z systemu spodziewasz się 3 000 zł miesięcznie, finansujesz tylko 24 tys. zł rocznie, czyli kapitał potrzebny do tego to około 600 tys. zł. To pokazuje, jak mocno fundament z ZUS zmienia rachunek.
Czy emeryturę z ZUS wlicza się do tego celu?
Tak i jest to kluczowe. ZUS to pierwsza warstwa dochodu na starość, więc własnym kapitałem finansujesz różnicę między planowanymi wydatkami a świadczeniem z systemu. Pomijanie ZUS sztucznie zawyża potrzebny kapitał. Orientacyjną prognozę znajdziesz w kalkulatorze emerytalnym ZUS oraz w informacji o stanie konta.
Co z podatkiem od zysków kapitałowych?
Wypłaty z większości inwestycji są w Polsce objęte 19% podatkiem od zysków kapitałowych, zwanym podatkiem Belki. Oznacza to, że wypłata „4% brutto” daje mniej na rękę, niż sugeruje sama liczba. Część tego obciążenia można ograniczyć, korzystając z kont emerytalnych IKE i IKZE, które oferują preferencje podatkowe. Margines na podatek warto wpisać do rachunku od początku.
Czy 4% wystarczy na zawsze?
Niekoniecznie. Reguła była liczona na horyzont 30 lat, więc przy bardzo wczesnej emeryturze lub wyjątkowo długim życiu bywa za wysoka. Znaczenie ma też kolejność stóp zwrotu — słabe lata tuż po starcie szkodzą bardziej niż później. Dlatego część osób dla bezpieczeństwa przyjmuje niższą wypłatę, rzędu 3–3,5%, albo elastycznie tnie wydatki w gorszych latach.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter informacyjny i edukacyjny, nie jest poradą inwestycyjną ani emerytalną w indywidualnej sprawie. Reguła 4% i mnożnik 25× to uproszczenia oparte na danych historycznych — nie gwarantują wyniku w przyszłości. Przyszłych stóp zwrotu, inflacji i wysokości świadczeń z ZUS nie da się przewidzieć; przed decyzją policz własny przypadek i rozważ konsultację dopasowaną do Twojej sytuacji.