
„Kup spółki dywidendowe i żyj z odsetek” — tak brzmi obietnica, którą słyszę najczęściej. Jest w niej ziarno prawdy i sporo nieporozumień. Dywidendy potrafią zbudować realny, powtarzalny strumień pieniędzy, ale nie z dnia na dzień i nie bez kapitału, który wcześniej trzeba uzbierać. W tym tekście rozkładam dywidendy na części: czym są, ile dają po podatku, dlaczego błyszczą dopiero w długim terminie i jakich obietnic nie warto sobie składać. Piszę to jako ekonomista, który widział i zachwyt wysoką stopą dywidendy, i rozczarowanie, gdy spółka ją obcięła.
Czym właściwie jest dywidenda
Kupując akcję, stajesz się współwłaścicielem spółki. Jeśli firma wypracuje zysk, jej walne zgromadzenie może zdecydować o podzieleniu części tego zysku między akcjonariuszy — to właśnie dywidenda. Pieniądze trafiają na Twój rachunek maklerski proporcjonalnie do liczby posiadanych akcji, zwykle raz w roku, choć część spółek, szczególnie zagranicznych, płaci kwartalnie.
Kluczowe jest słowo „może”. Dywidenda nie jest obowiązkiem ani odsetkami od pożyczki. Spółka, która chce intensywnie się rozwijać, często zostawia zysk u siebie i nie wypłaca nic, inwestując w dalszy wzrost. Inna, dojrzała i stabilna, dzieli się zyskiem regularnie. Dlatego dochód z dywidend jest z natury mniej pewny niż odsetki z lokaty — zależy od kondycji firmy i decyzji jej organów. To pierwszy powód, dla którego warto traktować go jako element planu, a nie jego fundament.
Stopa dywidendy i dlaczego sama nie wystarcza
Najczęstszym miernikiem jest stopa dywidendy: roczna wypłata na akcję podzielona przez cenę akcji. Jeśli spółka płaci 4 zł na akcję, a kurs wynosi 100 zł, stopa dywidendy to 4%. Brzmi prosto i właśnie ta prostota bywa pułapką. Wysoka stopa nie zawsze oznacza dobrą okazję — czasem wynika z tego, że kurs spadł, bo rynek przewiduje kłopoty i obawia się, że dywidenda zostanie obcięta.
Drugi błąd to patrzenie wyłącznie na dywidendę i ignorowanie kursu. Całkowity wynik z akcji to suma dwóch rzeczy: wypłaconej dywidendy oraz zmiany ceny waloru. Spółka z niższą dywidendą, ale rosnącym kursem, potrafi dać więcej niż firma z efektowną stopą dywidendy i osuwającą się ceną. Dlatego doświadczeni inwestorzy patrzą na stopę zwrotu łącznie, a stopę dywidendy traktują jako jeden z sygnałów, nie jako werdykt. Mechanizm budowania kapitału od podstaw opisuję szerzej w tekście o tym, jak inwestować pieniądze w młodym wieku.
Podatek od dywidend w Polsce
Tu kończy się teoria, a zaczyna kieszeń. Dywidendy są w Polsce objęte zryczałtowanym podatkiem od zysków kapitałowych w wysokości 19%, zwanym podatkiem Belki. W przypadku polskich spółek sprawa jest wygodna: podatek pobiera płatnik, a na konto trafia kwota już pomniejszona — nie musisz nic dodatkowo rozliczać.
Inaczej jest z dywidendami zagranicznymi i to zaskakuje wielu początkujących. Spółka spoza Polski zwykle potrąca własny podatek u źródła, na przykład 15%. Polski fiskus liczy jednak swoje 19% od kwoty brutto, czyli przed potrąceniem podatku zagranicznego, i pozwala odliczyć to, co zapłaciłeś za granicą — do wysokości polskiej stawki. W praktyce dopłacasz różnicę i rozliczasz to samodzielnie w zeznaniu rocznym. Łatwiej zobaczyć to na liczbach.
| Etap rozliczenia dywidendy zagranicznej | Kwota |
|---|---|
| Dywidenda brutto | 10 000 zł |
| Podatek u źródła za granicą (15%) | 1 500 zł |
| Wpływa na konto | 8 500 zł |
| Polski podatek należny (19% od brutto) | 1 900 zł |
| Do dopłaty w Polsce (1 900 − 1 500) | 400 zł |
| Ostatecznie na rękę | 8 100 zł |
Obowiązek samodzielnego rozliczenia i ewentualnej dopłaty spoczywa na Tobie, a nie na zagranicznym brokerze. To nie jest powód, by rezygnować z zagranicznych spółek, ale trzeba ten rachunek znać i pamiętać o nim w zeznaniu. Część obciążeń podatkowych można też ograniczyć, inwestując przez konta z preferencjami, o czym piszę przy okazji tego, co da się odliczyć podczas inwestowania.
Dlaczego dywidendy lśnią dopiero w długim terminie
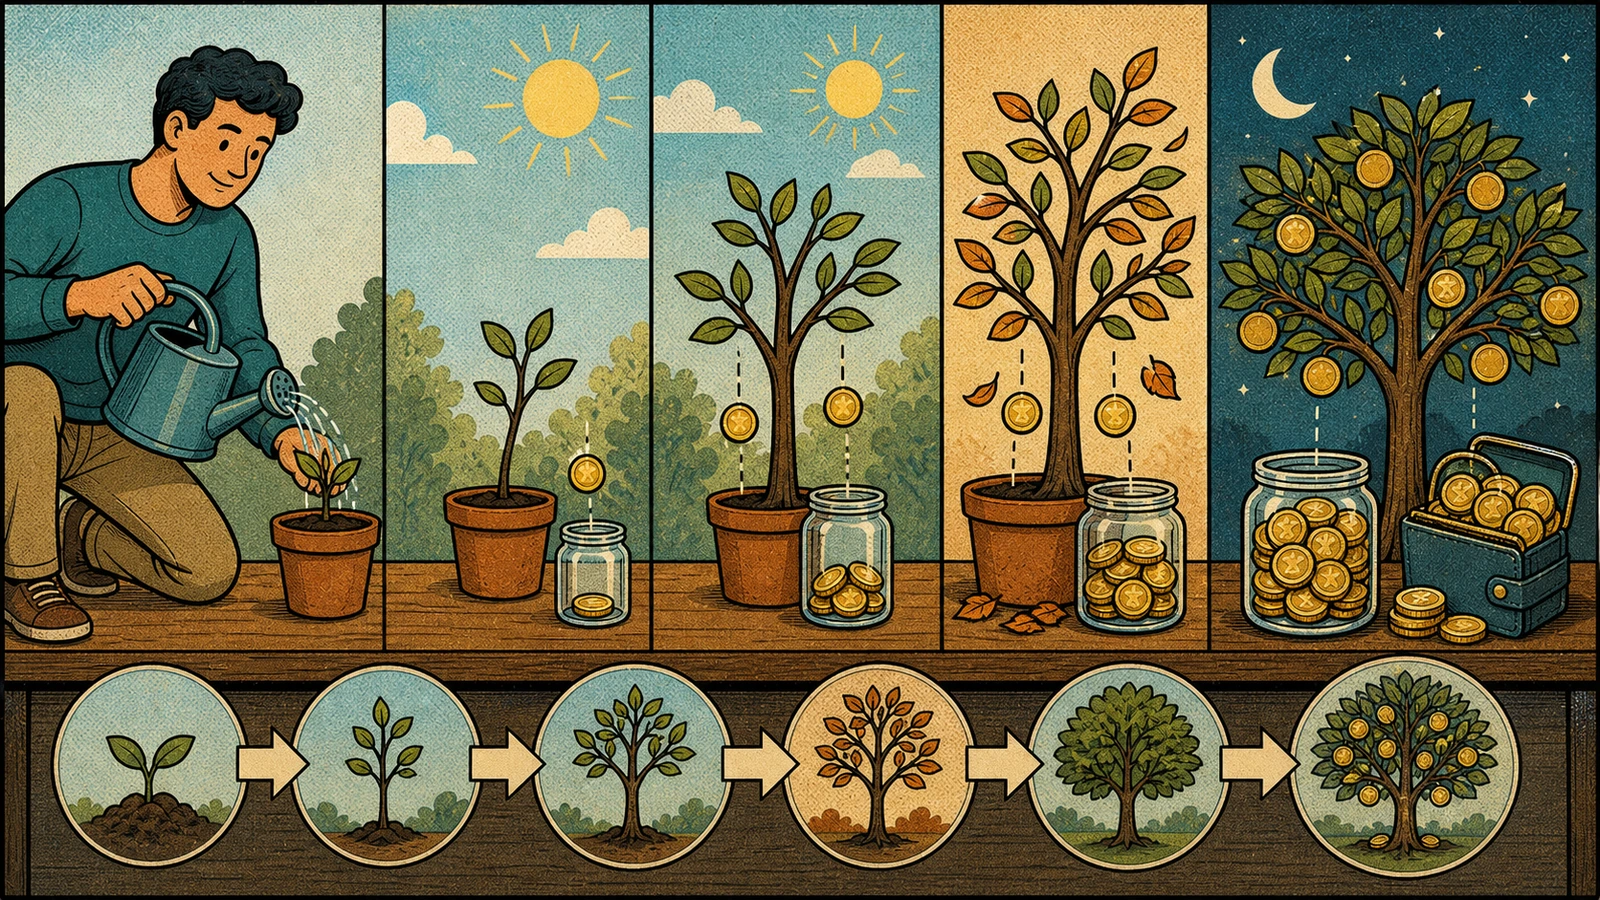
Jeśli jest jeden powód, dla którego dywidendy zasługują na uwagę, to procent składany. Zamiast wydawać wpływające dywidendy, możesz je reinwestować — kupować za nie kolejne akcje, które w następnym roku same wypłacą dywidendę. Z czasem dochód zaczyna pracować na dochód, a krzywa kapitału się stromi. To samo zjawisko, które sprawia, że oszczędzanie od dwudziestki bije oszczędzanie od czterdziestki.
Dochodzi do tego wzrost samych dywidend. Zdrowe, rosnące spółki potrafią z roku na rok podnosić wypłatę, więc Twój strumień rośnie nawet bez dokładania nowego kapitału. W długim horyzoncie te dwa efekty — reinwestycja i wzrost dywidendy — robią większą różnicę niż wybór spółki z odrobinę wyższą stopą na starcie. To dlatego dywidendy są narzędziem cierpliwych. Osoba, która szuka dochodu „już”, zwykle będzie rozczarowana; osoba, która buduje strumień przez kilkanaście lat, może dojść do kwot, które realnie wspierają budżet, na przykład na emeryturze. Jak ten strumień wpisać w plan emerytalny, pokazuję w tekście o tym, ile potrzebujesz na emeryturę.
Pojedyncze spółki czy fundusze i ETF
Można budować portfel dywidendowy z pojedynczych spółek, ale wiąże się to z ryzykiem koncentracji — jeśli duża część kapitału siedzi w jednej firmie, jej kłopoty mocno uderzą w Twój dochód. Alternatywą są fundusze i ETF-y skupiające dziesiątki albo setki spółek dywidendowych. Dają dywersyfikację jednym ruchem i mniej pracy, choć kosztem opłaty za zarządzanie i braku kontroli nad doborem konkretnych firm.
Warto znać jeszcze jedno rozróżnienie. ETF-y dzielą się na wypłacające dywidendę (distributing), które przelewają ją na Twój rachunek, oraz akumulujące (accumulating), które automatycznie reinwestują wpływy wewnątrz funduszu. Dla osoby budującej kapitał na lata akumulujący ETF bywa wygodny, bo reinwestycja dzieje się sama. Dla kogoś, kto chce już czerpać dochód, naturalniejszy jest wariant wypłacający. Czym różni się to podejście od obligacji i co wybrać na długi termin, porównuję w osobnym tekście o obligacjach skarbowych i ETF-ach.
Czego nie obiecywać sobie po dywidendach
Najtrzeźwiejsza część rozmowy dotyczy kapitału. Żeby dywidendy dawały dochód, który realnie odciąża budżet, potrzeba dużych pieniędzy — bo procent jest liczony od posiadanego majątku. Poniżej, ile daje strumień przy stopie dywidendy 4%, z grubsza po podatku.
| Kapitał | Roczna dywidenda brutto (4%) | W przybliżeniu netto po 19% |
|---|---|---|
| 100 000 zł | 4 000 zł | 3 240 zł |
| 250 000 zł | 10 000 zł | 8 100 zł |
| 500 000 zł | 20 000 zł | 16 200 zł |
| 1 000 000 zł | 40 000 zł | 32 400 zł |
Liczby mówią same za siebie. Sto tysięcy złotych przy stopie 4% to około 270 zł miesięcznie brutto — miły dodatek, nie pensja. Dochód na poziomie utrzymania wymaga kapitału liczonego w setkach tysięcy albo milionach. Drugie zastrzeżenie to zmienność: spółki tną dywidendy w trudnych latach, a wysoka stopa bywa ostrzeżeniem, nie okazją. Dlatego dywidendy traktuję jako jeden z filarów dochodu pasywnego budowanego latami, obok choćby inwestycji przez konta z preferencją podatkową, a nie jako samodzielny plan na wczesną niezależność.
Najczęściej zadawane pytania
Ile kapitału potrzeba, żeby żyć z dywidend?
Zależy od Twoich wydatków, ale skala jest wysoka. Przy stopie dywidendy 4% strumień rzędu 40 tys. zł rocznie brutto wymaga około miliona złotych kapitału, a po podatku zostaje z tego nieco ponad 32 tys. zł. Dochód pokrywający przeciętne miesięczne wydatki to zwykle kapitał liczony w setkach tysięcy albo milionach. Dlatego dywidendy są raczej zwieńczeniem długiego budowania majątku niż punktem startu.
Jaki podatek płaci się od dywidend?
W Polsce dywidendy są objęte 19% zryczałtowanym podatkiem od zysków kapitałowych. Przy polskich spółkach podatek pobiera płatnik i na konto trafia kwota netto. Przy dywidendach zagranicznych dochodzi podatek u źródła pobrany za granicą, który odliczasz od polskiego podatku do wysokości 19%, a różnicę dopłacasz i rozliczasz samodzielnie w zeznaniu rocznym.
Czy dywidendy są pewne?
Nie są gwarantowane. Wypłata zależy od zysku spółki i decyzji jej walnego zgromadzenia, więc w gorszych latach bywa obniżana lub zawieszana. To istotna różnica wobec odsetek z lokaty, które bank ma obowiązek wypłacić. Dlatego dochód dywidendowy warto dywersyfikować i nie opierać całego budżetu na jednej czy dwóch spółkach.
Lepiej kupować pojedyncze spółki czy ETF dywidendowy?
Pojedyncze spółki dają kontrolę i brak opłat za zarządzanie, ale niosą ryzyko koncentracji. ETF-y i fundusze dają dywersyfikację oraz mniej pracy, kosztem opłaty i braku wpływu na skład portfela. Dla większości osób budujących dochód na lata wygodniejszym i bezpieczniejszym punktem wyjścia jest szeroki, tani fundusz, do którego ewentualnie dokłada się pojedyncze spółki.
Reinwestować dywidendy czy je wypłacać?
W fazie budowania majątku zwykle korzystniejsza jest reinwestycja, bo uruchamia procent składany i przyspiesza wzrost kapitału. Wygodnym narzędziem jest tu ETF akumulujący, który reinwestuje wpływy automatycznie. Wypłacanie dywidend ma sens, gdy faktycznie potrzebujesz już bieżącego dochodu, na przykład na emeryturze. Decyzja zależy więc od tego, czy jesteś na etapie gromadzenia, czy korzystania z kapitału.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter informacyjny i edukacyjny, nie jest poradą inwestycyjną ani rekomendacją w rozumieniu przepisów o obrocie instrumentami finansowymi. Inwestowanie w akcje wiąże się z ryzykiem utraty części kapitału, a dywidendy nie są gwarantowane. Zasady podatkowe mogą się zmieniać i zależą od indywidualnej sytuacji — przed decyzją sprawdź aktualne przepisy i rozważ konsultację dopasowaną do Twojego przypadku.