Kiedy w mediach pada słowo „recesja” albo „przegrzanie”, łatwo wpaść w jeden z dwóch trybów: paniki albo euforii. Oba są kosztowne. Cykl koniunkturalny to coś, co warto rozumieć nie po to, żeby przewidzieć kolejny zwrot, ale żeby przestać reagować na nagłówki. W tym tekście pokażę cztery fazy cyklu, sygnały, po których można je z grubsza rozpoznać, i — co dla mnie najważniejsze — co z tą wiedzą zrobić jako osoba, która planuje finanse na dekady, a nie na kwartał.
Czym jest cykl koniunkturalny
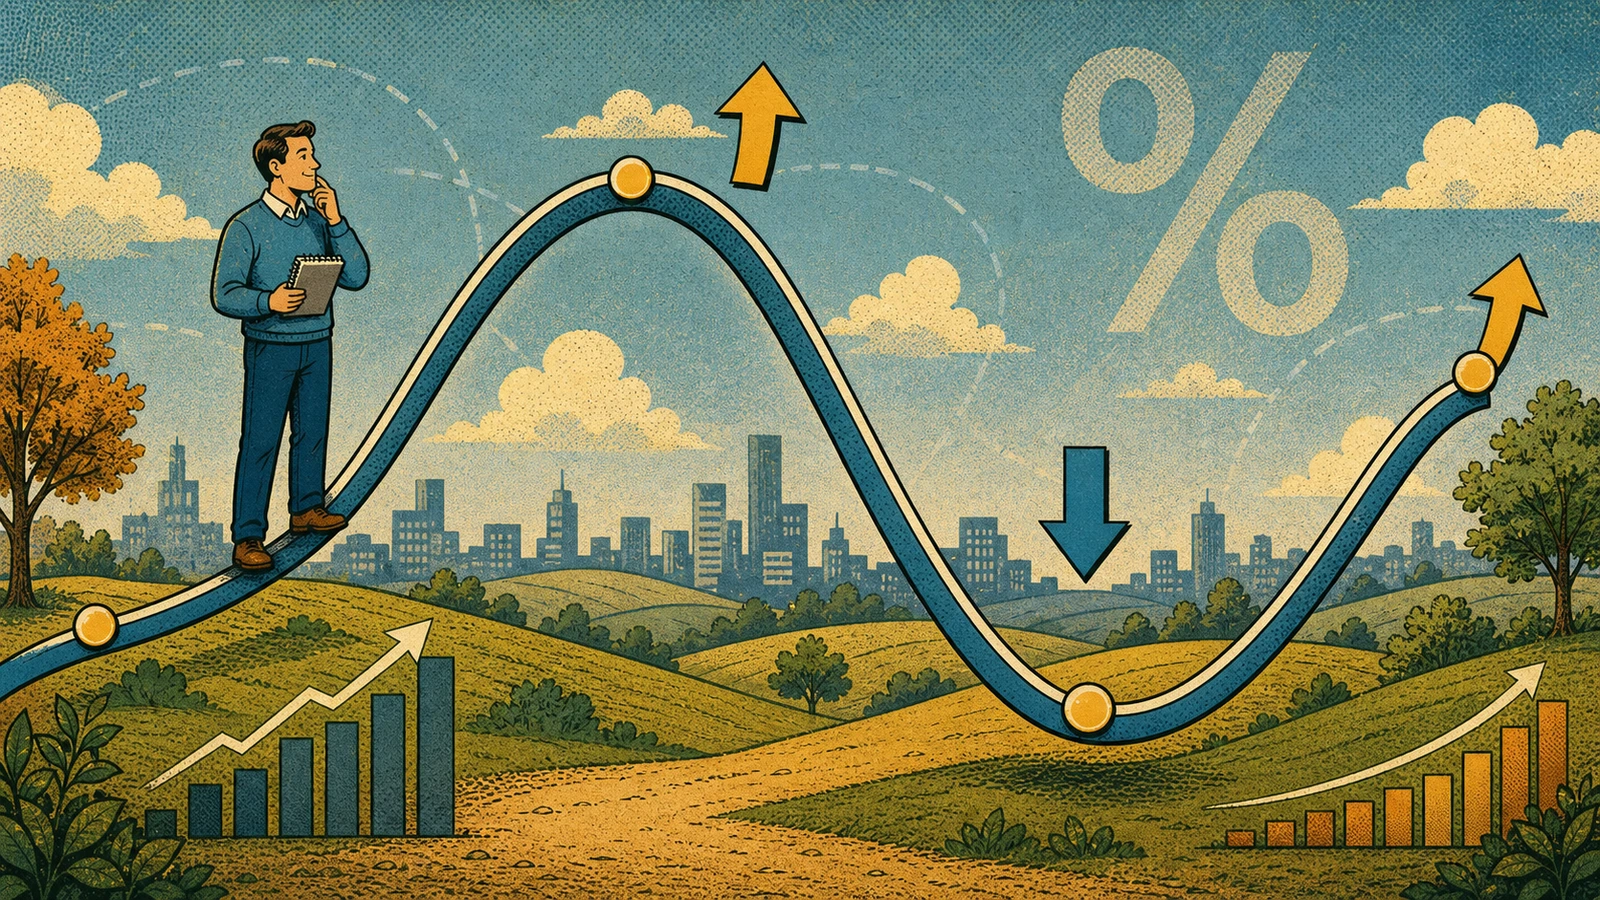
Cykl koniunkturalny to powracające wahania aktywności gospodarczej wokół długoterminowego trendu wzrostu. W jednych okresach produkcja, zatrudnienie i konsumpcja rosną szybciej, w innych zwalniają lub się kurczą, po czym gospodarka znów odbija. Mierzy się to przede wszystkim zmianami produktu krajowego brutto, ale obraz dopełniają bezrobocie, inflacja i nastroje firm oraz konsumentów.
Ważne, czego cykl nie jest. Nie jest zegarem — fazy nie trwają równo i nie następują po sobie w stałych odstępach. Jedna ekspansja ciągnie się latami, inna urywa się szybko. Dlatego mówienie „skoro rośliśmy pięć lat, to teraz musi przyjść krach” jest myśleniem życzeniowym, nie analizą. Cykl opisuje powtarzalny wzorzec zachowań gospodarki, ale jego rytm pozostaje nieregularny i za każdym razem napędzają go inne przyczyny.
Cztery fazy cyklu
Najprościej opisać cykl przez cztery fazy. Granice między nimi bywają rozmyte, a nazwy w różnych podręcznikach się różnią, ale logika jest wszędzie podobna.
| Faza | Co dzieje się w gospodarce | Typowe sygnały |
|---|---|---|
| Ekspansja | rośnie produkcja, zatrudnienie i konsumpcja | rosnące PKB, spadające bezrobocie, optymizm firm |
| Szczyt | gospodarka pracuje na pełnych obrotach, narasta presja cen | wysoka inflacja, podwyżki stóp, napięty rynek pracy |
| Spowolnienie i recesja | aktywność wyhamowuje lub się kurczy | słabszy lub ujemny wzrost PKB, rosnące bezrobocie, ostrożność |
| Ożywienie | gospodarka odbija od dna | stabilizujące się bezrobocie, obniżki stóp, powracający popyt |
Te fazy przechodzą jedna w drugą płynnie i często rozpoznajemy je dopiero z perspektywy czasu. Recesja w wielu ujęciach oznacza wyraźny, trwały spadek aktywności — w popularnej definicji co najmniej dwa kwartały spadku PKB z rzędu — ale to uproszczenie, bo o pełnym obrazie decyduje więcej wskaźników niż sam PKB. Dla porządku warto też oddzielić zwykłe spowolnienie od głębokiego kryzysu: kryzys to recesja wyjątkowo ostra lub długa, a nie każde wyhamowanie nim jest.
Po czym poznać, w której fazie jesteśmy
Nie ma jednej lampki, która zaświeci „teraz szczyt”. Patrzy się na zestaw wskaźników naraz. Produkt krajowy brutto pokazuje tempo wzrostu, bezrobocie mówi o kondycji rynku pracy, inflacja o presji cenowej, a stopy procentowe NBP o tym, jak na to wszystko reaguje bank centralny. Do tego dochodzą wskaźniki nastrojów, jak badania koniunktury czy indeksy menedżerów logistyki, które wyprzedzają twarde dane.
Problem w tym, że te sygnały spływają z opóźnieniem i bywają sprzeczne. Dane o PKB znamy dopiero po kwartale, a rewizje potrafią zmienić obraz. Inflacja może spadać, podczas gdy bezrobocie dopiero zaczyna rosnąć. Dlatego nawet ekonomiści spierają się, w której fazie jesteśmy — wiosną 2026 mieliśmy na przykład inflację w okolicach 3,1% i obniżające się stopy procentowe NBP, co część obserwatorów czytała jako łagodzenie po okresie napięcia, ale to interpretacja, nie pewnik. Wskaźniki dają kontekst, nie wyrok. Mechanizm, przez który decyzje NBP w ogóle przekładają się na Twój budżet, rozkładam osobno w tekście o stopie procentowej NBP i transmisji.
Czego cykl nie powie — pułapka market timingu
Skoro znamy fazy, czemu po prostu nie kupować na dnie i nie sprzedawać na szczycie? Bo nikt nie wie na bieżąco, gdzie jest dno, a gdzie szczyt — widać to dopiero później. Próba „wstrzelenia się” w cykl, czyli market timing, w praktyce zwykle szkodzi. Inwestor czeka na idealny moment, przegapia odbicie, kupuje po wzrostach, a sprzedaje w panice po spadkach. Wiele badań nad zachowaniem inwestorów pokazuje, że największe straty bierze się nie z samych spadków, lecz z reakcji na nie.
Jest jeszcze koszt przegapionych dni. Rynki potrafią odbijać gwałtownie i często najlepsze sesje wypadają tuż po najgorszych. Kto wyszedł z rynku „na chwilę”, łatwo te odbicia przegapia, a to one robią większość długoterminowego wyniku. Dlatego osobiście traktuję prognozy fazy cyklu jako ciekawostkę, a nie instrukcję kupna i sprzedaży. Pokora wobec tego, czego nie wiemy o przyszłości, jest tu cenniejsza niż kolejna prognoza.
Co z cyklem zrobić jako planista długoterminowy
Jeśli nie da się przewidzieć zwrotów, to po co w ogóle znać cykl? Po to, żeby być przygotowanym, zanim zmieni się faza. Najważniejsza jest poduszka finansowa — bufor na trzy do sześciu miesięcy wydatków, który buduje się w dobrych czasach, gdy o dochód łatwo, a wykorzystuje w gorszych, gdy rośnie ryzyko utraty pracy. Kto wchodzi w spowolnienie z poduszką, nie musi wyprzedawać inwestycji w najgorszym momencie.
Druga rzecz to regularność. Inwestowanie stałych kwot co miesiąc, niezależnie od fazy cyklu, uśrednia cenę zakupu — w drogich okresach kupujesz mniej jednostek, w tanich więcej. To prosty sposób, by cykl pracował dla Ciebie, zamiast Cię stresować. Do tego dochodzi dywersyfikacja i okresowe przywracanie proporcji portfela, czyli rebalancing. Najgorszą strategią jest panika: sprzedaż wszystkiego po spadkach i powrót dopiero, gdy „znów jest spokojnie”, czyli po wzrostach. Jak na tym tle wypadają konkretne instrumenty na długi termin, porównuję w tekście o obligacjach skarbowych i ETF-ach, a o tym, dlaczego trudno nam w ogóle zacząć odkładać, piszę przy okazji barier oszczędzania.
Cykl a różne decyzje finansowe
Cykl nie dotyczy tylko giełdy. Wpływa też na pracę, kredyt i oszczędności, choć w każdej z tych dziedzin reaguje się inaczej. Poniżej krótka mapa, jak myśleć o poszczególnych decyzjach w zależności od fazy.
| Obszar | Bliżej ekspansji i szczytu | Bliżej spowolnienia i ożywienia |
|---|---|---|
| Poduszka finansowa | buduj zawczasu, gdy o dochód łatwo | korzystasz z niej, nie tworzysz jej w panice |
| Inwestycje | nie goń hossy, trzymaj się planu | tańsze aktywa bywają okazją dla cierpliwych |
| Kredyt | wysokie stopy oznaczają wysokie raty | przy spadku stóp kredyt tanieje |
| Praca i dochód | dobry moment na zmianę i negocjacje | warto cenić stabilność zatrudnienia |
To mapa, nie rozkaz. Nie chodzi o to, by gwałtownie zmieniać życie pod prognozę, lecz by rozumieć, dlaczego pewne ruchy łatwiej wykonać w jednej fazie niż w innej. Spadające stopy procentowe sprzyjają na przykład tańszemu kredytowi, co rynek odczuwa z opóźnieniem — wątek ten ciągnie się też w tekście o obniżkach stóp i tańszym kredycie. A jak inflacja w tym wszystkim zjada wartość pieniądza, tłumaczę w tekście o ochronie oszczędności przed inflacją.
Najczęściej zadawane pytania
Ile trwa cykl koniunkturalny?
Nie ma stałej długości. Pełny cykl, od jednej ekspansji do kolejnej, trwa zwykle od kilku do kilkunastu lat, ale poszczególne fazy bywają bardzo różne. Jedna ekspansja ciągnie się dekadę, inna urywa się po dwóch–trzech latach. Dlatego długość poprzedniego cyklu nie pozwala wyznaczyć daty następnego punktu zwrotnego.
Czy da się przewidzieć recesję?
Z wyprzedzeniem i precyzją — nie. Można dostrzec narastające ryzyko po zestawie wskaźników, ale dokładny moment i głębokość spowolnienia pozostają niewiadomą. Nawet instytucje dysponujące dużymi zespołami analityków regularnie się mylą co do terminów. Dlatego rozsądniej przygotować finanse na różne scenariusze, niż obstawiać konkretną datę.
Czy w recesji wycofać pieniądze z giełdy?
Dla inwestora długoterminowego sprzedaż w panice po spadkach to zwykle najgorszy ruch — utrwala stratę i grozi przegapieniem odbicia, które często przychodzi szybko. Lepszą obroną jest wcześniejsza poduszka finansowa i dywersyfikacja, dzięki którym nie trzeba sięgać po inwestycje w najgorszym momencie. Regularne inwestowanie w trakcie spadków pozwala wręcz kupować taniej.
Co robić, gdy gospodarka jest na szczycie?
Na szczycie warto opanować pokusę gonienia rosnących cen i pożyczania na potęgę przy wysokich stopach. To dobry moment, by uzupełnić poduszkę finansową i utrzymać dyscyplinę planu, zamiast zwiększać ryzyko, bo „wszystko rośnie”. Euforia bywa równie kosztowna jak panika, tylko działa w drugą stronę.
Czym recesja różni się od kryzysu?
Recesja to wyraźne, trwałe wyhamowanie aktywności gospodarczej, najczęściej widoczne w spadku PKB i wzroście bezrobocia. Kryzys to recesja szczególnie głęboka lub długa, często z towarzyszącymi napięciami w systemie finansowym. Każdy kryzys jest recesją, ale nie każda recesja przeradza się w kryzys.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter informacyjny i edukacyjny, nie jest poradą inwestycyjną. Opisane fazy cyklu i wskaźniki to uproszczenie złożonych procesów gospodarczych — bieżącej fazy cyklu ani momentów zwrotnych nie da się pewnie ustalić w czasie rzeczywistym. Decyzje finansowe podejmuj na podstawie własnej sytuacji i horyzontu, a w razie potrzeby skonsultuj je z odpowiednim specjalistą.