Gdy Rada Polityki Pieniężnej zmienia stopy procentowe, w mediach pojawiają się nagłówki o „tańszym kredycie” albo „końcu wysokich lokat”. Mało kto tłumaczy jednak, jaką drogą decyzja podjęta w Warszawie ląduje na Twoim rachunku — i dlaczego dzieje się to z poślizgiem. To ta droga nazywa się mechanizmem transmisji. Rozłożę ją na proste etapy, pokażę na liczbach z 2026 roku i wyjaśnię, co zmiana stóp oznacza osobno dla kredytobiorcy, oszczędzającego i inwestora. Piszę to jako ekonomista, bo akurat ten temat lubię odczarowywać.
Co to jest stopa referencyjna NBP
Narodowy Bank Polski, a konkretnie Rada Polityki Pieniężnej, ustala podstawowe stopy procentowe. Najważniejsza z nich to stopa referencyjna — wyznacza ona, ile mniej więcej kosztuje pieniądz w gospodarce. Cel jest jeden: utrzymać inflację blisko ustalonego poziomu, w Polsce to 2,5% z dopuszczalnym odchyleniem o jeden punkt procentowy. Gdy inflacja jest za wysoka, bank centralny zwykle podnosi stopy, by schłodzić popyt; gdy gospodarka słabnie, zwykle je obniża, by ją pobudzić.
| Stopa NBP | Poziom (od maja 2026) | Czemu służy |
|---|---|---|
| Referencyjna | 3,75% | główna stopa, wyznacza koszt pieniądza |
| Lombardowa | 4,25% | górny pułap, pożyczki banków z NBP |
| Depozytowa | 3,25% | dolny pułap, depozyty banków w NBP |
Te poziomy obowiązywały wiosną 2026 po tym, jak Rada obniżyła stopy w marcu, a na posiedzeniu na początku maja utrzymała je bez zmian. Warto pamiętać, że to migawka — stopy się zmieniają, a żaden bank centralny nie deklaruje ich z góry na lata. Dla nas, odbiorców tej polityki, liczy się nie tyle sama liczba, ile kierunek i tempo zmian oraz to, jak szybko przekładają się na nasze produkty.
Mechanizm transmisji — jak decyzja RPP dociera do Ciebie
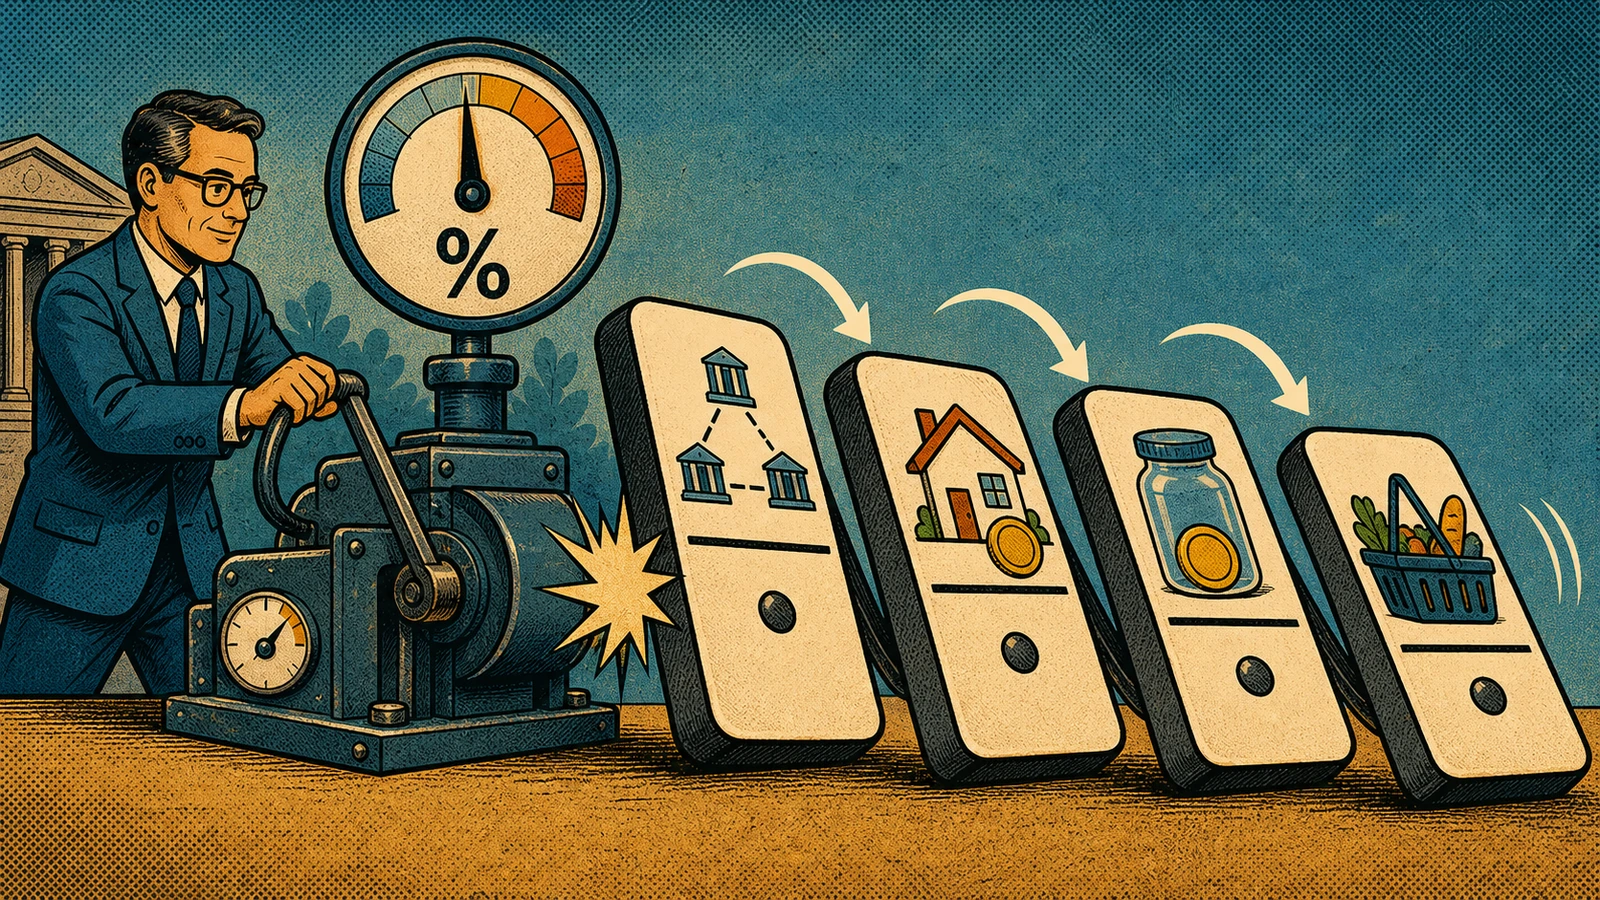
Między decyzją Rady a Twoim portfelem rozciąga się łańcuch kilku ogniw. W uproszczeniu wygląda on tak.
- NBP zmienia stopę referencyjną. To sygnał wyjściowy dla całego rynku pieniężnego.
- Reaguje rynek międzybankowy i WIBOR. Stawki, po których banki pożyczają sobie pieniądze, idą w ślad za stopą NBP. WIBOR, czyli najpopularniejszy wskaźnik tego rynku, przesuwa się w tę samą stronę.
- Zmienia się oprocentowanie kredytów i depozytów. Raty kredytów ze zmiennym oprocentowaniem są powiązane z WIBOR-em, więc rosną lub maleją. Banki korygują też oprocentowanie lokat i kont.
- Reagują wydatki i inwestycje. Tańszy kredyt i niższe oprocentowanie oszczędności zachęcają do wydawania i inwestowania; droższy pieniądz skłania do oszczędzania.
- Po kilku kwartałach zmienia się popyt i inflacja. To ostatnie ogniwo i właśnie o nie chodzi bankowi centralnemu.
Najważniejsze w tym łańcuchu jest słowo „opóźnienie”. Pełny efekt zmiany stóp dociera do gospodarki z poślizgiem liczonym w kwartałach, czasem przekraczającym rok. Dlatego decyzje RPP są reakcją na to, co — zdaniem Rady — wydarzy się w przyszłości, a nie na dzisiejsze odczyty. To też powód, dla którego skutki obniżki czy podwyżki widać w naszych finansach stopniowo, a nie z dnia na dzień.
Co to znaczy dla kredytobiorcy
Najszybciej i najmocniej mechanizm odczuwają osoby ze zmiennym oprocentowaniem kredytu. Ich rata zależy od marży banku oraz WIBOR-u, a ten idzie za stopą NBP. Skala bywa duża: WIBOR 3M spadł z około 5,85% w październiku 2025 do mniej więcej 3,86% pod koniec maja 2026, po cyklu obniżek stóp. Dla kredytu hipotecznego oznacza to wyraźnie niższą ratę niż rok wcześniej — choć z opóźnieniem zależnym od tego, co ile miesięcy aktualizuje się wskaźnik w danej umowie.
Inaczej wygląda to przy oprocentowaniu stałym, gdzie rata jest zamrożona na ustalony okres i nie reaguje na bieżące ruchy stóp. To wybór między przewidywalnością a możliwością skorzystania na spadkach — temat, który rozkłada na czynniki tekst partnerskiego serwisu o stałym i zmiennym oprocentowaniu. Z perspektywy mechanizmu transmisji ważne jest jedno: przy zmiennym oprocentowaniu jesteś bezpośrednio podpięty pod decyzje RPP, więc Twój budżet faluje razem ze stopami.
Co to znaczy dla oszczędzającego
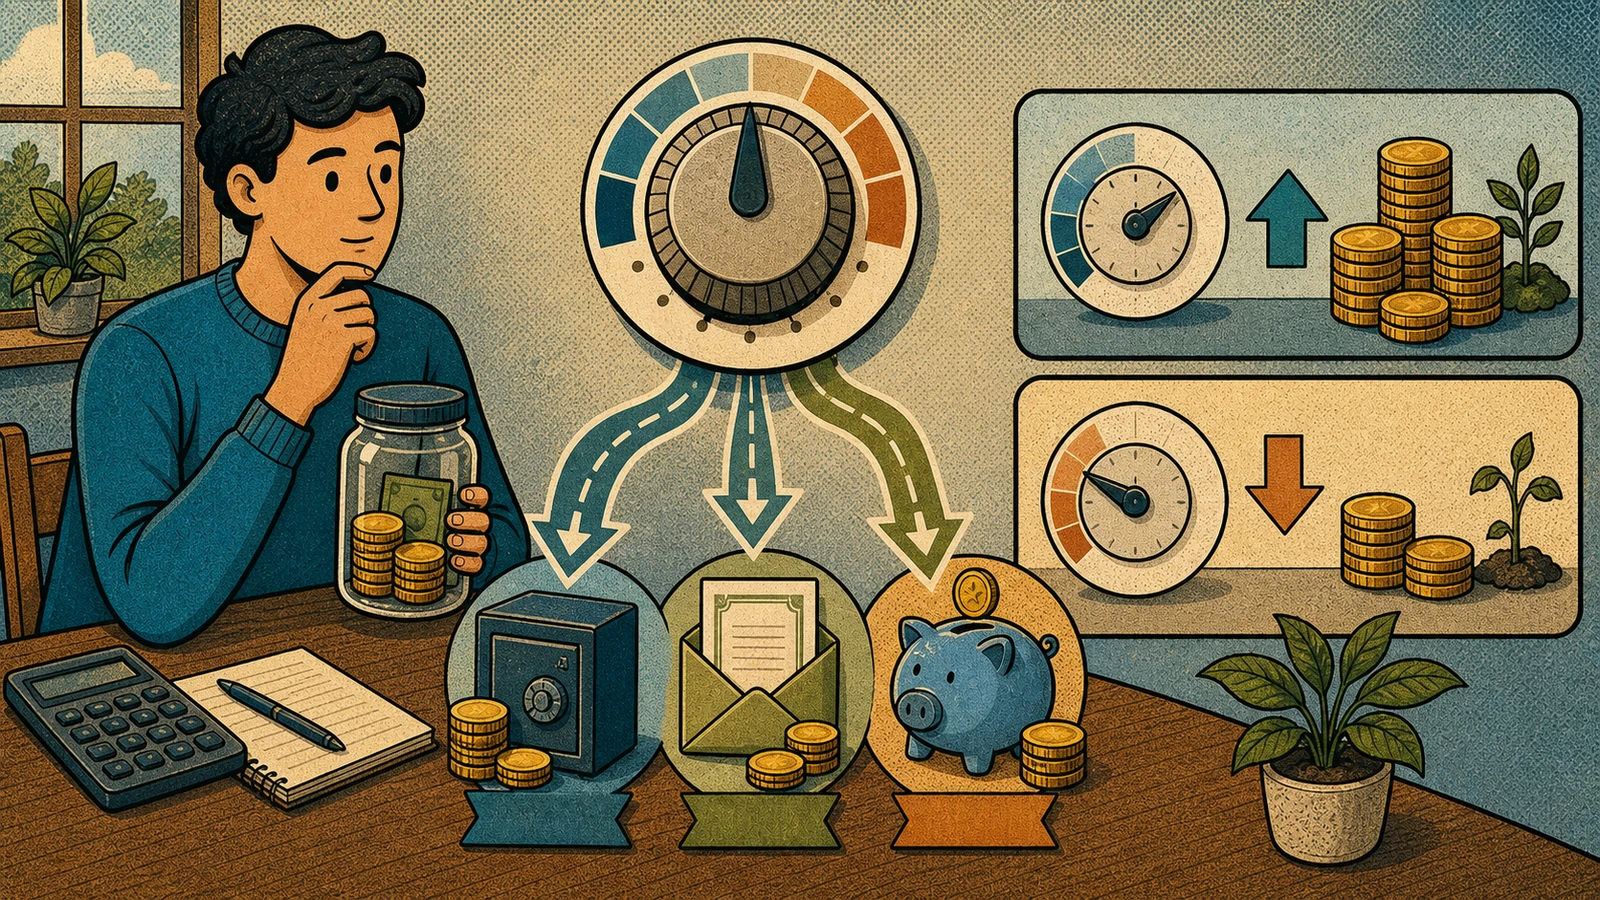
Druga strona medalu dotyczy oszczędności. Gdy stopy spadają, banki zwykle szybko obniżają oprocentowanie lokat i kont oszczędnościowych, bo tańszy pieniądz z rynku oznacza, że nie muszą płacić deponentom tak dużo. Spadają też stawki części obligacji skarbowych powiązanych ze stopą NBP — roczne ROR i dwuletnie DOR mają oprocentowanie ustalane na bazie stopy referencyjnej, więc po jej obniżce również się obniża.
Stąd praktyczny wniosek dla momentu, w którym stopy wyraźnie spadają: bywa to dobry czas, by rozważyć produkty blokujące stawkę na dłużej, na przykład lokatę o stałym oprocentowaniu albo obligacje o stałym kuponie. Z drugiej strony serie indeksowane inflacją, jak COI czy EDO, mają inne zadanie — chronić siłę nabywczą niezależnie od ruchów stóp. Jak poukładać te instrumenty w portfelu na długi termin, porównuję w tekście o obligacjach skarbowych i ETF-ach. Nie chodzi o to, by zgadywać ruchy Rady, lecz by rozumieć, że oprocentowanie oszczędności nie jest dane raz na zawsze.
Co to znaczy dla inwestora
Dla inwestora stopy procentowe są jak grawitacja — działają w tle na wszystko. Niższe stopy obniżają koszt kapitału i oprocentowanie bezpiecznych alternatyw, przez co aktywa o wyższym ryzyku, jak akcje, bywają względnie atrakcyjniejsze. Zmieniają też ceny obligacji notowanych na rynku: gdy stopy spadają, wcześniej wyemitowane papiery o wyższym oprocentowaniu zyskują na wartości, i odwrotnie.
Trzeba jednak ostrożnie z prostymi regułami w stylu „stopy w dół, akcje w górę”. Rynki wyceniają oczekiwania z wyprzedzeniem, a na ceny wpływa jednocześnie wiele czynników — od zysków spółek po nastroje globalne. Zdarza się, że obniżka stóp zbiega się ze słabnącą gospodarką, co działa na wyceny w przeciwną stronę. Dlatego sam fakt, że stopy spadają, nie jest sygnałem kupna ani sprzedaży. Bardziej produktywne jest rozumienie, że poziom stóp współtworzy tło dla Twoich decyzji, niż próba rozgrywania każdego ruchu Rady. Jak to tło wpisuje się w szerszy obraz gospodarki, opisuję w tekście o cyklu koniunkturalnym.
Czego ten mechanizm nie gwarantuje
Transmisja nie jest ani natychmiastowa, ani idealna. Banki różnie i z różną prędkością przenoszą zmiany stóp na poszczególne produkty — bywa, że oprocentowanie lokat tnie się szybciej, niż tanieją niektóre kredyty. Część umów aktualizuje wskaźnik co trzy lub sześć miesięcy, więc ten sam ruch RPP dociera do dwóch kredytobiorców w innym momencie. Do tego dochodzą opóźnienia rzędu kilku kwartałów, zanim decyzja wpłynie na inflację.
Najważniejsze, czego mechanizm nie daje, to przewidywalność przyszłych decyzji. Nie wiemy, co zrobi Rada za rok, bo zależy to od danych, które dopiero spłyną. Dlatego rozsądniej ustawić finanse tak, by radziły sobie w różnych scenariuszach, niż obstawiać konkretny ruch stóp. Dla kredytobiorcy oznacza to bufor na wypadek wzrostu raty, dla oszczędzającego świadomość, że stawki się zmieniają, a dla inwestora — trzymanie się planu zamiast rozgrywania prognoz. Jak inflacja, którą NBP próbuje okiełznać, zjada wartość pieniądza, tłumaczę w tekście o ochronie oszczędności przed inflacją.
Najczęściej zadawane pytania
Co to jest stopa referencyjna NBP?
To główna stopa procentowa ustalana przez Radę Polityki Pieniężnej, wyznaczająca koszt pieniądza w gospodarce. Wiosną 2026 wynosiła 3,75%. Bank centralny zmienia ją, by utrzymać inflację blisko celu 2,5% — podnosi przy zbyt wysokiej inflacji, obniża, gdy gospodarka wymaga pobudzenia. Od niej zależą stawki rynku międzybankowego, a w dalszej kolejności oprocentowanie kredytów i depozytów.
Jak stopy NBP wpływają na ratę kredytu?
Przy kredycie ze zmiennym oprocentowaniem rata zależy od marży banku i WIBOR-u, a WIBOR podąża za stopą NBP. Gdy Rada obniża stopy, WIBOR spada, a wraz z nim rata — z opóźnieniem zależnym od tego, co ile miesięcy aktualizuje się wskaźnik w umowie. Przy oprocentowaniu stałym rata jest zamrożona na ustalony okres i nie reaguje na bieżące zmiany stóp.
Dlaczego po obniżce stóp lokaty od razu tanieją?
Bo tańszy pieniądz na rynku międzybankowym sprawia, że bank nie musi płacić deponentom tak dużo jak wcześniej. Banki zwykle szybko obniżają oprocentowanie lokat i kont oszczędnościowych po cięciu stóp, podczas gdy niektóre korzyści dla kredytobiorców pojawiają się wolniej. To jedna z asymetrii mechanizmu transmisji.
Ile trwa, zanim zmiana stóp zadziała?
Pełny efekt zmiany stóp dociera do gospodarki z opóźnieniem liczonym w kwartałach, często przekraczającym rok. Najszybciej reagują stawki rynku międzybankowego i raty kredytów zmiennych, wolniej wydatki, inwestycje i wreszcie inflacja. Dlatego bank centralny działa z wyprzedzeniem, reagując na prognozy, a nie na bieżące odczyty.
Co robić przy spadających stopach?
Kredytobiorca ze zmiennym oprocentowaniem zwykle skorzysta na niższych ratach, ale warto utrzymać bufor na wypadek odwrócenia trendu. Oszczędzający może rozważyć zablokowanie stawki na dłużej, na przykład lokatą o stałym oprocentowaniu lub obligacjami o stałym kuponie, a do ochrony przed inflacją serie indeksowane. Inwestor najlepiej zrobi, trzymając się planu, zamiast rozgrywać każdy ruch Rady.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter informacyjny i edukacyjny, nie jest poradą inwestycyjną ani kredytową w indywidualnej sprawie. Poziomy stóp procentowych i WIBOR-u to migawki z 2026 roku — zmieniają się, a przyszłych decyzji RPP nie da się przewidzieć. Przed decyzją kredytową lub oszczędnościową sprawdź aktualne stawki i policz własny przypadek, a w razie potrzeby skonsultuj się z odpowiednim specjalistą.