
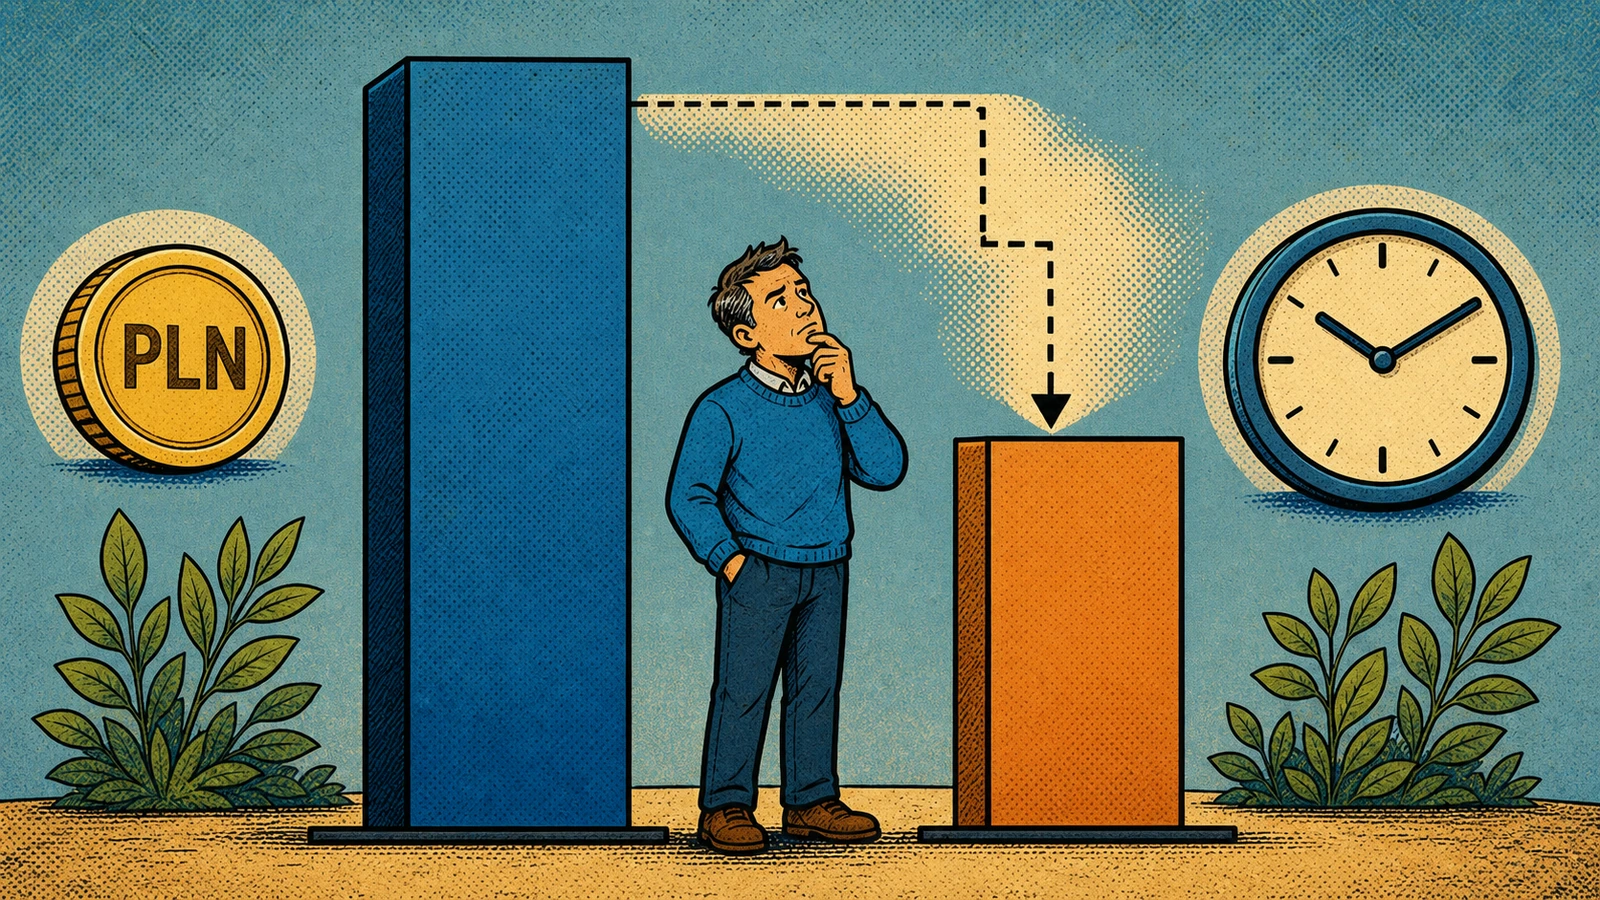
„Przepracuję swoje, a ZUS się mną zajmie” — to przekonanie, z którym spotykam się najczęściej i które najtrudniej podważyć, bo jest wygodne. Tymczasem liczby układają się w jasny obraz: emerytura z systemu publicznego będzie stanowić coraz mniejszą część ostatniej pensji. Nie piszę tego, by straszyć, lecz by pokazać mechanizm i wyciągnąć z niego praktyczny wniosek odpowiednio wcześnie. Kluczem do zrozumienia całej sprawy jest jedno pojęcie — stopa zastąpienia.
Czym jest stopa zastąpienia
Stopa zastąpienia to relacja między pierwszą otrzymaną emeryturą a ostatnim wynagrodzeniem z okresu pracy. Jeśli ktoś zarabiał na koniec kariery 8 000 zł, a pierwsza emerytura wyniosła 3 200 zł, jego stopa zastąpienia to 40%. Im wyższa, tym mniejszy spadek standardu życia po zakończeniu pracy.
Warto rozróżnić dwa ujęcia, bo łatwo je pomylić. Stopa indywidualna w momencie przejścia na emeryturę dotyczy konkretnej osoby i jej własnej ścieżki zarobków. Stopa zagregowana porównuje przeciętną emeryturę w gospodarce do przeciętnego wynagrodzenia w tym samym czasie — i opisuje raczej dzisiejszych emerytów niż osobę, która dopiero zacznie pracować. Mówi się też o stopie brutto i netto. To rozróżnienie tłumaczy, dlaczego w różnych źródłach widać różne procenty: zwykle nie są błędne, tylko liczą inną rzecz.
Ile wynosi i dokąd zmierza
Zacznijmy od dzisiejszego obrazu. Przeciętna emerytura wypłacana przez ZUS wynosiła od marca 2026 roku 3 634,73 zł, a przeciętne wynagrodzenie w sektorze przedsiębiorstw sięgało wiosną 2026 około 9,5 tys. zł brutto. Już z tego zestawienia widać, że świadczenie zastępuje mniej więcej jedną trzecią do dwóch piątych przeciętnej pensji. Gorsza wiadomość dotyczy przyszłości.
| Miara | Wartość | Co oznacza |
|---|---|---|
| Przeciętna emerytura z ZUS (od III 2026) | 3 634,73 zł | tyle średnio wypłaca dziś system |
| Przeciętne wynagrodzenie (sektor przedsiębiorstw, wiosna 2026) | ok. 9 500 zł brutto | punkt odniesienia |
| Przyszła stopa zastąpienia netto — kobiety (OECD) | 31,8% | dla osoby wchodzącej na rynek dziś |
| Przyszła stopa zastąpienia netto — mężczyźni (OECD) | 40,6% | dla osoby wchodzącej na rynek dziś |
| Średnia OECD | ok. 62–63% | dla porównania |
Według raportu OECD „Pensions at a Glance 2025″ osoba, która weszła na rynek pracy w 2024 roku i przez całą karierę zarabia średnią krajową, może oczekiwać emerytury zastępującej 31,8% wcześniejszych zarobków netto w przypadku kobiet i 40,6% w przypadku mężczyzn. Średnia dla krajów OECD to mniej więcej 62–63%, więc dystans jest spory. Bardziej pesymistyczne krajowe prognozy mówią, że w perspektywie kilku dekad stopa zastąpienia może zejść jeszcze niżej. To prognozy, nie pewniki, ale ich kierunek jest zgodny.
Dlaczego stopa zastąpienia spada
Powód numer jeden to demografia. Polski system emerytalny jest w przeważającej części repartycyjny — bieżące składki pracujących finansują bieżące wypłaty dla emerytów. Gdy społeczeństwo się starzeje, na jednego emeryta przypada coraz mniej osób pracujących, więc utrzymanie wysokich świadczeń staje się trudniejsze bez podnoszenia składek lub wieku emerytalnego.
Powód drugi tkwi w konstrukcji systemu. Polska ma tak zwany system zdefiniowanej składki w wersji nieksięgowej, w którym wysokość emerytury zależy wprost od sumy zgromadzonych składek podzielonej przez statystyczne dalsze trwanie życia w momencie przejścia na emeryturę. Składka emerytalna wynosi 19,52% i jest tylko nieco powyżej średniej OECD, mimo że starzejemy się szybciej. Co więcej, im dłużej średnio żyjemy, tym przez większą liczbę miesięcy trzeba rozłożyć te same oszczędności — więc rosnąca długość życia, sama w sobie dobra, obniża miesięczne świadczenie z tej samej puli. To nie jest usterka, lecz logika systemu, w którym dostajesz tyle, ile uzbierałeś.
Co to znaczy dla Twojego budżetu
Przełóżmy procenty na życie. Jeśli na koniec kariery zarabiasz 9 000 zł i otrzymasz emeryturę na poziomie 35% tej kwoty, mówimy o spadku dochodu z 9 000 zł do nieco ponad 3 100 zł z miesiąca na miesiąc. To nie jest delikatne obsunięcie, lecz wyraźny próg w dół, który zmusza do ograniczenia wielu wydatków przyjmowanych dotąd za oczywiste.
Pewną poprawę przynosi to, że na emeryturze część kosztów zwykle maleje — kredyt bywa spłacony, dzieci na swoim, a czasem znika koszt dojazdów do pracy. Z drugiej strony rosną wydatki na zdrowie i leki, których wcześniej się nie planowało. Dlatego nie warto pocieszać się, że „jakoś będzie”: różnica między pensją a emeryturą jest na tyle duża, że bez własnych oszczędności oznacza odczuwalną zmianę stylu życia. Ile kapitału trzeba zgromadzić, by tę różnicę pokryć, rozkładam w tekście o tym, ile potrzebujesz na emeryturę.
Co z tym zrobić — trzeci filar i własny kapitał
Skoro stopa zastąpienia z ZUS będzie niska, lukę trzeba wypełnić samodzielnie. Najprostszym narzędziem jest trzeci filar, czyli dobrowolne konta emerytalne z preferencjami podatkowymi. IKZE pozwala odliczać wpłaty od dochodu już dziś, a IKE zwalnia z podatku od zysków przy wypłacie na emeryturze — oba mechanizmy opisuję w tekstach o podstawach IKZE oraz o odliczeniu IKZE od podatku. Do tego dochodzi PPK w miejscu pracy oraz samodzielne, długoterminowe inwestowanie.
Najważniejszym sojusznikiem jest tu czas. Dzięki procentowi składanemu nawet umiarkowane, ale regularne wpłaty rozłożone na dwadzieścia czy trzydzieści lat potrafią urosnąć do kwoty, która realnie podnosi przyszły dochód. Im wcześniej zaczniesz, tym mniejszą część pensji musisz odkładać, by osiągnąć ten sam efekt. To dlatego do budowania prywatnego filaru namawiam ludzi po dwudziestce równie mocno jak tych po czterdziestce — choć z innych powodów. O tym, czy własny kapitał na starość się opłaca, piszę szerzej w tekście o emeryturze kapitałowej, a pełny obraz planowania zbieram w przewodniku po obliczaniu emerytury.
Częste nieporozumienia
Pierwsze to przekonanie, że „ZUS mi wystarczy”. Wystarczy na podstawowe potrzeby, ale rzadko na utrzymanie dotychczasowego stylu życia — i właśnie ten spadek opisuje stopa zastąpienia. Drugie to liczenie na to, że „rząd podniesie emerytury”. Doraźne dodatki czy waloryzacja łagodzą problem, lecz nie zmieniają fundamentalnej arytmetyki demografii i systemu zdefiniowanej składki.
Trzecie nieporozumienie dotyczy emerytury minimalnej. Gwarantowane minimum przysługuje po spełnieniu warunków stażu, ale jest to kwota podstawowa, a nie poziom pozwalający zachować standard życia z czasów pracy. Czwarte to mylenie waloryzacji ze wzrostem stopy zastąpienia — waloryzacja chroni siłę nabywczą już przyznanego świadczenia, lecz nie zmienia relacji pierwszej emerytury do ostatniej pensji. Te cztery przekonania łączy jedno: każde z nich usypia czujność i odkłada decyzję o własnych oszczędnościach na później, którego często już nie ma.
Najczęściej zadawane pytania
Co to jest stopa zastąpienia?
To relacja pierwszej emerytury do ostatniego wynagrodzenia, wyrażona w procentach. Pokazuje, jaką część dochodu z pracy zastąpi świadczenie po przejściu na emeryturę. Im wyższa stopa, tym mniejszy spadek standardu życia. Mierzy się ją w ujęciu brutto lub netto, a także indywidualnie albo dla całej gospodarki — stąd różne wartości w różnych źródłach.
Ile wyniesie moja emerytura względem pensji?
Zależy od zarobków, długości kariery i wieku przejścia na emeryturę, ale prognozy wskazują niskie poziomy. Według OECD osoba o średnich zarobkach wchodząca dziś na rynek pracy może liczyć na 31,8% (kobiety) i 40,6% (mężczyźni) wcześniejszego wynagrodzenia netto. Indywidualną prognozę najlepiej sprawdzić w kalkulatorze emerytalnym ZUS oraz w informacji o stanie konta.
Dlaczego stopa zastąpienia spada?
Składają się na to dwie rzeczy. Po pierwsze demografia: starzejące się społeczeństwo oznacza coraz mniej pracujących na jednego emeryta w systemie repartycyjnym. Po drugie konstrukcja systemu zdefiniowanej składki, w którym emeryturę liczy się jako sumę składek podzieloną przez statystyczne dalsze trwanie życia — a to się wydłuża, więc te same oszczędności dają niższą miesięczną wypłatę.
Czy waloryzacja nadrobi spadek?
Waloryzacja chroni wartość już przyznanej emerytury przed inflacją, ale nie podnosi stopy zastąpienia, czyli relacji świadczenia do ostatniej pensji. To dwie różne rzeczy. Waloryzacja sprawia, że emerytura nie traci siły nabywczej z czasem, lecz nie zmienia faktu, że na starcie będzie stanowić niewielką część wcześniejszych zarobków.
Jak podnieść własną stopę zastąpienia?
Najskuteczniej przez dobudowanie prywatnego filaru: kont IKE i IKZE, PPK oraz samodzielnego, długoterminowego inwestowania. Kluczowe jest zacząć wcześnie i robić to regularnie, bo procent składany nagradza czas. Im dłuższy horyzont, tym mniejszą część pensji trzeba odkładać, by zauważalnie zwiększyć dochód na emeryturze.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter informacyjny i edukacyjny, nie jest poradą emerytalną ani inwestycyjną w indywidualnej sprawie. Prognozy stopy zastąpienia opierają się na założeniach demograficznych i gospodarczych, które mogą się zmieniać, a indywidualna emerytura zależy od osobistej ścieżki zawodowej. Przyszłej wysokości świadczeń nie da się przewidzieć z pewnością — własną prognozę sprawdź w ZUS i rozważ konsultację dopasowaną do Twojej sytuacji.