
Pytanie z tytułu zwykle pada w wersji „co wybrać: PPK, IKE czy IKZE?”. I jest źle postawione, bo te elementy nie konkurują ze sobą. Gdy prowadziłem ćwiczenia ze studentami w Katedrze Ubezpieczeń, ten odruch wracał co roku: szukamy zwycięzcy, zamiast złożyć źródła w całość. Dobry plan emerytalny przypomina dom, nie produkt z półki: ma fundament, którego nie wybierasz, i piętra, które dokładasz we własnym tempie.
Rozłożę więc plan na części: za co odpowiada każda warstwa i w jakiej kolejności je uruchamiać. Piszę o tym, bo przy kredytach hipotecznych widzę, jak starannie liczymy ratę na 25 lat — i jak rzadko z podobną uwagą traktujemy dochód, z którego będziemy żyć po sześćdziesiątce.
Cztery źródła zamiast jednego produktu
Sensowne odkładanie na emeryturę łączy cztery źródła pieniędzy, bo żadne samo nie domyka tematu. Obowiązkowa emerytura z ZUS daje dożywotnią podstawę. PPK dokłada do Twoich pieniędzy wpłaty pracodawcy i dopłaty państwa. IKE i IKZE budują prywatny kapitał z preferencjami podatkowymi, a inwestycje poza tymi opakowaniami zostają elastycznym uzupełnieniem.
| Element | Charakter | Co daje |
|---|---|---|
| ZUS | obowiązkowy, państwowy | dożywotnie świadczenie — fundament planu |
| PPK | automatyczny, pracowniczy | do Twojej wpłaty dokładają się pracodawca i państwo |
| IKZE | dobrowolne, prywatne | odliczenie wpłat od dochodu w rocznym PIT |
| IKE | dobrowolne, prywatne | brak podatku od zysków przy wypłacie po 60. roku życia |
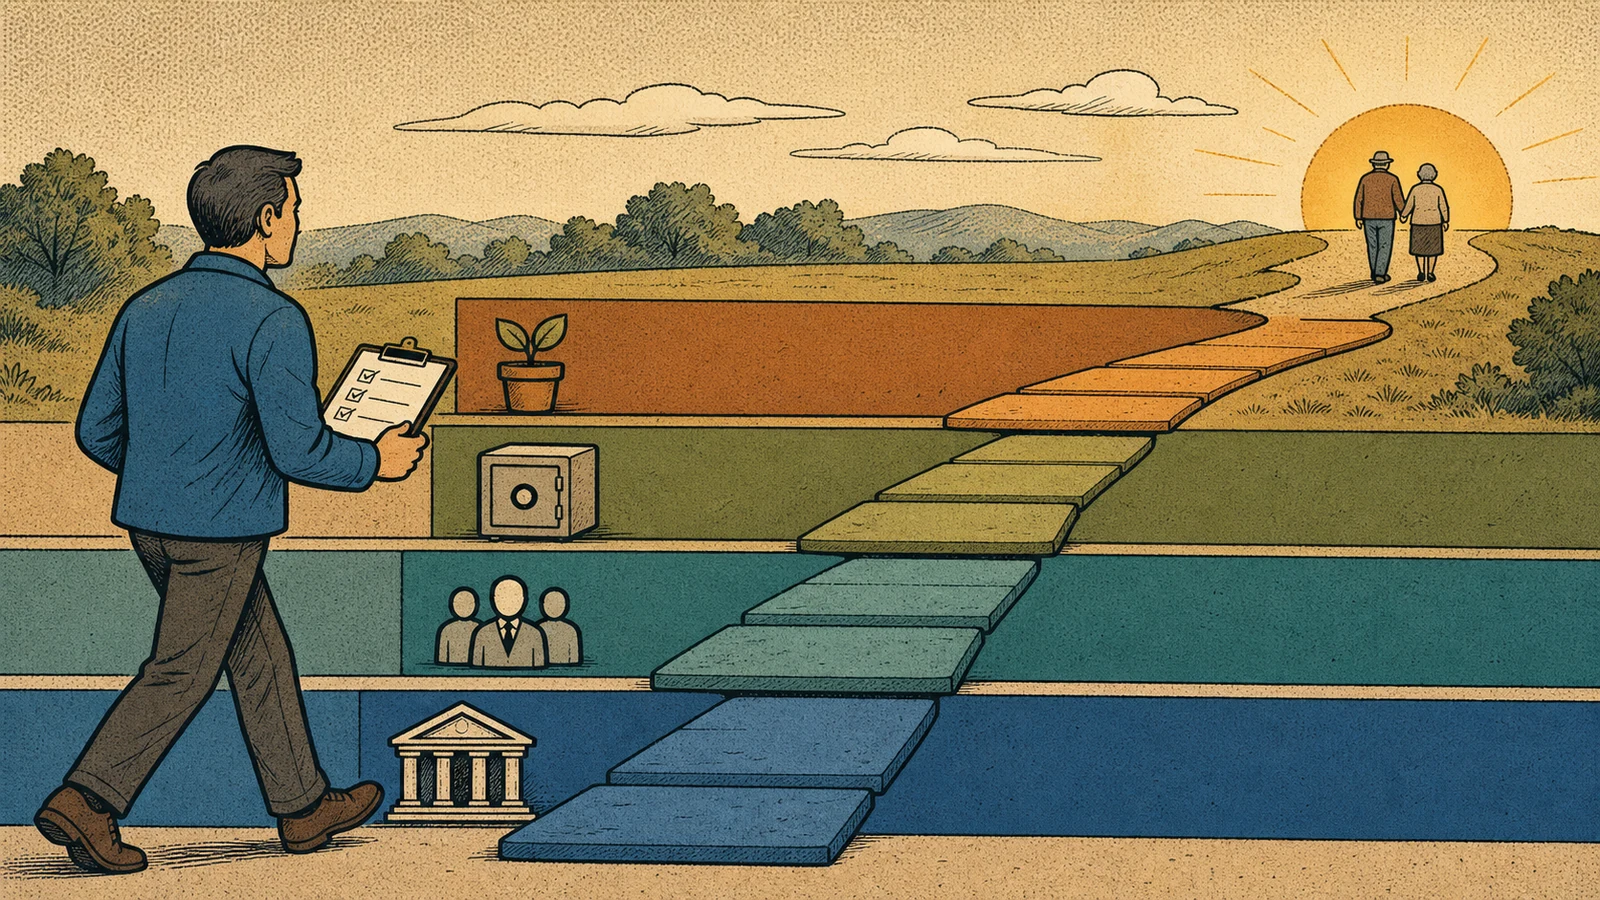
Kolumna „co daje” opisuje za każdym razem co innego: dożywotnią wypłatę, cudze pieniądze dołożone do Twoich, ulgę dziś albo brak podatku na końcu. Dlatego pytanie „co wybrać” zamieniam na „jak to poukładać”. Odpowiedź zależy od dochodów, zatrudnienia i wieku. Szkielet kolejności jest jednak dość uniwersalny — zaraz do niego dojdziemy.
ZUS — fundament, na którym nie warto poprzestać
Dla większości pracujących emerytura z ZUS będzie głównym źródłem dochodu i plan musi od tego wyjść. Mechanizm w zarysie: składki zapisują się na koncie, są waloryzowane, a przy przejściu na emeryturę zgromadzona kwota dzieli się przez statystyczną liczbę miesięcy dalszego życia. Im więcej składek i im późniejsze przejście, tym wyższe świadczenie. To nie jest jednak konto oszczędnościowe: nie masz tam gotówki, tylko zapis, który kiedyś zamieni się w dożywotnią wypłatę.
Dożywotniość to duża zaleta — zabezpiecza przed scenariuszem, w którym prywatne oszczędności kończą się za wcześnie. Ograniczenie jest drugą stroną medalu: samo świadczenie może nie wystarczyć do utrzymania dotychczasowego poziomu życia. Jak duża bywa ta luka, rozkładam w tekście o stopie zastąpienia. Raz w roku sprawdź też w ZUS stan konta i prognozę — te dziesięć minut nadaje skalę reszcie decyzji.
PPK — wpłaty z trzech źródeł
PPK bywa najbardziej niedocenianym elementem układanki, bo większość osób patrzy wyłącznie na własną wpłatę. Z pensji znika standardowo 2% wynagrodzenia — i to widać. Pełny obraz: pracodawca dokłada 1,5% Twojego wynagrodzenia, a państwo 250 zł wpłaty powitalnej i 240 zł dopłaty rocznej po spełnieniu warunków. Przy 7 000 zł brutto Twoja wpłata to 140 zł miesięcznie, pracodawcy — 105 zł, więc na rachunek trafia 245 zł, nie licząc dopłat państwa.
Jeden niuans: wpłata pracodawcy jest Twoim przychodem podatkowym, więc dokładny wpływ na pensję netto pokazuje pasek płac. Środki w PPK są prywatne i da się je wypłacić przed 60. rokiem życia, ale wtedy tracisz część dopłat i korzyści. Po 60. roku życia możesz wypłacić 25% jednorazowo, a resztę w co najmniej 120 miesięcznych ratach — tak da się uniknąć podatku od zysków kapitałowych. Mechanikę programu opisuje hasło PPK w Pieniadzopedii; dla planu liczy się jedno — tylko tu do Twoich pieniędzy regularnie dokłada się ktoś inny.
IKE i IKZE — ta sama półka, inne podatki
IKE i IKZE to prywatne konta emerytalne różniące się momentem korzyści podatkowej. IKZE nagradza od razu: wpłaty odliczasz od dochodu w rocznym PIT, w 2026 roku do limitu 11 304 zł (16 956 zł dla prowadzących pozarolniczą działalność). Skala zależy od stawki: wpłata 5 000 zł może obniżyć podatek o 600 zł przy 12%, o 950 zł na liniowym 19% i o 1 600 zł przy 32%. To nie darowany podatek, raczej przesunięcie: przy wypłacie po 65. roku życia, po wpłatach w co najmniej 5 latach kalendarzowych, zapłacisz 10% ryczałtu.
IKE działa odwrotnie: przy wpłacie nie dostajesz nic, za to po spełnieniu ustawowych warunków — wypłata po 60. roku życia albo po 55. przy wcześniejszych uprawnieniach emerytalnych — zyski są zwolnione z podatku Belki. Limit wpłat w 2026 roku to 28 260 zł, wyraźnie więcej niż w IKZE. Któremu kontu dać pierwszeństwo, gdy budżet nie pozwala zasilać obu? To temat na osobny tekst, który opublikuję tu w najbliższych dniach; na razie wystarczy różnica mechanizmów.
Opakowanie to nie inwestycja
PPK, IKE i IKZE same niczego nie zarabiają — to opakowania prawne i podatkowe, a o wyniku decyduje zawartość. W środku może siedzieć fundusz, rachunek maklerski, obligacje albo depozyt. Najczęstszy błąd to wybór konta bez sprawdzenia, co jest w środku i ile to kosztuje. To zawartość przesądza o ryzyku, opłatach i możliwym wyniku; opakowanie zmienia tylko podatki.
Druga decyzja to dopasowanie zawartości do czasu. Przy 25-35 latach oszczędzania zwykle można pozwolić sobie na większy udział akcji, bo jest czas na przetrwanie spadków; przy 5-10 latach trzeba mocniej pilnować ryzyka i płynności. Jak rozłożyć akcenty między bezpieczne papiery a fundusze, porównuję w tekście o obligacjach skarbowych i ETF-ach. Trzymanie wszystkiego w gotówce też jest decyzją — zwykle kosztowną, bo siłę nabywczą podgryza inflacja; piszę o tym w tekście o ochronie oszczędności przed inflacją.
Jak odkładać na emeryturę krok po kroku
Kolejność ma znaczenie: najpierw bezpieczeństwo krótkoterminowe, potem cudze dopłaty, na końcu optymalizacja podatkowa. Dla osoby na etacie szkielet układa się tak:
- Zbuduj poduszkę finansową — na start 1-3 miesiące podstawowych kosztów życia, docelowo więcej.
- Zostań w PPK, jeśli nie masz problemów z płynnością — to warstwa z wpłatami pracodawcy.
- Uruchom IKZE, gdy masz podatek do odliczenia i pieniądze, których nie ruszysz przez lata.
- Nadwyżki kieruj na IKE.
- Dopiero potem buduj portfel poza kontami emerytalnymi.
Dlaczego poduszka jest pierwsza? Bo pieniądze emerytalne muszą mieć czas. Jeżeli każda awaria samochodu zmusza Cię do sięgania po środki z IKZE albo PPK, plan traci sens — przedterminowe wypłaty kosztują utracone dopłaty i ulgi. U prowadzących działalność składki od niższej podstawy mogą oznaczać niższą emeryturę z ZUS, więc prywatna „składka emerytalna” jest tam jeszcze ważniejsza, a wyższy limit IKZE pomaga ją pomieścić.
Wysokość wpłat ustawiaj pod swój budżet, nie pod cudze tabelki. Lepsze jest 300 zł płacone zawsze niż 2 000 zł w zrywie, po którym przychodzi rok przerwy. Dobrze działa automatyczny przelew dzień po wypłacie i podnoszenie kwoty co 6-12 miesięcy, gdy dochody rosną. A ile docelowo potrzebujesz? Sposób szacowania opisałem w tekście o zasadzie 4 procent.
Czego nie robić po drodze
Więcej planów emerytalnych psują błędy niż złe produkty. Najczęstszy: wpłacanie tam pieniędzy, które mogą być potrzebne za kilka miesięcy — IKE, IKZE i PPK mają sens wyłącznie długoterminowo. Drugi: wybór produktu za samo „emerytalny” w nazwie — nazwa nie gwarantuje ani niskich kosztów, ani dopasowania do sytuacji. Trzeci: skupienie wyłącznie na podatkach — ulga nie naprawi drogiej, źle dobranej inwestycji.
Na koniec dwa nawyki. Zwrot podatku z IKZE traktuj jako część planu, nie premię do wydania — najlepiej, gdy wraca jako kolejna wpłata albo zasila poduszkę. Raz w roku zrób przegląd: stan PPK, wykorzystanie limitów, koszty i to, czy ryzyko nadal pasuje do wieku oraz sytuacji rodzinnej. Emerytura nie jest decyzją podejmowaną raz, w grudniu, przy okazji limitów. To proces — im wcześniej go uporządkujesz, tym mniej trzeba będzie nadrabiać.
Najczęściej zadawane pytania
Od czego zacząć odkładanie na emeryturę?
Od sprawdzenia stanu wyjściowego i zbudowania rezerwy. Zaloguj się do ZUS i zobacz prognozę emerytury, sprawdź też, czy jesteś w PPK. Następnie zbuduj poduszkę na 1-3 miesiące podstawowych kosztów, bo bez niej każdy nieprzewidziany wydatek rozbija plan. Dopiero potem uruchamiaj IKZE i IKE, zaczynając od małej, regularnej wpłaty — start wymaga nie kapitału, lecz systematyczności.
Czy PPK się opłaca?
W standardowym wariancie do Twojej wpłaty 2% wynagrodzenia pracodawca dokłada 1,5%, a państwo 250 zł wpłaty powitalnej i 240 zł dopłaty rocznej po spełnieniu warunków. Przy pensji 7 000 zł brutto na rachunek trafia 245 zł miesięcznie, choć z Twojej kieszeni pochodzi 140 zł. Wpłata pracodawcy jest jednak przychodem podatkowym, więc dokładny efekt netto pokazuje pasek płac. Wypłata przed 60. rokiem życia oznacza utratę części dopłat, dlatego PPK najlepiej działa długoterminowo.
Czym różni się IKE od IKZE?
Momentem korzyści podatkowej. IKZE daje ulgę od razu: wpłaty odliczasz od dochodu w PIT (limit 2026: 11 304 zł, dla działalności 16 956 zł), a przy wypłacie po 65. roku życia i wpłatach w co najmniej 5 latach płacisz 10% ryczałtu. IKE nie daje nic przy wpłacie, ale po 60. roku życia i spełnieniu warunków wypłacasz środki bez podatku Belki; limit 2026 to 28 260 zł. Mechanizmy są więc odwrotne i dlatego dobrze się uzupełniają.
Czy można wypłacić pieniądze z PPK, IKE lub IKZE przed emeryturą?
Można — to prywatne środki i nie przepadają. Wcześniejsza wypłata ma jednak cenę: w PPK tracisz część dopłat, w IKZE zwrot rodzi konsekwencje podatkowe, a w IKE wypłata przed warunkami oznacza podatek Belki od zysków. Preferencje podatkowe dostajesz w zamian za cierpliwość. Pieniądze na nagłe wydatki trzymaj więc w poduszce, a na konta emerytalne kieruj tylko środki z długim horyzontem.
Stan prawny na
Zastrzeżenie. Tekst ma charakter edukacyjny, nie jest poradą inwestycyjną ani podatkową w indywidualnej sprawie. Limity wpłat i przepisy się zmieniają — opisany stan pochodzi z czerwca 2026 roku. Przed decyzją sprawdź aktualne warunki u źródła, a w razie potrzeby skonsultuj się z odpowiednim specjalistą.