
Pytanie „IKE czy IKZE” pada zwykle w pierwszej minucie rozmowy o odkładaniu na emeryturę — i rozumiem dlaczego. Skróty brzmią niemal identycznie, a oba konta należą do trzeciego filaru i obiecują lepsze warunki podatkowe niż zwykły rachunek. W 2026 roku różnica sprowadza się do jednego: do momentu, w którym pojawia się korzyść podatkowa, i warunków, które trzeba spełnić, żeby jej nie stracić. Reszta to dopasowanie do sytuacji: ile płacisz podatku i na jak długo możesz pieniądze odłożyć.
Ten tekst rozbiera na części jedno rozdroże: pierwsze dobrowolne konto emerytalne. Jak złożyć w całość pozostałe elementy — ZUS, PPK, kolejność kroków, wysokość wpłat — pokazuję w przewodniku o tym, jak odkładać na emeryturę w Polsce.
Czym są IKE i IKZE — i czym nie są
IKE, czyli Indywidualne Konto Emerytalne, oraz IKZE, czyli Indywidualne Konto Zabezpieczenia Emerytalnego, to podatkowe opakowania na długoterminowe oszczędzanie — nie konkretna inwestycja. Założenie któregoś z nich nie przesądza, czy pieniądze trafią na bezpieczny rachunek, czy na rynek akcji. O tym decydujesz osobno, wybierając instytucję i formę konta. Ustawa dopuszcza kilka wariantów:
- rachunek maklerski (samodzielny zakup m.in. ETF-ów czy obligacji),
- fundusze inwestycyjne,
- rachunek oszczędnościowy w banku,
- dobrowolny fundusz emerytalny,
- ubezpieczenie z funduszem kapitałowym.
W praktyce dwie osoby z IKE mogą mieć zupełnie inne portfele: jedna trzyma środki na ostrożnym rachunku, druga co miesiąc dokupuje ETF-y. Kolejność myślenia powinna więc być taka: najpierw zasady konta, potem dobór instrumentów, kosztów i ryzyka. Po co w ogóle ta nadbudowa nad ZUS-em? Bo relacja przyszłej emerytury do ostatniej pensji maleje — liczby pokazywałem w tekście o stopie zastąpienia. Na etacie możesz mieć równolegle także PPK — jego konstrukcję opisuje hasło PPK w Pieniadzopedii; tu zostawiam je z boku, bo rządzi się innymi zasadami.
Główna różnica: kiedy pojawia się korzyść podatkowa
Całe rozróżnienie sprowadza się do pytania: chcesz korzyści podatkowej teraz czy na końcu oszczędzania? IKZE nagradza od razu — wpłaty odliczasz od dochodu w rocznym PIT, więc obniżasz podatek już za rok, w którym wpłacasz. IKE bieżącego rozliczenia nie zmienia wcale. Jego siła ujawnia się przy wypłacie: po 60. roku życia i po spełnieniu warunków z ustawy zyski są zwolnione z 19% podatku Belki, czyli podatku od dochodów kapitałowych.
Każdy mechanizm ma swoją cenę. Przy IKZE wypłata emerytalna — po 65. roku życia — jest obciążona zryczałtowanym podatkiem 10%, więc dzisiejsza ulga to w dużej mierze przesunięcie podatku w czasie, nie prezent. Przy IKE ceną jest cierpliwość, bo korzyść widać dopiero na końcu. Skala bywa wymierna: wpłata 5000 zł na IKZE przy stawce 12% obniża podatek o około 600 zł, a ta sama wpłata na IKE nie zmienia PIT-u o złotówkę.
| Cecha | IKE | IKZE |
|---|---|---|
| Korzyść podatkowa | przy wypłacie: zyski bez podatku Belki | od razu: wpłaty odliczasz w PIT |
| Limit wpłat w 2026 | 28 260 zł | 11 304 zł (16 956 zł przy pozarolniczej działalności) |
| Warunki wypłaty | po 60. roku życia + warunki z ustawy | po 65. roku życia + warunki z ustawy |
| Podatek przy wypłacie | brak, gdy warunki spełnione | 10% ryczałtu od wypłacanej kwoty |
| Dziedziczenie | środki prywatne, podlegają dziedziczeniu | środki prywatne, podlegają dziedziczeniu |
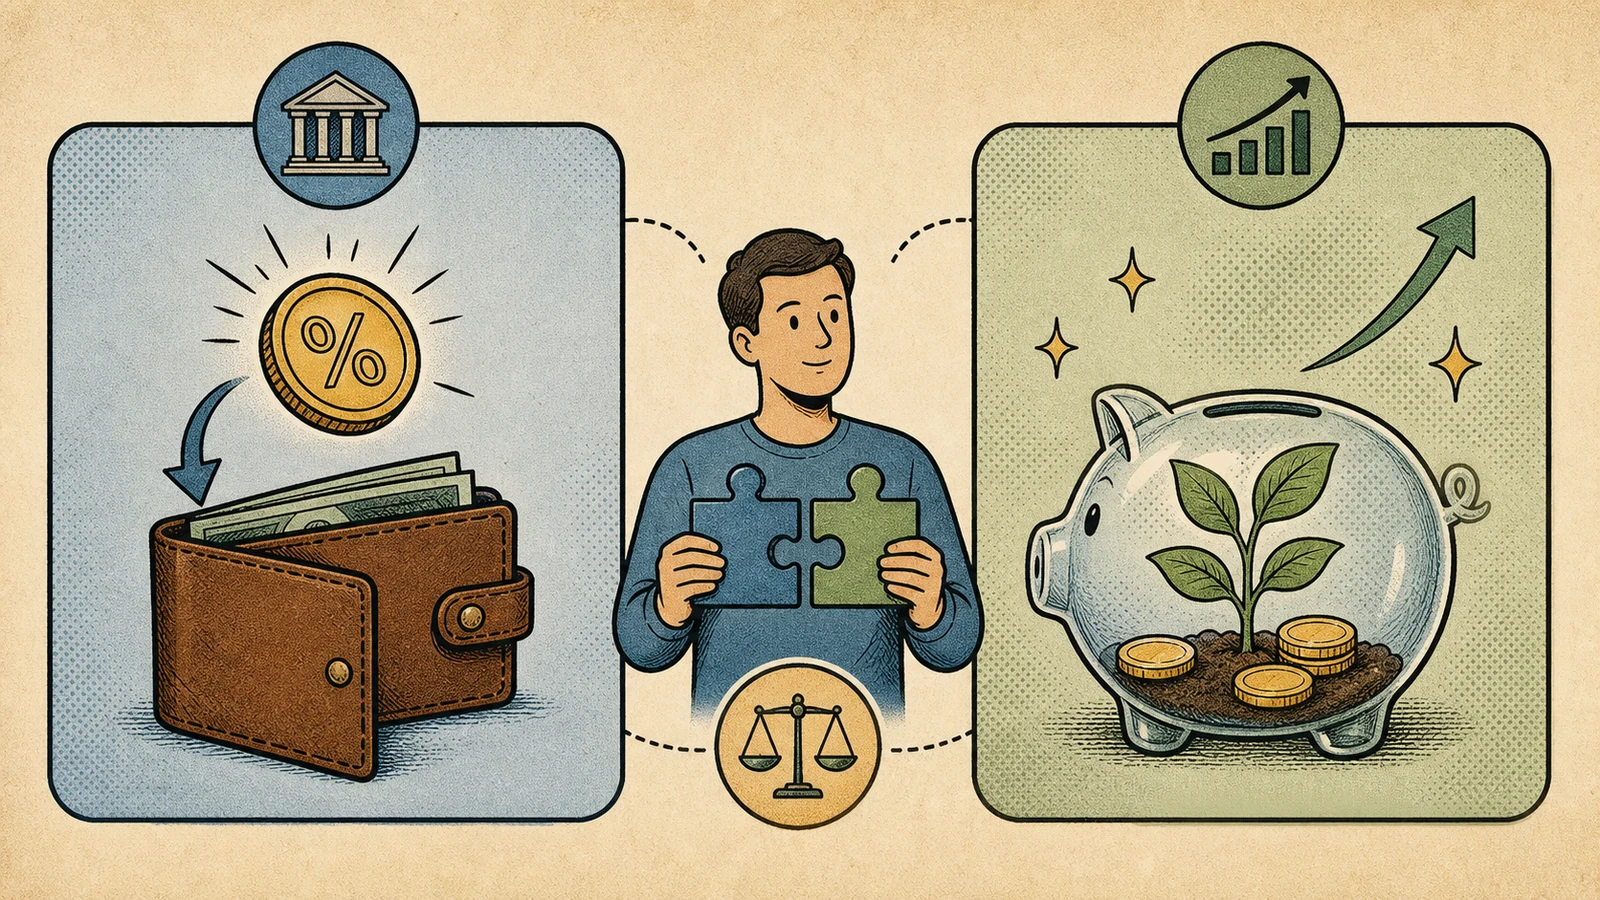
Tabela celowo nie rozstrzyga, które konto wygrywa. Przy 32% pełny limit IKZE potrafi obniżyć roczny podatek o kilka tysięcy złotych, przy 12% — o kilkaset. Zwolnienie z Belki zyskuje z kolei na znaczeniu z każdym rokiem oszczędzania. Limity i przepisy mogą się zmieniać, więc to stan na 2026 rok, nie obietnica na dekady.
Ile można wpłacić i co daje ulga IKZE w 2026 roku
W 2026 roku limit wpłat wynosi 28 260 zł na IKE oraz 11 304 zł na IKZE; przy pozarolniczej działalności gospodarczej limit IKZE rośnie do 16 956 zł. To maksima, nie plan minimum. Konta można zasilać po 100, 200 czy 500 zł miesięcznie, regularnie albo nieregularnie. Dla osoby, która dopiero zaczyna, ważniejsza od wykorzystania limitu jest powtarzalność wpłat.
Mechanika ulgi IKZE jest prosta: wpłata pomniejsza dochód do opodatkowania, więc korzyść równa się wpłacie pomnożonej przez stawkę. Pełny limit 11 304 zł daje orientacyjnie 1 356,48 zł przy stawce 12%, 2 147,76 zł na podatku liniowym i 3 617,28 zł w drugim progu; wyższy limit dla działalności podnosi te kwoty maksymalnie do 5 425,92 zł. To wartości samego odliczenia — działa ono tylko wtedy, gdy masz od czego je odjąć. W skromniejszej skali: 400 zł miesięcznie to 4800 zł rocznie i około 576 zł niższego podatku przy stawce 12%.
Najciekawiej robi się, gdy zwrot z ulgi traktujesz jako element planu, a nie premię. Reinwestowana kwota pracuje podwójnie: jako kapitał i jako kolejne odliczenie za rok. Bez tego ulga nie przepada, ale buduje majątek wolniej. IKZE najlepiej służy więc osobom, które zwrotu nie skonsumują.
Wcześniejszy dostęp do pieniędzy — tu różnice bolą najbardziej
Środki na obu kontach są prywatne: podlegają dziedziczeniu, można je przenosić między instytucjami, a w razie potrzeby wycofać przed emeryturą. Różnica tkwi w cenie takiego wyjścia awaryjnego. W IKE zwrot przed 60. rokiem życia oznacza utratę preferencji: od wypracowanych zysków płaci się 19% podatku, jak przy inwestowaniu poza kontem, a wycofać można także część środków. To rozwiązanie zrozumiałe i stosunkowo łagodne.
W IKZE wyjście awaryjne jest mniej elastyczne. Zwrot obejmuje co do zasady całość pieniędzy, a wypłacona kwota dolicza się do dochodu i podlega opodatkowaniu według skali — w roku z wysokimi zarobkami potrafi to być wyjątkowo niekorzystne. Dlatego IKZE nie powinno być pierwszym miejscem na wszystkie oszczędności osoby bez rezerwy. Kolejność jest nudna, ale skuteczna: najpierw poduszka poza kontami emerytalnymi, potem pieniądze odkładane na lata.
IKE czy IKZE na start — od czego zależy wybór w 2026 roku
Jednej odpowiedzi dobrej dla wszystkich nie ma — to nie unik, tylko konsekwencja konstrukcji obu kont. O wyborze decydują głównie trzy rzeczy: ile podatku płacisz, czy masz poduszkę finansową i jak reagujesz na myśl o odłożeniu pieniędzy na dekady. IKZE ma największy sens przy podatku liniowym, w drugim progu i przy stabilnych dochodach — ulga jest wtedy odczuwalna, a ryzyko awaryjnego zwrotu małe. IKE częściej broni się na początku kariery, gdy odliczenie niewiele daje, a prostota i łagodniejsze wyjście awaryjne mają swoją wagę.
Najpierw rezerwa. Zbuduj fundusz bezpieczeństwa poza IKE i IKZE — konta emerytalne źle znoszą awaryjne wypłaty.
Prostszy start: IKE. Bez rozliczania ulgi, z możliwością częściowego zwrotu i zwolnieniem zysków z podatku Belki na końcu.
Mocniej pracuje IKZE. Odliczenie wpłat obniża podatek już w najbliższym PIT, a zwrot możesz reinwestować.
Ta heurystyka nie jest wyrokiem. Konto da się przenieść do innej instytucji, można też zacząć od jednego rozwiązania i po roku dołożyć drugie. Z mojego doświadczenia większą szkodę niż „zły” wybór konta robi dobre podatkowo opakowanie wypełnione drogim, niezrozumiałym produktem. Zanim podpiszesz umowę, sprawdź opłaty, koszty instrumentów, zasady transferu i to, czy rozumiesz, w co te pieniądze będą zainwestowane.
Oba konta po czasie — scenariusz, który broni się najczęściej
Docelowo IKE i IKZE nie konkurują ze sobą, tylko się uzupełniają. Jedno daje bieżącą ulgę, drugie zwolnienie zysków z podatku — kto z czasem korzysta z obu, łapie obie korzyści, każdą w swojej części oszczędności. Tyle że to scenariusz na moment, w którym budżet jest uporządkowany, a wpłaty przestały boleć. Na start wystarczy prostsza ścieżka:
- Zbuduj rezerwę bezpieczeństwa poza kontami emerytalnymi.
- Wybierz jedno konto — tanie, zrozumiałe i dopasowane do Twojego podatku.
- Ustaw stałą miesięczną wpłatę i raz w roku ją zweryfikuj.
- Drugie konto dołóż, gdy pojawi się nadwyżka, której nie musisz ruszać.
Czas robi tu większą robotę, niż się wydaje. Przy 300 zł miesięcznie po roku masz 3600 zł, po dziesięciu latach 36 000 zł, a po trzydziestu — 108 000 zł samych wpłat, zanim doliczysz jakiekolwiek wyniki inwestycji (których z góry obiecać się nie da). Ile kapitału w ogóle potrzeba, żeby emerytura się spięła, liczyłem przy okazji zasady 4 procent. Z perspektywy 2026 roku najgorszą opcją nie jest ani IKE, ani IKZE — jest nią kolejny rok analizowania i niezrobienia niczego.
Najczęściej zadawane pytania
Czy można mieć jednocześnie IKE i IKZE?
Tak — przepisy pozwalają prowadzić jedno IKE i jedno IKZE równocześnie, a limity wpłat liczą się osobno. Decyzja nie jest więc ostateczna: można zacząć od jednego konta, a drugie dołożyć, gdy budżet na to pozwoli. Część osób najpierw wykorzystuje limit IKZE ze względu na bieżącą ulgę, a nadwyżki kieruje na IKE. Połączenie daje wtedy i odliczenie w PIT, i zwolnienie zysków z podatku Belki. Warunek jest prozaiczny: trzeba mieć z czego wpłacać na oba.
Co się dzieje z pieniędzmi wycofanymi z IKE przed 60. rokiem życia?
Taka operacja to zwrot i oznacza utratę preferencji podatkowej. Zyski wypracowane na koncie zostają opodatkowane 19% podatkiem od dochodów kapitałowych — tak, jakby inwestowanie odbywało się poza IKE. Wpłacony kapitał wraca w całości, a ustawa dopuszcza także zwrot częściowy, czego nie ma w IKZE. To czyni IKE łagodniejszym w sytuacjach awaryjnych, choć każdy zwrot przerywa pracę procentu składanego. Na nagłe wydatki lepiej trzymać osobną rezerwę.
Na czym polega odliczenie wpłat na IKZE w PIT?
Wpłaty na IKZE odlicza się od dochodu w zeznaniu rocznym, więc obniżają one podstawę opodatkowania. Korzyść zależy od stawki: przy 12% każda złotówka wpłaty zmniejsza podatek o 12 groszy, przy liniowym o 19, w drugim progu o 32. Pełny limit 11 304 zł w 2026 roku to odpowiednio około 1 356, 2 148 lub 3 617 zł niższego podatku. Warunkiem jest wystarczający dochód — odliczenie nie działa, gdy nie ma od czego go odjąć. Druga strona mechanizmu: przy wypłacie emerytalnej z IKZE pojawia się 10% ryczałtu.
Czy IKE i IKZE są bezpieczne?
Same konta to uregulowane ustawą formy oszczędzania, a środki są prywatne i podlegają dziedziczeniu. Bezpieczeństwo inwestycji to osobna sprawa, bo zależy od tego, co znajduje się w środku. Rachunek oszczędnościowy niesie inne ryzyko niż fundusz akcyjny, a drogi produkt inwestycyjno-ubezpieczeniowy potrafi zjadać wynik opłatami. Instytucje prowadzące IKE i IKZE podlegają nadzorowi KNF, co nie zmienia faktu, że wartość inwestycji może się wahać. Zamiast pytać, czy IKE jest bezpieczne, lepiej zapytać, co kupujesz, ile płacisz i czy rozumiesz ryzyko.
Stan prawny na
Zastrzeżenie. Tekst ma charakter edukacyjny i informacyjny — nie jest poradą podatkową ani inwestycyjną w indywidualnej sprawie. Limity wpłat, stawki i przepisy dotyczące IKE i IKZE zmieniają się, a opisane kwoty odnoszą się do stanu na 2026 rok. Przed decyzją sprawdź aktualne zasady u źródła, a w razie wątpliwości skonsultuj się z odpowiednim specjalistą.