
Gdy w rozmowach o pieniądzach pada temat kapitału, pierwsze pytanie brzmi niemal zawsze: w co inwestować. Rozumiem je, ale po kilkunastu latach w finansach widzę to inaczej. Pytanie, jak zbudować kapitał, zaczyna się dużo wcześniej — przy domowym budżecie, długach i zabezpieczeniu rodziny, a nie przy tabeli funduszy.
Sam kapitał rozumiem szeroko: pieniądze na emeryturę, rezerwa na trudniejszy okres, środki na cele rodzinne i majątek, który daje wybór, gdzie mieszkać i jak pracować. Taki kapitał rzadko powstaje z jednej trafionej decyzji. Powstaje z systemu — opiszę go etap po etapie.
Jak zbudować kapitał — najpierw system, potem produkty
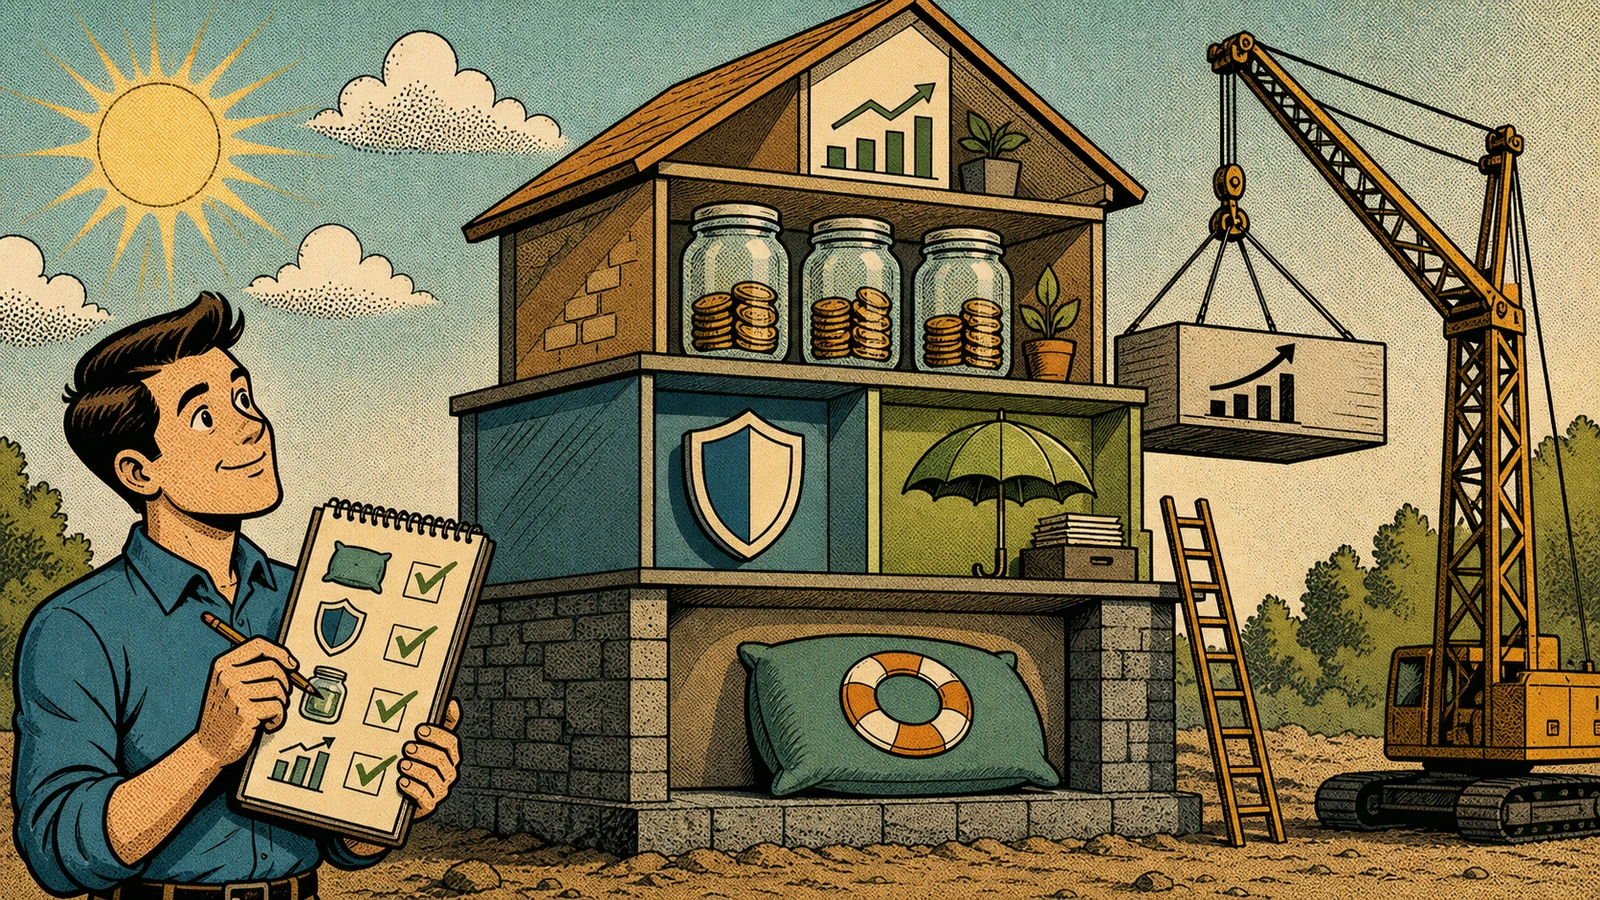
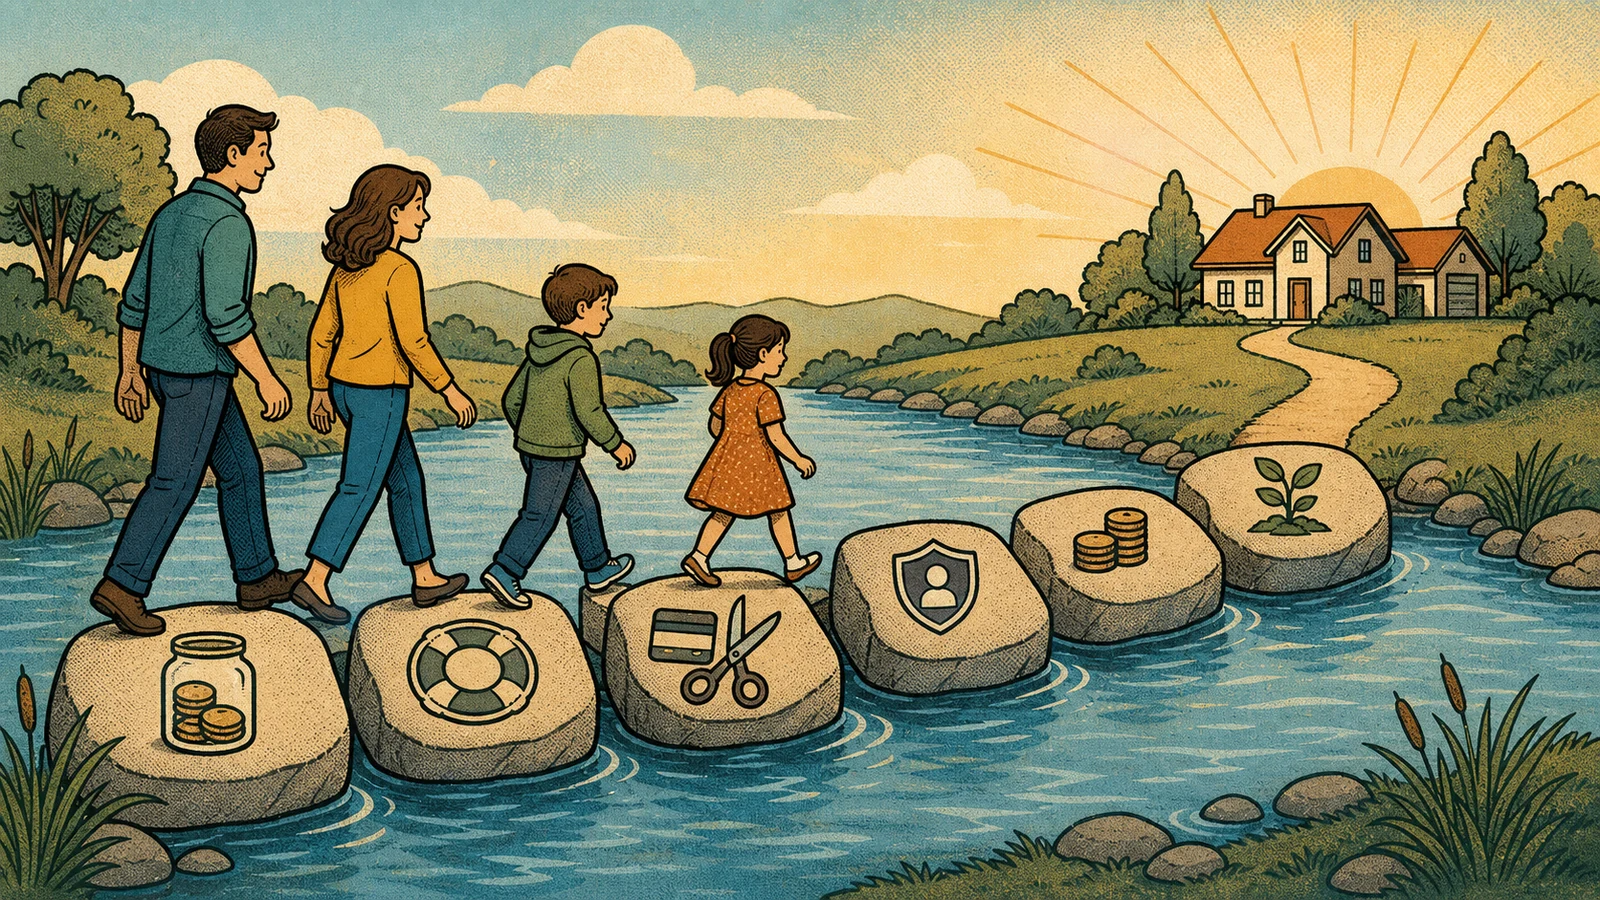
Budowa kapitału to sekwencja etapów, nie konkurs na najlepszy produkt. Zanim porównasz konta, obligacje czy ETF-y, odpowiedz na kilka pytań. Ile zostaje Ci co miesiąc? Jak długo dom poradzi sobie bez jednego dochodu? Na kiedy pieniądze mają być gotowe: za rok, pięć lat czy dwadzieścia pięć?
Dopiero po nich wybór instrumentów nabiera sensu: ten sam produkt bywa rozsądny dla jednej osoby i nietrafiony dla innej. Lokata może być dobra na poduszkę finansową i jednocześnie słaba jako jedyny plan emerytalny. Akcje mogą mieć sens w bardzo długim terminie, a być zbyt ryzykowne dla pieniędzy potrzebnych za rok. Kolejność etapów nie jest więc przypadkowa: najpierw bezpieczeństwo, potem elastyczność, na końcu wzrost.
| Etap | Co robisz | Po co |
|---|---|---|
| 1. Fundusz bezpieczeństwa | odkładasz 3–12 miesięcy kosztów życia | amortyzator na utratę dochodu |
| 2. Zabezpieczenie ryzyk | ubezpieczasz życie, zdrowie i majątek | jedno zdarzenie nie wywraca planu |
| 3. Porządek w długach | spłacasz najdroższe zobowiązania | nadwyżka pracuje dla Ciebie |
| 4. Regularne odkładanie | automatyczny przelew zaraz po wypłacie | plan działa bez silnej woli |
| 5. Narzędzia emerytalne | PPK, IKE, IKZE według Twojej sytuacji | długi horyzont z preferencjami podatkowymi |
| 6. Inwestowanie nadwyżek | portfel dopasowany do celu i terminu | ochrona i budowa wartości w czasie |
Policz swoje życie: trzy liczby na start
Fundament planu to trzy liczby. Pierwsza to koszty obowiązkowe: mieszkanie, rachunki, jedzenie, transport, raty, leki. Druga to koszty zmienne, którymi da się sterować: restauracje, ubrania, wyjazdy, prezenty. Trzecia, najważniejsza, to nadwyżka: kwota, którą możesz odkładać co miesiąc bez udawania, że nic niespodziewanego się nie wydarzy.
Plan nie może być oparty na idealnym miesiącu. Powinien przetrwać też miesiąc z oponami, dentystą i naprawą pralki. Dlatego nadwyżkę liczę ostrożnie, raczej w dół niż w górę. Lepiej zaplanować mniej i czasem dołożyć, niż co kwartał zawieszać cały system.
Fundusz bezpieczeństwa kupuje czas
Pierwsze odłożone pieniądze nie mają zarabiać, mają chronić. Fundusz bezpieczeństwa to równowartość 3–12 miesięcy kosztów życia: jednej osobie mogą wystarczyć trzy, rodzinie z dziećmi i kredytem bliżej do dwunastu. Sposób liczenia tej rezerwy opisuje hasło o poduszce finansowej w Pieniądzopedii. Te środki mają być dostępne od ręki, proste i możliwie bezpieczne, na przykład na rachunkach z gwarancjami depozytów. To nie jest miejsce na spekulację ani produkty, których wyceny nie chce się oglądać w dniu kryzysu.
Poduszka daje coś cenniejszego niż odsetki: czas. Z rezerwą można spokojniej szukać pracy, negocjować, nie sprzedawać inwestycji w dołku i nie sięgać po drogą pożyczkę. Dlatego budowę kapitału zaczynam od niej nawet u osób, które docelowo chcą inwestować odważnie. Amortyzator najpierw, silnik później.
Zabezpiecz ryzyka i zrób porządek w długach
Kapitał można budować latami i stracić sporą jego część przez jedno zdarzenie: poważną chorobę, śmierć osoby utrzymującej dom, niezdolność do pracy. Dlatego zanim na dobre ruszysz z inwestowaniem, sprawdź, co stanie się z finansami rodziny, gdyby jutro zniknął jeden dochód. Nie chodzi o każdą proponowaną polisę, tylko o ryzyka, których nie udźwigniesz z oszczędności. Przy partnerze, dzieciach i kredycie hipotecznym zwykle oznacza to ubezpieczenie na życie, przy własnym mieszkaniu — ochronę majątku i odpowiedzialności cywilnej.
Druga strona tego samego etapu to długi. Kredyt hipoteczny może być narzędziem, ale drogie zobowiązania konsumpcyjne (karta, limit w koncie, raty) potrafią po cichu pochłaniać całą nadwyżkę. Problemem jest utrata kontroli nad przyszłym dochodem, nie samo oprocentowanie. Zrób więc przegląd: najpierw zobowiązania przeterminowane, potem najdroższe, i nie dopuszczaj do nowych. Spłata drogiego długu bywa jedną z najlepszych decyzji finansowych, bo trwale zmniejsza stałe obciążenia.
Odkładaj regularnie i dziel cele według terminu
Nie wszystkie pieniądze mają ten sam termin — to podstawowa zasada planowania kapitału. Środki na remont za dwa lata traktuję inaczej niż pieniądze na emeryturę za dwadzieścia pięć lat. Cele krótkoterminowe, w horyzoncie roku czy dwóch, wymagają przede wszystkim bezpieczeństwa i dostępności. Przy horyzoncie od trzech do dziesięciu lat można szukać lepszej ochrony przed inflacją, choć zmienność wciąż potrafi zaboleć. Przy celach najdłuższych czas pracuje na Twoją korzyść, a potrzebny kapitał emerytalny można oszacować na przykład zasadą 4 procent.
Ten podział chroni przed dwoma błędami: trzymaniem całego majątku w gotówce przez dekady i lokowaniem pieniędzy potrzebnych za rok w zbyt ryzykowne aktywa. W praktyce dzielisz nadwyżkę na koszyki i zmieniasz proporcje w miarę postępów. Ważniejsza od kwoty jest powtarzalność: plan, którego nie da się utrzymać, kończy się po kilku miesiącach. Lepiej odkładać mniej, ale co miesiąc, niż ambitnie i tylko do pierwszej większej awarii.
Narzędzia emerytalne grają w jednym zespole
Emerytura z ZUS będzie ważną częścią dochodu wielu osób, ale nie powinna być planem jedynym — system publiczny działa w warunkach starzenia się społeczeństwa. Do dyspozycji są PPK, gdzie do Twoich wpłat dokłada się pracodawca i państwo. Jest też IKE ze zwolnieniem z podatku od zysków po spełnieniu warunków oraz IKZE z odliczeniem wpłat od podstawy opodatkowania. Jak ułożyć z nich własny plan, opisuję w przewodniku o odkładaniu na emeryturę w Polsce.
Te narzędzia nie konkurują ze sobą, tylko pełnią różne funkcje w jednym systemie. PPK bywają najprostszym automatycznym startem, IKZE może być korzystne przy wykorzystaniu ulgi podatkowej, a IKE przy budowaniu kapitału z myślą o wypłacie bez podatku od zysków. Różnice między tymi dwoma kontami rozbieram w porównaniu IKE czy IKZE. Najważniejsza nie jest jednak nazwa rachunku, tylko regularność wpłat i dobór ryzyka do wieku oraz celu. Konto emerytalne bez systematycznych wpłat to tylko ładna teczka na dokumenty.
Inwestowanie nadwyżek i pierwsze 90 dni
Inwestowanie jest ostatnim etapem nie dlatego, że znaczy najmniej, tylko dlatego, że wcześniej plan musi udźwignąć gorszy scenariusz. Długoterminowy portfel może zawierać lokaty, obligacje, fundusze, ETF-y czy nieruchomości — ważniejsze od kompletu jest rozumienie roli każdego elementu. Akcje mogą dawać wyższy potencjał wzrostu i potrafią mocno spadać, gotówka daje płynność, ale może przegrywać z inflacją. Jak te role wyglądają przy dwóch popularnych kierunkach, porównuję w tekście o obligacjach skarbowych i ETF-ach.
Nie musisz od razu projektować idealnego planu na trzydzieści lat. Zacznij od 90 dni:
- Miesiąc pierwszy: policz koszty życia, długi, majątek i nadwyżkę — łącznie z tym, jakie polisy już działają.
- Miesiąc drugi: ustaw automatyczny przelew na fundusz bezpieczeństwa, choćby 200–500 zł, i wybierz drogi dług do spłaty w pierwszej kolejności.
- Miesiąc trzeci: zaplanuj część długoterminową: sprawdź PPK, rozważ IKE lub IKZE i ustal, ile pieniędzy może pracować latami.
Po trzech miesiącach nie będziesz mieć dużego kapitału, ale będziesz mieć system. Nudna powtarzalność wygrywa tu ze spektakularnymi decyzjami: comiesięczny przelew, coroczny przegląd wydatków, wyższa wpłata po podwyżce. Jeśli dziś trudno odłożyć 100 zł, przy wyższych dochodach ten sam problem zwykle wraca w większej skali, więc nawyk jest wart więcej niż kwota. Najlepszy moment na start był kilka lat temu. Drugi najlepszy jest teraz.
Najczęściej zadawane pytania
Od czego zacząć budowanie kapitału?
Od policzenia trzech liczb: kosztów obowiązkowych, zmiennych i miesięcznej nadwyżki. Bez nich każdy plan jest zgadywaniem. Potem uruchom automatyczny przelew na fundusz bezpieczeństwa zaraz po wypłacie, nawet niewielki. Kolejne etapy — ubezpieczenia, spłata drogich długów, narzędzia emerytalne i inwestycje — dokładasz, gdy poprzednie już działają.
Ile powinien wynosić fundusz bezpieczeństwa?
Zwykle od trzech do dwunastu miesięcy kosztów życia. Jednej osobie ze stabilnym dochodem mogą wystarczyć trzy miesiące, rodzinie z dziećmi i kredytem bliżej do dwunastu. Trzymaj je w miejscu prostym, dostępnym i możliwie bezpiecznym: ich zadaniem jest ochrona, nie zysk. Tak rozumiana poduszka kupuje czas na spokojne decyzje, gdy znika dochód albo pojawia się duży wydatek.
Najpierw spłacać długi czy oszczędzać?
Najpierw zbuduj choć niewielką rezerwę, żeby nagła awaria nie zmuszała do kolejnej pożyczki. Potem priorytetem są zobowiązania przeterminowane i najdroższe długi konsumpcyjne: karty, limity, raty. Ich spłata trwale zmniejsza stałe obciążenia i poprawia bezpieczeństwo planu. Gdy budżet zaczyna oddychać, stopniowo zwiększasz część odkładaną na cele i emeryturę.
Czy PPK, IKE i IKZE wykluczają się nawzajem?
Nie, to narzędzia o różnych funkcjach i można korzystać z nich równolegle. PPK bywają najprostszym startem, bo do wpłat dokłada się pracodawca i państwo. IKZE pozwala odliczać wpłaty od podstawy opodatkowania, ale przy wypłacie emerytalnej pobierany jest zryczałtowany podatek. IKE daje zwolnienie z podatku od zysków kapitałowych, jeśli wypłata spełnia ustawowe warunki.
Ile pieniędzy potrzeba, żeby zacząć budować kapitał?
Mniej, niż się zwykle zakłada, bo nawyk buduje się od małych kwot, choćby 100 zł miesięcznie. Jeśli system nie działa przy małej kwocie, przy większej zwykle też się rozsypie, tylko drożej. Ważne, by przelew był automatyczny i wychodził z konta zaraz po wypłacie. Z czasem podnosisz wpłaty po podwyżkach, zamiast zwiększać wydatki o całą różnicę.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter edukacyjny, nie jest poradą inwestycyjną ani rekomendacją produktów czy instytucji. Zasady podatkowe IKE, IKZE i PPK zmieniają się, dlatego przed decyzją sprawdź aktualne przepisy i policz własny przypadek, a w razie potrzeby skonsultuj się ze specjalistą. Przykłady liczbowe ilustrują mechanizm, nie są obietnicą wyniku.