
Aktualizacja: październik 2026 r. Tekst uwzględnia zakończenie wypłat czternastej emerytury w 2026 r. i opisuje zasady, według których świadczenie jest ustalane także w kolejnych latach.
Na wyciągu bankowym czternasta emerytura zwykle nie pojawia się jako osobny przelew. ZUS wypłaca ją razem z emeryturą lub rentą, od 2023 roku co roku we wrześniu. Najłatwiej więc porównać wypłatę z sierpnia i września, pamiętając, że kwota brutto podana w komunikacie nie odpowiada kwocie, która trafia na konto.
O wysokości przelewu decydują kwota podstawowego świadczenia, składka zdrowotna oraz zaliczka na podatek. Dlatego jedna „kwota czternastki na rękę” byłaby tylko częścią odpowiedzi. Poniższe wyliczenia dotyczą jednego świadczenia wypłacanego przez jeden organ, który stosuje miesięczne pomniejszenie zaliczki PIT o 300 zł. Kwoty i terminy w tekście pochodzą z wypłaty w 2026 roku, natomiast same zasady wynikają z ustawy i obowiązują także w kolejnych latach. Dane i zasady sprawdziłem ponownie 2 października 2026 roku, po zakończeniu tegorocznych wypłat.
Ile wynosi czternasta emerytura 2026 i od jakiej kwoty jest pomniejszana
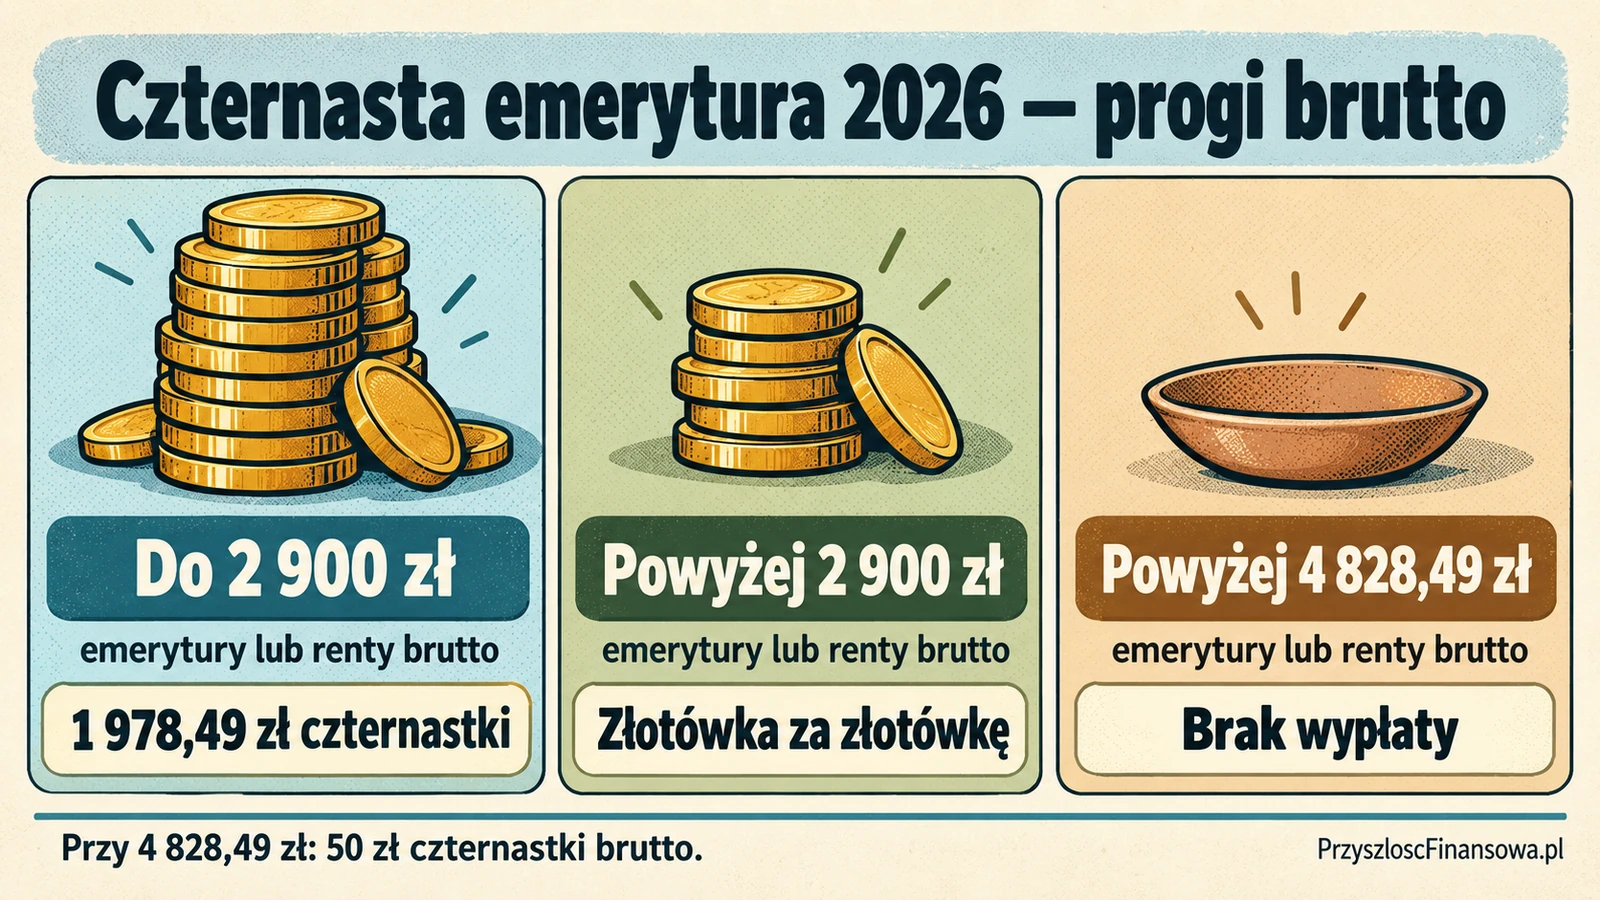
Maksymalna czternasta emerytura w 2026 roku wynosi 1 978,49 zł brutto. To równowartość najniższej emerytury obowiązującej od 1 marca 2026 roku. Pełną kwotę dostają osoby, których podstawowe świadczenie nie przekracza 2 900 zł brutto.
Po przekroczeniu tego progu działa zasada „złotówka za złotówkę”. Każda złotówka emerytury lub renty powyżej 2 900 zł obniża czternastkę o złotówkę. Przy świadczeniu 3 500 zł brutto dodatkowa wypłata wyniesie więc 1 378,49 zł brutto.
Minimalna wypłacana kwota to 50 zł brutto. Oznacza to, że czternastkę może jeszcze otrzymać osoba ze świadczeniem równym 4 828,49 zł brutto. Po przekroczeniu tej wartości dodatkowe świadczenie już nie przysługuje.
Kwota czternastki zmienia się co roku, bo ustawa wiąże ją z najniższą emeryturą obowiązującą od 1 marca tego roku, w którym świadczenie jest wypłacane. Próg 2 900 zł i minimum 50 zł są natomiast zapisane w ustawie kwotowo i nie podlegają waloryzacji. Każda podwyżka najniższej emerytury przesuwa więc w górę także granicę, powyżej której czternastka już nie przysługuje (to 2 900 zł plus pełna kwota czternastki minus 50 zł). Rada Ministrów może też ustalić w rozporządzeniu kwotę wyższą od najniższej emerytury i zrobiła tak raz, w 2023 roku.
| Rok | Pełna kwota brutto | Brak czternastki powyżej | Miesiąc wypłaty |
|---|---|---|---|
| 2023 | 2 650,00 zł | 5 500,00 zł | wrzesień |
| 2024 | 1 780,96 zł | 4 630,96 zł | wrzesień |
| 2025 | 1 878,91 zł | 4 728,91 zł | wrzesień |
| 2026 | 1 978,49 zł | 4 828,49 zł | wrzesień |
Kwotę na 2027 rok wyznaczy najniższa emerytura obowiązująca od 1 marca 2027 roku. Jej wysokość Prezes ZUS ogłasza w komunikacie przed marcową waloryzacją, a w ostatnich trzech latach robił to w połowie lutego. Do tego czasu każda podawana kwota czternastki na 2027 rok jest szacunkiem opartym na prognozie waloryzacji. Jeśli ustawa się nie zmieni, próg 2 900 zł brutto pozostanie taki sam.
Czternasta emerytura 2026 netto — tabela wyliczeń
Tabela przedstawia kwotę dodatkowego świadczenia oraz łączną wrześniową wypłatę w 2026 roku. Obliczenia zakładają składkę zdrowotną 9%, podatek według stawki 12% i miesięczne pomniejszenie zaliczki o 300 zł. Zaliczka PIT jest zaokrąglana do pełnych złotych, a składka zdrowotna do groszy. Kwota czternastki netto to różnica między łączną wypłatą netto we wrześniu a zwykłą emeryturą netto obliczoną w ten sam sposób.
| Emerytura lub renta brutto | Czternastka brutto | Czternastka netto* | Łączna wypłata netto* |
|---|---|---|---|
| 1 500 zł | 1 978,49 zł | 1 683,43 zł | 3 048,43 zł |
| 2 000 zł | 1 978,49 zł | 1 623,43 zł | 3 443,43 zł |
| 2 500 zł | 1 978,49 zł | 1 563,43 zł | 3 838,43 zł |
| 2 900 zł | 1 978,49 zł | 1 563,43 zł | 4 154,43 zł |
| 3 500 zł | 1 378,49 zł | 1 089,43 zł | 4 154,43 zł |
| 4 000 zł | 878,49 zł | 694,43 zł | 4 154,43 zł |
| 4 500 zł | 378,49 zł | 299,43 zł | 4 154,43 zł |
| 4 828,49 zł | 50 zł | 39,50 zł | 4 154,43 zł |
* Kwoty orientacyjne dla standardowych założeń opisanych nad tabelą. Faktyczny przelew może się różnić, zwłaszcza gdy kwota zmniejszająca podatek jest podzielona między płatników, wyłączona albo rozliczana przy innym świadczeniu.
Stała łączna wypłata w kilku dolnych wierszach nie jest pomyłką. Powyżej progu 2 900 zł wzrost emerytury o złotówkę obniża czternastkę o tę samą kwotę. Suma brutto pozostaje wtedy równa 4 878,49 zł, dopóki dodatkowe świadczenie nie spadnie do ustawowego minimum.
Dlaczego kwota netto może być inna niż w tabeli
Od czternastej emerytury pobierana jest składka zdrowotna. Przy pełnym świadczeniu z 2026 roku wynosi ona 178,06 zł. ZUS lub KRUS oblicza też zaliczkę na PIT od łącznej kwoty wypłacanej w danym miesiącu, dlatego podatku nie da się wiarygodnie ustalić w oderwaniu od zwykłej emerytury.
Znaczenie ma również miesięczna kwota zmniejszająca podatek. Organ rentowy stosuje co do zasady 300 zł, lecz podatnik może złożyć oświadczenie o stosowaniu 150 zł, 100 zł albo o rezygnacji z tego pomniejszenia. Tak bywa między innymi wtedy, gdy dochody wypłaca kilku płatników. Odmienny układ zaliczek zmieni wrześniowy przelew, nawet jeśli kwota brutto czternastki pozostanie taka sama.
Różnica w zaliczce pobranej w ciągu roku nie musi oznaczać różnicy w ostatecznym podatku. Roczne zeznanie PIT rozlicza wszystkie opodatkowane dochody, zaliczki i przysługującą kwotę wolną łącznie.
Kiedy ZUS i KRUS wypłacają czternastą emeryturę
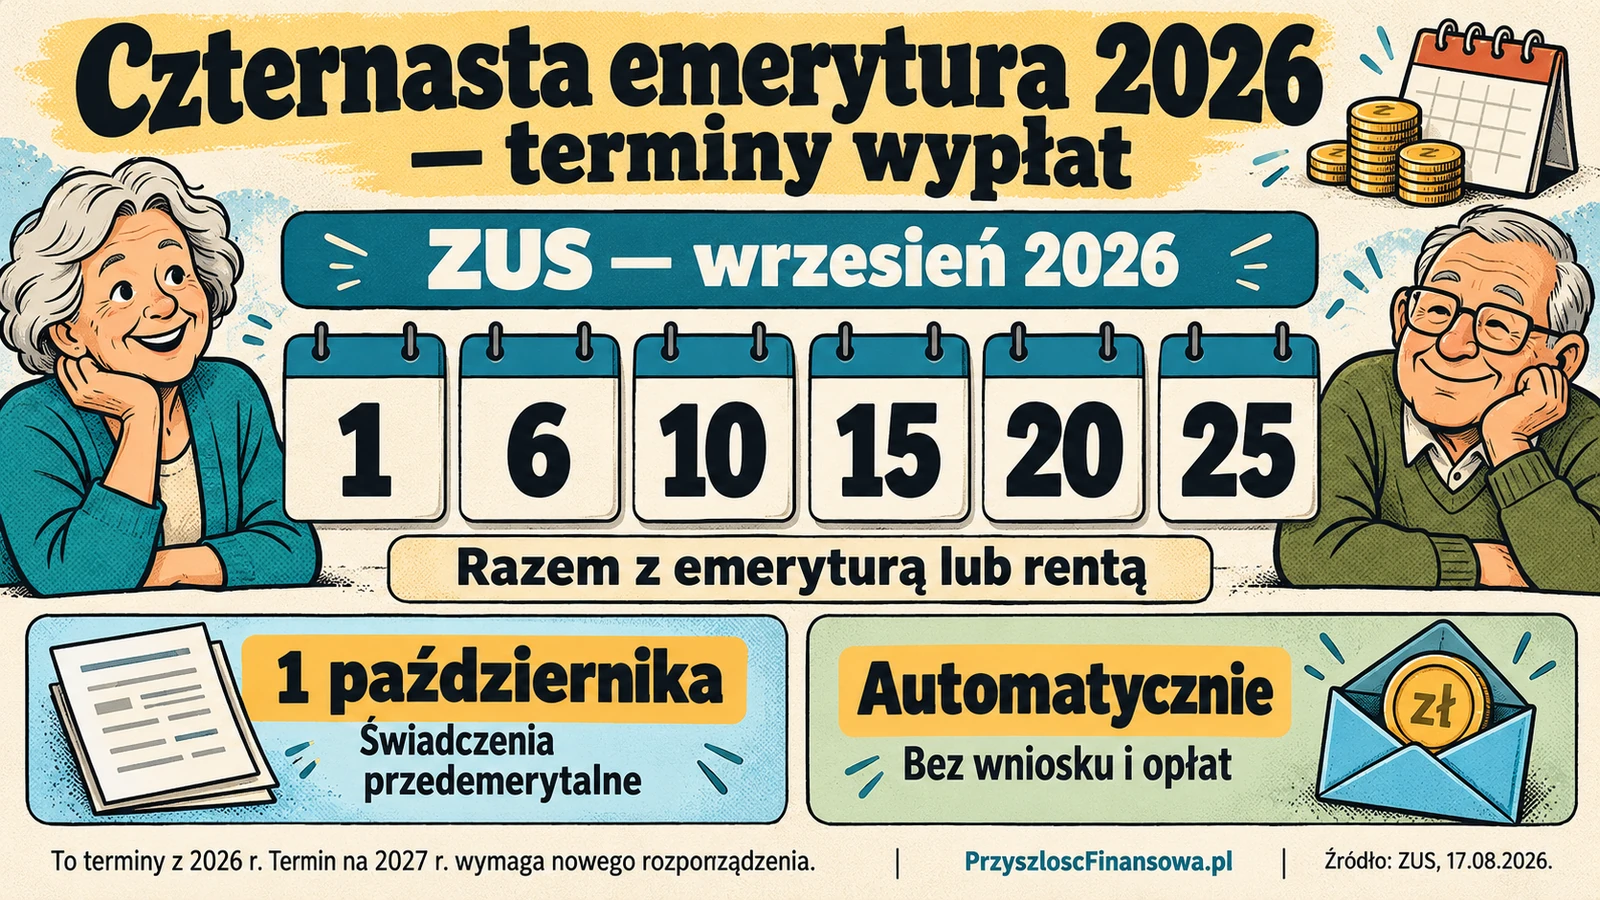
Ustawa nie podaje stałej daty wypłaty czternastki. Miesiąc wyznacza co roku Rada Ministrów w rozporządzeniu, które musi wydać najpóźniej do 31 października. Od 2023 roku, czyli odkąd czternastka jest świadczeniem corocznym, za każdym razem wskazywała wrzesień. Pieniądze przychodzą wtedy razem z emeryturą lub rentą, w zwykłym terminie płatności danej osoby, a jeżeli ten termin przypada w dzień wolny, powinny zostać przekazane wcześniej.
W 2026 roku ZUS przekazywał czternastki w terminach płatności przypadających 1, 6, 10, 15, 20 i 25 września. Osoby pobierające świadczenie lub zasiłek przedemerytalny otrzymały dodatkową wypłatę najpóźniej 1 października. Według komunikatu z 25 września 2026 roku ZUS przyznał czternastki blisko 6,3 mln osób, a ich łączna wartość przekroczyła 9,2 mld zł brutto. Po zakończeniu wypłat ZUS wysyła decyzje o przyznaniu świadczenia, a w 2026 roku zapowiedział ich wysyłkę na początek października.
Termin wypłaty w 2027 roku nie jest jeszcze znany, bo wymaga nowego rozporządzenia. W poprzednich latach rząd wydawał je między końcem maja a drugą połową sierpnia (22 sierpnia 2023 roku, 28 maja 2024 roku, 31 lipca 2025 roku i 10 sierpnia 2026 roku). Potwierdzenia miesiąca wypłaty można się więc spodziewać dopiero latem. Po czterech wrześniowych wypłatach z rzędu można zakładać ten sam miesiąc, ale do czasu wydania rozporządzenia pozostaje to przypuszczeniem.
KRUS również realizuje wypłaty z urzędu. Dotyczy to także świadczeń wypłacanych kwartalnie, jeżeli spełnione są ustawowe warunki. Wniosek, formularz ani opłata nie są potrzebne. Wiadomość z prośbą o dopłatę lub podanie danych bankowych pod pozorem uruchomienia czternastki należy potraktować jako próbę oszustwa.
Kto otrzyma świadczenie i jak liczy się kilka emerytur
Prawo do czternastki jest ustalane według stanu z ostatniego dnia miesiąca poprzedzającego wypłatę, czyli przy wypłacie wrześniowej z 31 sierpnia. Świadczenie obejmuje między innymi emerytów i rencistów z systemu powszechnego, rolniczego oraz służb mundurowych, o ile pobierane świadczenie nie jest w tym dniu zawieszone. Przy sprawdzaniu progu liczy się suma brutto świadczeń, a nie tylko jedna wybrana emerytura.
Osoba pobierająca świadczenia z ZUS i KRUS dostaje jedną czternastkę. Jej wypłatę przejmuje ZUS. Przy rencie wdowiej kwota dodatkowego świadczenia jest ustalana od sumy wypłat w zbiegu, a wypłaca ją organ prowadzący rentę rodzinną. Gdy rentę rodzinną pobiera kilka osób, przysługuje jedna czternastka podzielona między uprawnionych proporcjonalnie do ich udziałów.
Przy niektórych zbiegach pieniądze może przekazywać inny organ. Nadal nie oznacza to kilku pełnych czternastek dla jednej osoby. W decyzji lub informacji od organu powinny znaleźć się przyjęta kwota świadczeń i wysokość dodatku.
Czy z czternastki można prowadzić potrącenia i czy wpływa ona na inne świadczenia
Czternasta emerytura jest chroniona przed potrąceniami i egzekucją. ZUS ani KRUS nie pomniejszą jej na przykład o zajęcie komornicze czy potrącenie związane z odpłatnością za pobyt w placówce. Ochrona nie obejmuje składki zdrowotnej i podatku, które są publicznymi obciążeniami samej wypłaty.
Dodatkowego świadczenia nie uwzględnia się przy ustalaniu prawa do dodatku mieszkaniowego, świadczeń z pomocy społecznej, świadczeń rodzinnych ani świadczenia uzupełniającego dla osób niezdolnych do samodzielnej egzystencji. Sama wypłata czternastki nie powinna więc odebrać tych świadczeń z powodu przekroczenia kryterium dochodowego.
Jak uwzględnić czternastkę w rocznym planie wydatków
Pełna czternastka z tabeli to w standardowym wariancie około 1 563–1 683 zł netto. Rozłożona na dwanaście miesięcy daje mniej więcej 130–140 zł miesięcznie. Przy emeryturze 4 000 zł brutto dodatkowa wypłata wynosi około 694 zł netto, czyli niespełna 60 zł na miesiąc. Takie przeliczenie pomaga oddzielić jednorazowy przypływ gotówki od stałego poziomu dochodu.
Czternastkę można przypisać do wydatku, który i tak pojawi się w ciągu roku: leków, ubezpieczenia, naprawy sprzętu albo kosztów ogrzewania. Druga możliwość to zasilenie rezerwy na kilka miesięcy. Obie decyzje łatwiej podjąć po spojrzeniu na to, jak stopa zastąpienia wpływa na dochód po zakończeniu pracy.
Jednorazowe świadczenie łagodzi część wydatków, lecz nie zmienia długoterminowej relacji między emeryturą a kosztami życia. Dlatego czternastka może być jednym z elementów planu, obok decyzji o tym, jak odkładać na emeryturę we własnym zakresie.
Najczęściej zadawane pytania
Czy trzeba składać wniosek o czternastą emeryturę?
Nie. ZUS i KRUS ustalają prawo do świadczenia oraz jego wysokość z urzędu. Pieniądze trafiają razem z emeryturą lub rentą, zwykle w tym samym przelewie albo przekazie. Nie ma formularza, opłaty ani procedury uruchamianej przez telefon. Prośba o podanie danych bankowych w zamian za wypłatę dodatku powinna wzbudzić podejrzenie.
Czy osoba z emeryturą powyżej 2 900 zł dostanie czternastkę?
Tak, o ile po zastosowaniu zasady „złotówka za złotówkę” pozostanie co najmniej 50 zł brutto. Przykładowo w 2026 roku przy emeryturze 3 500 zł brutto czternastka wynosi 1 378,49 zł brutto, a graniczna kwota podstawowego świadczenia to 4 828,49 zł brutto. Po jej przekroczeniu dodatkowa wypłata nie przysługuje.
Jak wypłacana jest czternastka przy rencie rodzinnej dla kilku osób?
Na jedną rentę rodzinną przypada jedna czternasta emerytura. Organ dzieli ją między osoby uprawnione zgodnie z ich udziałami w rencie. Każda osoba otrzyma więc swoją część dodatku, a nie pełną kwotę. Przy ustalaniu progu bierze się pod uwagę łączną kwotę renty rodzinnej.
Czy czternastą emeryturę trzeba wykazać w rocznym PIT?
Tak, jest to świadczenie opodatkowane i objęte składką zdrowotną. ZUS lub KRUS pobiera zaliczkę przy wypłacie, a dane uwzględnia później w informacji podatkowej. Emeryt nie dopisuje kwoty na podstawie samego przelewu, jeśli korzysta z przygotowanego zeznania i dane płatnika są prawidłowe. Roczne rozliczenie może jednak wyrównać różnice wynikające z zaliczek pobieranych przez kilku płatników.
Kiedy będzie czternasta emerytura w 2027 roku?
Termin nie jest jeszcze znany. Miesiąc wypłaty wyznacza co roku Rada Ministrów w rozporządzeniu, które musi wydać do 31 października. W latach 2023–2026 za każdym razem był to wrzesień, a pieniądze przychodziły w zwykłych terminach płatności emerytur i rent. Rozporządzenia na 2027 rok jeszcze nie ma (stan na październik 2026 roku), dlatego wrzesień pozostaje przypuszczeniem opartym na dotychczasowej praktyce.
Ile wyniesie czternasta emerytura w 2027 roku?
Pełna kwota będzie równa najniższej emeryturze obowiązującej od 1 marca 2027 roku, chyba że Rada Ministrów ustali w rozporządzeniu kwotę wyższą. Najniższa emerytura jest podwyższana przy marcowej waloryzacji, a jej nową wysokość Prezes ZUS ogłasza zwykle w lutym. Do tego czasu każda podawana kwota jest szacunkiem. Próg 2 900 zł brutto, od którego czternastka zaczyna maleć, jest zapisany w ustawie i nie rośnie razem z emeryturami.
Stan prawny na