
Saldo konta pod koniec roku potrafi uspokoić albo przestraszyć — ale niczego nie wyjaśnia. Portfel mógł urosnąć dzięki giełdzie, choć rodzina odłożyła mniej, niż planowała. Majątek mógł stanąć w miejscu, choć spłaciliście spory kawałek kredytu. Dlatego raz w roku warto usiąść do przeglądu, który te rzeczy rozdziela — i który jest mechanizmem kontrolnym całego dziesięcioletniego planu rodziny.
To nie jest projekt na weekend. Pierwsze przygotowanie arkusza zajmie 2–3 godziny, ale każdy kolejny coroczny przegląd zamyka się w 60–90 minut. Warunek to powtarzalność — te same zasady wyceny, zbliżona data i ta sama tabela, do której co roku dopisujesz kolumnę.
Kiedy robić przegląd i co przygotować
Najbardziej naturalna data bilansowa to 31 grudnia z rodzinnym spotkaniem w styczniu: pełne lata jest najłatwiej porównać, a wnioski od razu wchodzą do planu nowego roku. Ta ścieżka ma jedną wadę — część dokumentów urzędowych za miniony rok pojawia się później. Informację o stanie konta ubezpieczonego w ZUS za 2025 rok Zakład udostępniał do 30 czerwca 2026 roku. Stąd drugi wariant: przegląd letni, po rozliczeniu PIT i publikacji IOSKU, z kompletem papierów na stole. Dla rodzin z dziećmi w wieku szkolnym taki termin ma dodatkową zaletę, bo trzyma rytm szkolny. Koniec roku szkolnego to przecież też ważny koniec roku. Jakąkolwiek datę jednak wybierzesz, wybierz jeden rytm i się go trzymaj — data ma mniejsze znaczenie niż powtarzalność.
Przed spotkaniem zbierz w jednym miejscu: salda rachunków i lokat na dzień bilansowy, wyceny rachunków maklerskich, funduszy, PPK, IKE i IKZE, harmonogramy kredytów z aktualnym saldem kapitału, dokumenty polis, ostatni PIT oraz IOSKU z prognozą emerytury. Samą informację znajdziesz po zalogowaniu do eZUS w Panelu ubezpieczonego, w zakładce „Informacje o stanie konta”; dla osób, które 31 grudnia 2025 roku miały ukończone 35 lat, dokument zawiera też hipotetyczną wysokość emerytury. To coś innego niż kalkulator emerytalny ZUS — ten drugi prognozuje świadczenie z uwzględnieniem przyszłych składek i założeń makroekonomicznych, więc jego wynik to narzędzie planistyczne.
Krok 1: majątek netto — i skąd właściwie się wziął
Pierwszy wynik przeglądu to jedna liczba: aktywa minus zobowiązania na dzień bilansowy. Nie chodzi o księgową perfekcję, tylko o te same zasady wyceny rok po roku:
| Składnik | Wartość do przeglądu |
|---|---|
| konta, oszczędności, lokaty | saldo na dzień bilansowy |
| inwestycje, IKE, IKZE, PPK | wartość rynkowa rachunku, nie suma wpłat |
| nieruchomość | konserwatywny szacunek tą samą metodą co rok wcześniej |
| samochód | przybliżona wartość sprzedaży, jeśli jest istotnym składnikiem |
| kredyty | pozostały kapitał do spłaty |
| karta i limity | wykorzystane zadłużenie, nie przyznany limit |
Przy mieszkaniu nie wybieraj co roku najwyższej ceny ofertowej z internetu — konserwatywne oszacowanie tą samą metodą mówi więcej niż optymistyczne skoki. A poza tym cena ofertowa jest zwykle nieco wyższa niż cena transakcyjna. Stan konta w ZUS trzymaj osobno, w części emerytalnej: to nie jest majątek, którym można dziś dysponować. Warto też wyprowadzić dwie wartości równolegle — majątek netto ogółem oraz sam majątek finansowy, bo wzrost wyceny mieszkania nie poprawia płynności rodziny.
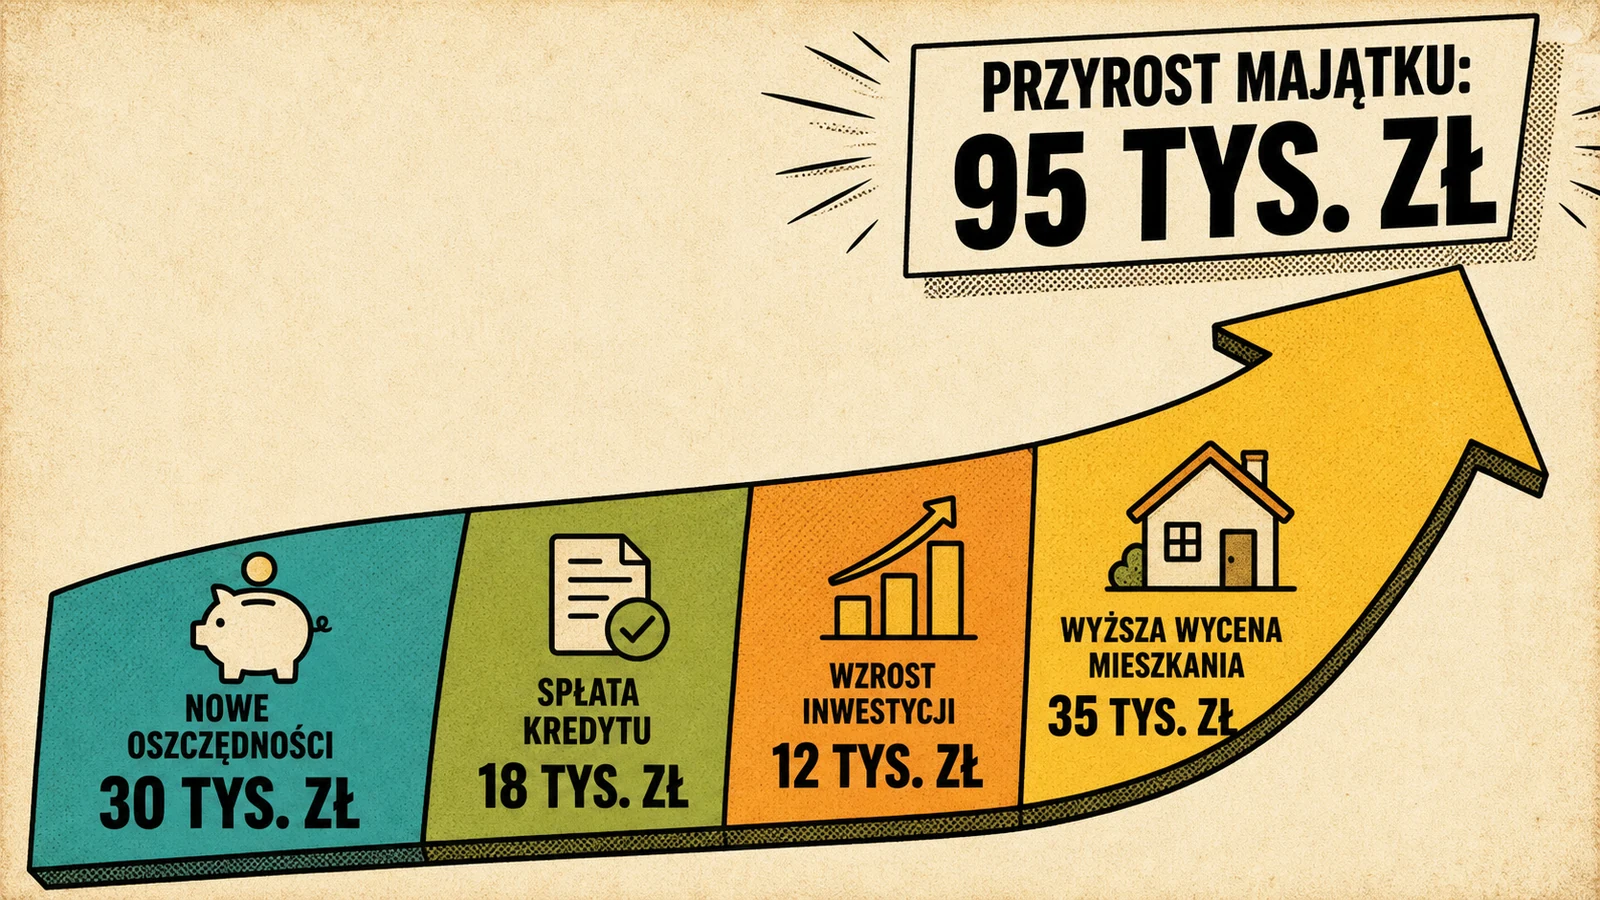
Przykład: aktywa 1 070 000 zł (gotówka 60, inwestycje 150, PPK/IKE/IKZE 90, mieszkanie 720, samochód 50 tysięcy) minus zobowiązania 425 000 zł daje 645 000 zł majątku netto. Rok wcześniej było 550 000 zł, więc przyrost wynosi 95 000 zł, czyli 17,3%. Brzmi świetnie — ale dopiero rozbicie tej kwoty pokazuje, skąd wziął się przyrost: 30 tysięcy to nowe oszczędności, 18 tysięcy spłacony kapitał kredytu, 12 tysięcy wzrost inwestycji, a 35 tysięcy podniesiona wycena mieszkania. Z własnej pracy rodziny pochodzi więc połowa przyrostu — reszta to rynek, który równie dobrze mógł pójść w drugą stronę.
Krok 2: cashflow — ile naprawdę odłożyliście
Najczęstszy błąd przeglądu to utożsamienie wzrostu portfela z oszczędzaniem. Jeżeli rachunek inwestycyjny urósł ze 100 do 125 tysięcy przy 10 tysiącach wpłat, rodzina odłożyła 10 tysięcy — pozostałe 15 to zmiana wyceny. Dlatego cashflow liczy się osobno: dochody, koszty życia, obsługa długu i nowe oszczędności, każde na własnej pozycji.
W liczbach z przykładu: dochody netto 216 000 zł, koszty 168 000 zł, z nadwyżki 48 000 zł na spłatę kapitału kredytu poszło 18 000 zł, a na nowe oszczędności i inwestycje 30 000 zł. Plan zakładał 36 000 zł, więc wykonanie wyniosło 83%. Czy to porażka? Zależy od przyczyny — jednorazowy remont za 8 tysięcy to zupełnie inna historia niż trwały wzrost kosztów o 700 zł miesięcznie, którego nikt nie zauważył. Pierwszy może się sam skorygować, natomiast drugi to już kwestia, która wymaga zastanowienia. Spłacony kapitał kredytu lepiej pokazywać osobno: nie są to płynne oszczędności, ale realnie powiększają majątek.
Przy porównaniach z danymi ogólnopolskimi uważaj na miary. GUS podaje przeciętne wynagrodzenie w gospodarce narodowej — 9562,88 zł brutto za I kwartał 2026 roku — oraz węższe, dla sektora przedsiębiorstw: 9396,33 zł za II kwartał. To różne wskaźniki i żaden nie zastąpi rzeczywistych wpływów na Wasze konta (które zresztą są wartością netto).
Kroki 3 i 4: cele na trajektorii i przegląd ryzyk
Pieniądze mają finansować cele, więc trzecim krokiem jest wyjęcie planu sprzed roku i sprawdzenie każdej pozycji w czterech kolumnach: cel, termin, stan planowany na dziś, stan rzeczywisty. Liczy się trajektoria. 40 tysięcy na koncie celu „120 tysięcy za osiem lat” może oznaczać wyprzedzenie planu albo poważne opóźnienie, zależnie od tego, ile powinno już być. Przy celu emerytalnym zestaw prywatny kapitał z aktualną prognozą ZUS i pamiętaj, że prognoza zmienia się także bez zmiany Twojej sytuacji, bo zmieniają się jej założenia.
Czwarty krok łatwo pominąć, bo nie odpowiada na pytanie „ile zarobiliśmy?”, lecz na ważniejsze: co może wykoleić nasz plan finansowy? W praktyce wystarczą trzy kontrole.
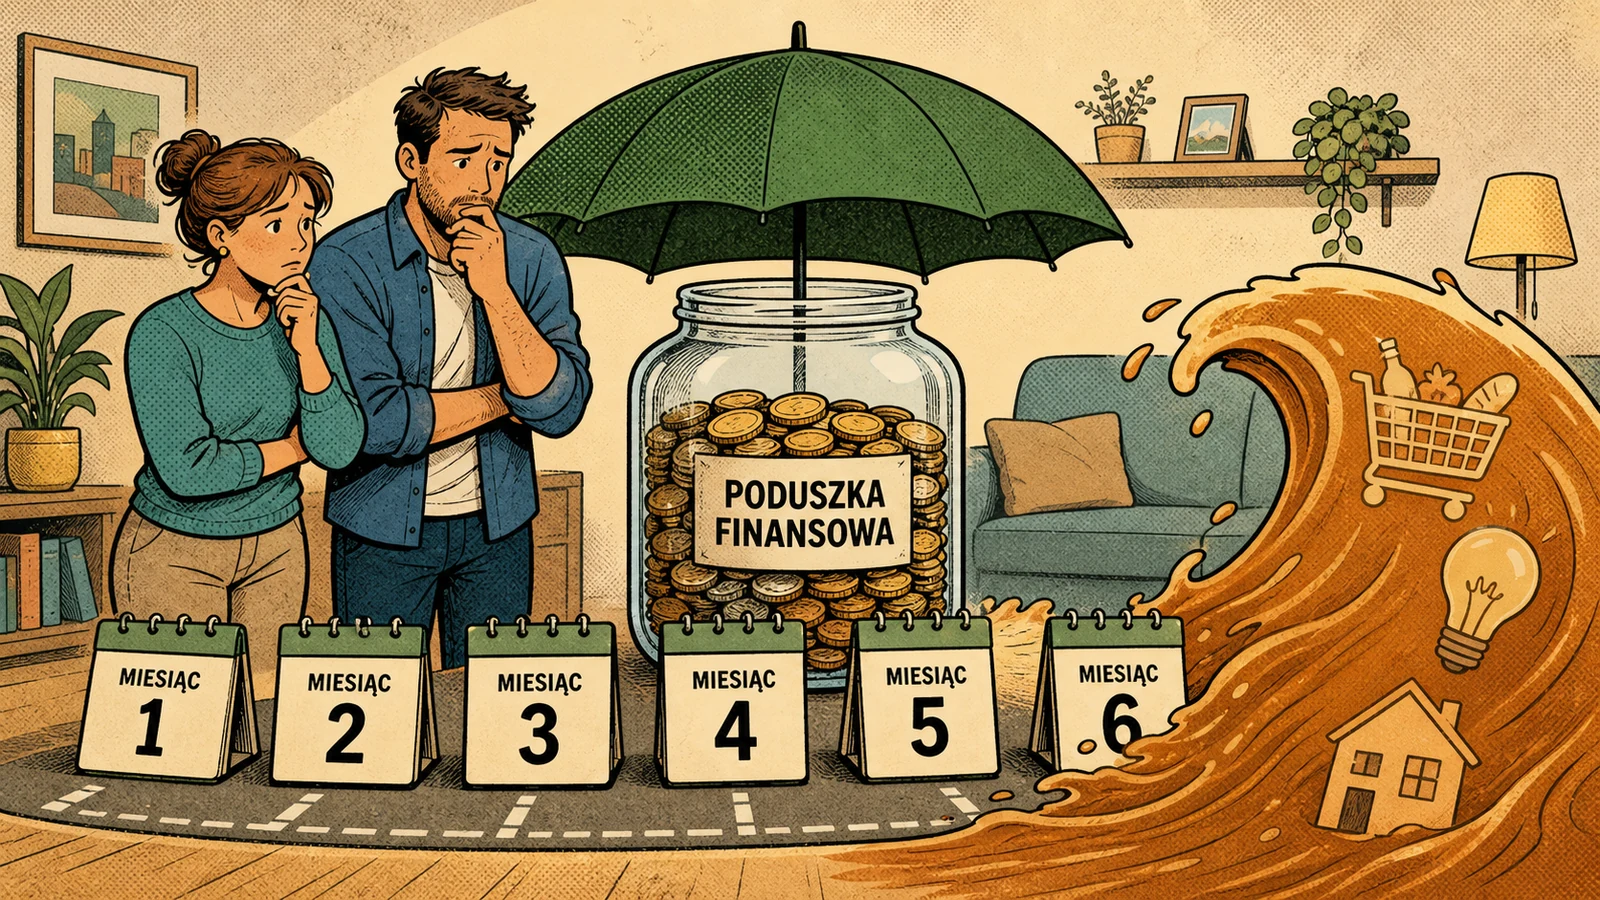
Pierwsza dotyczy poduszki bezpieczeństwa. Warto patrzeć na nią zarówno jako na konkretną kwotę, jak i na liczbę miesięcy, przez które pozwoli pokrywać najważniejsze wydatki. Jeśli rok temu 60 tys. zł przy kosztach krytycznych na poziomie 10 tys. zł miesięcznie dawało 6 miesięcy bezpieczeństwa, to dziś — przy kosztach wynoszących 11,5 tys. zł — ta sama kwota wystarczy już tylko na około 5,2 miesiąca. Nominalnie poduszka się nie zmniejszyła, ale realna odporność finansowa rodziny spadła. O tym, jak dobrać odpowiednią liczbę miesięcy, piszę szerzej w tekście o poduszce bezpieczeństwa rodziny.
Druga kontrola to ochrona ubezpieczeniowa. Sprawdź, czy suma ubezpieczenia nadal odpowiada wysokości zobowiązań, sytuacji dzieci i aktualnym kosztom życia, a także czy wskazani w polisie uposażeni są nadal właściwi.
Trzecia to stress test raty kredytu. Zamiast próbować przewidywać kolejne decyzje RPP, sprawdź, jak zmieniłby się Twój budżet przy wyższym oprocentowaniu. Warto policzyć co najmniej trzy warianty: oprocentowanie obecne, wyższe o 1 punkt procentowy oraz wyższe o 2 punkty procentowe. Tak robią banki przy udzielaniu kredytu hipotecznego.
Przy 410 tys. zł pozostałego kapitału i 22 latach spłaty rata równa wynosi modelowo około 2801 zł przy oprocentowaniu 6%, 3048 zł przy 7% i 3305 zł przy 8%. Wzrost oprocentowania o 2 punkty procentowe oznacza więc ponad 500 zł dodatkowego obciążenia miesięcznie. Dla kontekstu stopa referencyjna NBP wynosi obecnie 3,75%, ale w takich obliczeniach należy posługiwać się oprocentowaniem własnego kredytu wynikającym z umowy, a nie samą stopą z komunikatu banku centralnego.
Krok 5: korekty — i checklista całego przeglądu
Przegląd finansów bez konkretnych decyzji łatwo zamienia się w zwykłe podsumowanie liczb. Dlatego podsumowanie warto zakończyć maksymalnie trzema działaniami, najlepiej od razu przełożonymi na konkretne miesięczne kwoty. W naszym przykładzie mogą to być: przez najbliższe sześć miesięcy odkładamy dodatkowe 1500 zł miesięcznie na poduszkę bezpieczeństwa, aż ponownie osiągnie równowartość sześciu miesięcy kosztów; po zrealizowaniu tego celu te same 1500 zł kierujemy na inwestycje emerytalne; przed końcem okresu stałego oprocentowania kredytu ponownie analizujemy wysokość raty i dostępne warianty.
Na koniec ustal też kilka mierzalnych punktów odniesienia na następny przegląd. Mogą to być na przykład: poduszka bezpieczeństwa na poziomie co najmniej 69 tys. zł, saldo kredytu hipotecznego nieprzekraczające 390 tys. zł oraz realizacja rocznego planu oszczędności w co najmniej 95%. Dzięki temu za rok nie trzeba będzie zastanawiać się, czy plan został wykonany — wystarczy porównać wyniki z ustalonymi wartościami. Ostatni krok jest najprostszy: od razu wpisz datę kolejnego przeglądu do kalendarza.
Skrócona checklista całości wygląda tak:
Pobierz checklistę rocznego przeglądu finansów
Dwustronicowy formularz do wydruku: majątek netto, cashflow, cele, ryzyka i trzy korekty na kolejne 12 miesięcy.
| Krok | Co policzyć | Co zapisać |
|---|---|---|
| 1. majątek netto | aktywa − zobowiązania, tą samą metodą co rok temu | kwota, zmiana r/r i jej źródła |
| 2. cashflow | dochody − koszty − obsługa długu | nowe oszczędności vs plan (w %) |
| 3. cele | każdy cel: termin, plan na dziś, stan rzeczywisty | które przyspieszyć, które przeskalować |
| 4. ryzyka | poduszka w miesiącach, sumy polis, rata +1/+2 pp | największa słabość roku |
| 5. korekty | maksymalnie trzy zmiany przelewów | kwoty, wartości kontrolne, data przeglądu |
Rosnący majątek nie oznacza automatycznie rosnącego bezpieczeństwa. Portfel może pęcznieć dzięki giełdzie i cenom mieszkań, podczas gdy poduszka realnie topnieje, polisa nie nadąża za zobowiązaniami, a przyszła rata staje się coraz cięższa. Przegląd raz w roku zmusza do spojrzenia na majątek, przepływy, cele i ryzyka jednocześnie, dzięki czemu kończy się odpowiedziami na pytania: czy jesteśmy w lepszej sytuacji niż rok temu, czy nadal zmierzamy tam, gdzie chcieliśmy, i co konkretnie zmieniamy od następnego miesiąca.
Najczęściej zadawane pytania
Kiedy najlepiej robić roczny przegląd finansów osobistych?
W terminie, który dacie radę powtarzać co roku — powtarzalność jest ważniejsza niż precyzja daty. Najpopularniejszy rytm to bilans na 31 grudnia i spotkanie w styczniu, bo wnioski od razu zasilają plan nowego roku. Komplet dokumentów urzędowych — PIT po rozliczeniu i IOSKU z ZUS, udostępniane do 30 czerwca — daje z kolei przegląd letni. Można też połączyć oba podejścia: główny przegląd w styczniu i krótka aktualizacja części emerytalnej latem, gdy pojawi się nowa informacja z ZUS.
Czy stan konta w ZUS wliczać do majątku netto?
Lepiej nie — trzymaj go w osobnej, emerytalnej części przeglądu. Zapis na koncie w ZUS nie jest aktywem, którym można dysponować jak rachunkiem oszczędnościowym czy IKE: nie sprzedasz go, nie przesuniesz i nie użyjesz w kryzysie. Do rodzinnego bilansu wchodzą aktywa realnie dostępne, a informacja z ZUS i prognoza emerytury służą do czego innego — do oceny, jak duży prywatny kapitał musi uzupełnić przyszłe świadczenie. Dzięki temu rozdzieleniu majątek netto nie rośnie na papierze szybciej, niż rośnie Wasze rzeczywiste bezpieczeństwo.
Co zrobić, gdy plan oszczędności został wykonany tylko w 80%?
Najpierw znajdź przyczynę, dopiero potem korektę — te 20% różnicy może mieć zupełnie różne źródła. Jednorazowy wydatek w rodzaju remontu nie wymaga zmian: plan wraca na tory sam. Trwały wzrost kosztów życia to sygnał do przeliczenia budżetu i albo obniżenia planu do realnego poziomu, albo znalezienia cięć. Najgorsza reakcja to ogólnikowe „musimy oszczędzać więcej” — zamiast niej ustaw konkretną, automatyczną kwotę od następnego miesiąca i wpisz ją jako wartość kontrolną kolejnego przeglądu.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter edukacyjny i nie jest indywidualną poradą finansową. Kwoty w przykładach — w tym raty przy różnych stopach — są wyliczeniami modelowymi ilustrującymi mechanizm, a nie prognozą; rzeczywisty harmonogram zależy od umowy kredytowej. Dane ZUS, GUS i NBP pochodzą z okresów wskazanych w treści — przed decyzjami sprawdź aktualne wartości u źródła.