
Kiedy jako doradca finansowy siadam z rodziną nad jej budżetem, prawie nigdy nie słyszę pytania o to, ile trzeba zarabiać. Słyszę inne: co robić najpierw, skoro dzieci, kredyt i emerytura upominają się o te same pieniądze naraz. I to jest właściwe pytanie, bo dziesięcioletniego planu nie da się oprzeć na zgadywaniu, ile będziemy zarabiać w 2036 roku. Da się go za to oprzeć na czymś pewniejszym: na przewidywalnych etapach życia rodziny.
W ciągu dekady dziecko może przejść z podstawówki na studia. Rata kredytu może przestać być największym wydatkiem albo przeciwnie — urosnąć po zmianie warunków. Jedno z rodziców może awansować, przejść na swoje albo na jakiś czas ograniczyć pracę. Dobry plan nie przewiduje wszystkich możliwych scenariuszy, tylko ustala, co rodzina zrobi z pieniędzmi, kiedy kolejny etap nadejdzie.
Trzy warstwy, z których składa się plan finansowy rodziny
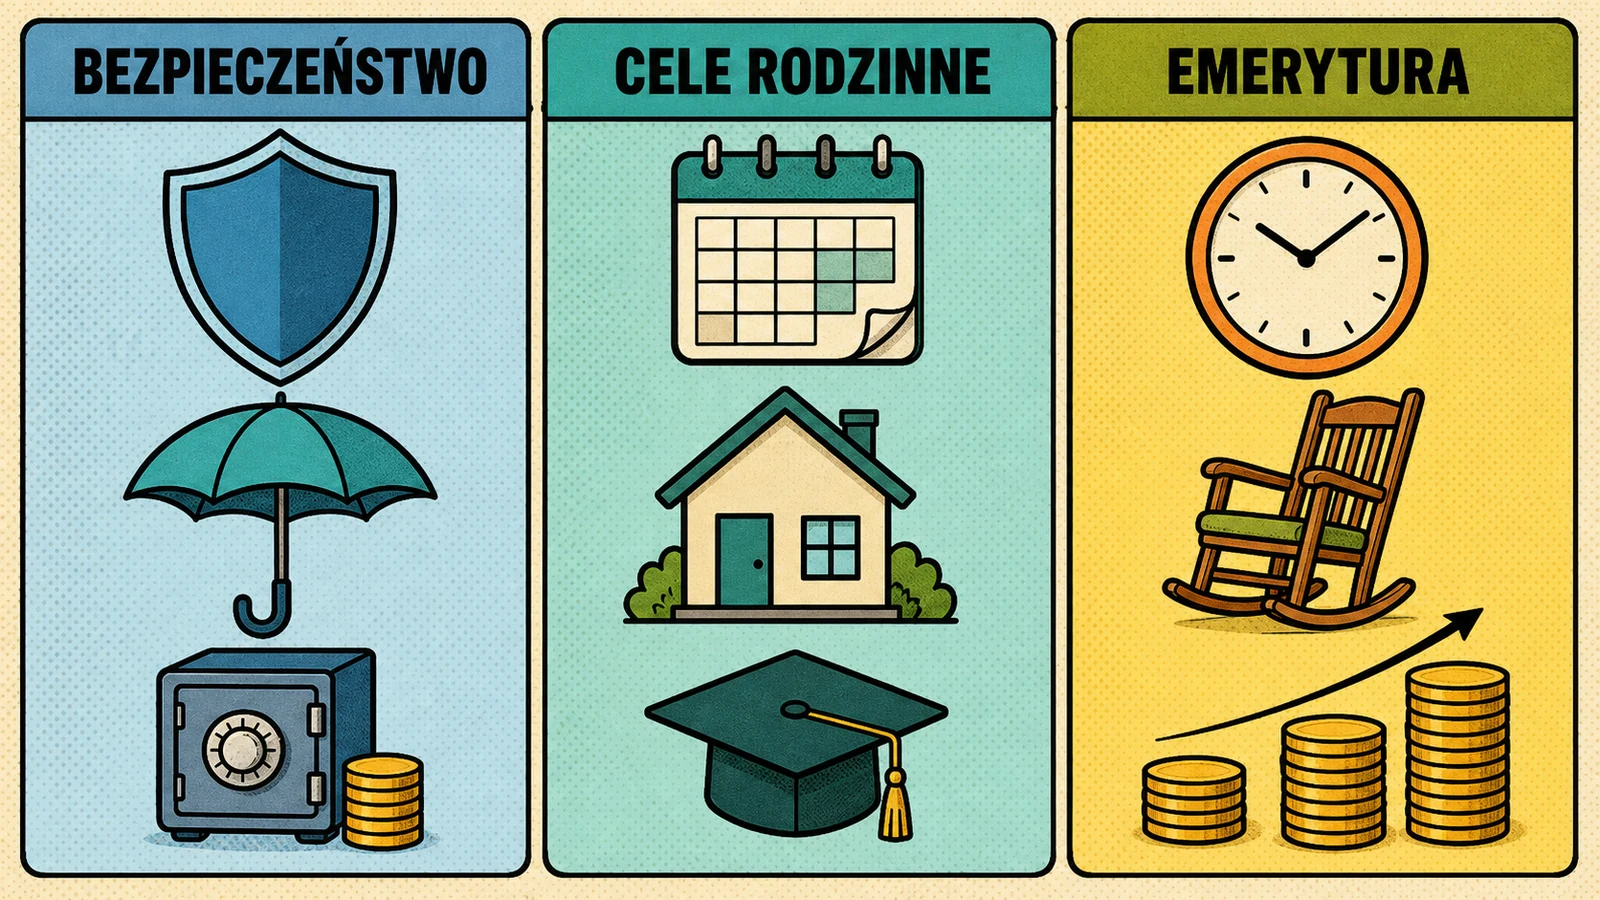
Zanim pojawią się kwoty, potrzebna jest mapa. Finanse rodziny można podzielić na trzy równoległe warstwy i każda z nich musi istnieć w planie od pierwszego roku.
Pierwsza to bezpieczeństwo: płynna rezerwa, podstawowa ochrona ubezpieczeniowa i brak zobowiązań, których obsługa wywraca budżet przy pierwszym większym problemie. Ta warstwa nie zarabia — kupuje rodzinie czas na reakcję, gdy coś pójdzie nie tak.
Druga warstwa to cele rodzinne z konkretnym terminem: wkład własny, remont, edukacja dzieci, pomoc przy starcie w dorosłość. Ich wspólną cechą jest data — pieniądze muszą być gotowe w określonym roku, a nie „kiedyś”.
Trzecia to przyszłość rodziców, przede wszystkim dodatkowe oszczędności emerytalne. Ta warstwa najczęściej przegrywa z bieżącymi potrzebami dzieci, chyba dlatego, że jej termin wydaje się odległy, a ludzie mają tendencję do wybierania dzisiaj zamiast jutro. I to dlatego właśnie wymaga osobnego strumienia: dekady bez oszczędzania emerytalnego nie da się później odkupić, bo tracimy najdłużej pracujące wpłaty. Szerzej o mechanice budowania majątku piszę w tekście o budowaniu kapitału na przyszłość — tutaj skupiam się na tym, jak te warstwy spiąć w jeden rodzinny plan z terminami.
Jak ułożyć plan finansowy rodziny krok po kroku
Sama budowa planu zajmuje jeden lub dwa wieczory i nie wymaga żadnych narzędzi poza arkuszem albo kartką. Kolejność kroków ma znaczenie, bo każdy korzysta z poprzedniego. Zaczynamy od faktów, potem dokładamy terminy, a dopiero na końcu kwoty — odwrotna kolejność kończy się planem, który może i wygląda dobrze, ale nie działa wcale.
- Spisz stan obecny: wpływy netto, koszty życia, raty, oszczędności, PPK, IKE, IKZE. Oddziel majątek od przepływów — mieszkanie warte 800 tysięcy nie zapłaci comiesięcznych rachunków (ale czynsz z najmu już tak).
- Narysuj oś czasu na 10 lat. Zaznacz wiek dzieci w każdym roku, przejścia szkolne, przewidywany koniec 800+, ważne momenty kredytu, wiek rodziców.
- Każdemu większemu celowi przypisz termin i kwotę w dzisiejszych pieniądzach. Wystarczy przedział, na przykład 50–80 tysięcy na start dziecka — raz do roku go zaktualizujesz.
- Określ minimum, cel i wersję ambitną. Gdy wszystkie cele są równie obowiązkowe, plan robi się niemożliwy do zrealizowania.
- Przełóż cele na miesięczne przepływy: ile z nadwyżki idzie na bezpieczeństwo, ile na wydatki roczne, dzieci, mieszkanie i emeryturę.
- Zautomatyzuj. Przelewy na cele wychodzą dzień po wypłacie, a nie z tego, co zostanie pod koniec miesiąca — bo z reguły nie zostaje nic, w myśl zasady „z pustego i Salomon nie naleje”.
- Ustal reguły na zmiany: co robicie z podwyżką, z końcem 800+, z uwolnioną ratą po spłacie kredytu.
Najwięcej pracy jest za pierwszym razem — i to jest normalne. Kolejne lata to już tylko aktualizacja liczb i dat, zwykle godzina zamiast dwóch wieczorów. Jeżeli któryś krok wydaje się za trudny, zacznij od uproszczonej wersji: lepszy działający szkic niż idealny plan, który nigdy nie powstał.
Budżet rodzinny jest wykonawcą planu, nie policjantem wydatków
Klasyczny budżet odpowiada na pytanie, na co poszły pieniądze. Budżet spięty z planem dziesięcioletnim odpowiada na inne: ile z tego miesiąca przesunęliśmy w stronę każdego z naszych celów. Praktycznie wystarczy pięć strumieni: bieżące utrzymanie, wydatki nieregularne, bezpieczeństwo, cele dzieci i mieszkaniowe oraz emerytura.
Rozdzielenie wydatków nieregularnych od rezerwy to drobiazg, który ratuje cały system. Ubezpieczenie samochodu płacone raz w roku nie jest awarią. Wakacje też nie są. Skoro da się je przewidzieć, powinny mieć własny fundusz — a rezerwa zostaje na zdarzenia, których naprawdę nie dało się przewidzieć. Bez tego rozdzielenia poduszka topnieje co roku w lipcu i plan wraca do punktu wyjścia.
Jest jeszcze jedna pozycja, którą w domowych zestawieniach notorycznie się pomija: PPK. Wpłata pracownika znika z wynagrodzenia, zanim pieniądze dotrą na konto, a wpłata pracodawcy w ogóle nie przechodzi przez rachunek bankowy. Jeżeli nie wykażesz ich w warstwie emerytalnej, plan zaniża faktyczne oszczędzanie rodziny — a to psuje decyzje o tym, ile jeszcze dokładać.
Jak pogodzić bezpieczeństwo, dzieci i emeryturę, gdy pieniędzy nie starcza
Najgorszy model to finansowanie celów po kolei w skali całego życia: najpierw mieszkanie, potem dzieci, a emerytura, „jak dzieci się usamodzielnią”. Rodzic w tym modelu zaczyna poważne oszczędzanie emerytalne po pięćdziesiątce i nie ma już czym nadrobić straconych lat.
Lepszy model nazywam podłogą z priorytetem i przekierowaniem. Podłoga to minimum, którego nie naruszamy: rezerwa nie spada poniżej ustalonego poziomu, a strumień emerytalny płynie zawsze, choćby był mały. Priorytet to cel, który w danym etapie dostaje największą część nadwyżki. Przekierowanie oznacza, że zakończenie jednego celu automatycznie zasila następny — pieniądze nie wracają do konsumpcji, tylko przechodzą dalej.
Przy godzeniu celów pomaga też rozróżnienie między celem a sposobem jego realizacji. Celem jest dobry start dziecka — niekoniecznie 300 tysięcy na jego mieszkanie. Jeżeli budżet nie udźwignie pełnej wersji, można zmienić kwotę, termin albo zakres pomocy. Jak policzyć i poukładać sam kapitał dla dziecka, rozkładam osobno w tekście o odkładaniu na przyszłość dziecka. Z własną emeryturą takiej elastyczności nie ma — czasu się nie dokupi.
Kamienie milowe: jak może wyglądać dekada planu
Oś czasu każdej rodziny będzie inna — rodzice dwulatka mają przed sobą inne punkty niż rodzice siedemnastolatki. Logika etapów jest jednak wspólna i wygląda mniej więcej tak:
| Lata | Główne zadanie | Co dzieje się w budżecie |
|---|---|---|
| 1–2 | zbudowanie systemu | inwentaryzacja, automatyzacja przelewów, zabezpieczenie płynności, sprawdzenie PPK i ochrony ubezpieczeniowej |
| 3–4 | pierwsze punkty decyzyjne | plany mieszkaniowe i kredytowe zestawione z resztą celów; aktualizacja kwot na edukację dzieci |
| 5 | półmetek | pełne przeliczenie dekady: dochody, saldo kredytu, stan oszczędności, przesunięcia celów |
| 6–7 | wykorzystanie wzrostu dochodów | część podwyżek podnosi automatyczne wpłaty; cele dzieci coraz bliżej, więc ich pieniądze coraz bezpieczniej |
| 8–9 | przygotowanie płynności | kwoty na studia czy start dziecka przechodzą w formę dostępną na czas; wygasające cele zasilają emeryturę |
| 10 | zamknięcie dekady | rozliczenie celów i projekt kolejnych 10 lat — zwykle z większym udziałem emerytury |
W zestawieniu nie chodzi o to, że mieszkanie kupuje się w trzecim roku, a studia planuje w siódmym. Chodzi o rytm: system → decyzje → półmetek → ochrona terminów → przekierowanie. Kiedy rodzina zna ten rytm, pojedyncze zaskoczenie nie wywraca całości.
PPK, IKE, IKZE i świadczenia: z czego składa się warstwa przyszłości
W warstwie emerytalnej najbardziej opłaca się zaczynać od rozwiązań, w których do Twoich pieniędzy dokłada się ktoś jeszcze. W PPK do podstawowej wpłaty pracownika w wysokości 2% wynagrodzenia pracodawca dokłada co najmniej 1,5%, a państwo 250 zł wpłaty powitalnej i 240 zł dopłaty rocznej po spełnieniu warunków. Rezygnując z własnej wpłaty, rodzina rezygnuje więc także z cudzych — dlatego decyzji o wyjściu z PPK nie można liczyć tak, jak zwykłego przeniesienia dwustu złotych między kontami. Pełną mechanikę czterech warstw emerytalnych opisałem w przewodniku po odkładaniu na emeryturę w Polsce.
Wymienione wyżej limity to maksima. Plan rodziny nie jest nieudany dlatego, że nie wypełnia 28 260 zł na IKE — jest nieudany wtedy, gdy strumień emerytalny w ogóle nie płynie.
Świadczenia rodzinne włączaj do planu z datą końca. 800+ wygasa z osiemnastymi urodzinami dziecka, a przepisy w horyzoncie dekady mogą się zmieniać — dlatego świadczenie powinno mieć przypisaną funkcję (na przykład: pokrywa zajęcia i część kosztów dziecka, dzięki czemu z pensji odkładacie stałą kwotę na edukację), ale nie powinno podpierać wieloletnich stałych zobowiązań. Koniec świadczenia, koniec żłobka czy spłata raty to naturalne momenty, w których plan z góry przewiduje przekierowanie uwolnionych pieniędzy — zanim wchłonie je codzienność.
Co najczęściej wykoleja plan dziesięcioletni
Z mojej praktyki wynika, że plany rodzinne rzadko przegrywają z rynkiem. Przegrywają z czterema nawykami. Pierwszy: cała podwyżka podnosi poziom życia, więc dochody rosną, a nadwyżka stoi w miejscu — dlatego regułę podziału podwyżki ustala się, zanim ona przyjdzie. Drugi: dzieci dostają wszystko, emerytura „poczeka” — po dekadzie potrzeby dzieci wciąż istnieją, a rodzice stracili najcenniejsze lata procentu składanego. Trzeci: rata kredytu zjada całą nadwyżkę i choć rodzina formalnie ma mieszkanie, nie ma już z czego finansować pozostałych warstw; dlatego ratę ocenia się razem z resztą planu. Czwarty: plan nie zmienia się razem z rodziną i po pięciu latach realizuje cele ustalone dla zupełnie innej sytuacji.
Na ten ostatni nawyk lekarstwem jest przegląd. Nie trzeba co miesiąc projektować planu od nowa — wystarczy raz w roku sprawdzić dochody, koszty, saldo zobowiązań, stan oszczędności i terminy największych celów, a poza rytmem rocznym reagować na duże zdarzenia: narodziny dziecka, zmianę pracy, nowy kredyt, poważną chorobę. Plan bez aktualizacji po kilku latach jest tylko dokumentem historycznym. Osobne miejsce w planie ma też warstwa zabezpieczająca — odpowiedniej wielkości rezerwa, plan działania na wypadek utraty dochodu i ochrona ubezpieczeniowa rodziny. Każdy z tych tematów rozłożę na czynniki pierwsze w kolejnych tekstach tego cyklu; w planie dziesięcioletnim wystarczy zaznaczyć ich miejsce, bo bez nich jedno niekorzystne zdarzenie potrafi zatrzymać wszystkie pozostałe cele.
Dobry plan na 10 lat nie mówi: „w 2036 roku będziemy mieli dokładnie 427 300 zł”. Mówi: wiemy, co chronimy w pierwszej kolejności, ile co miesiąc płynie na każde z ważnych zadań, kiedy zmieniamy proporcje i co zrobimy, gdy rzeczywistość okaże się inna od założeń. To odróżnia plan od listy marzeń.
Najczęściej zadawane pytania
Od czego zacząć plan finansowy rodziny, jeśli nie mamy żadnych oszczędności?
Od inwentaryzacji i osi czasu, bo te dwa kroki nic nie kosztują. Spisz wpływy, koszty i zobowiązania, a na osi zaznacz wiek dzieci i najbliższe duże wydatki. Potem zbuduj pierwszą, choćby małą rezerwę — zanim zaczniesz finansować cele z terminami. Nawet 200–300 zł miesięcznie odkładane automatycznie uruchamia system. Kwoty urosną razem z dochodami, o ile reguła podziału podwyżek będzie ustalona z góry.
Czy 800+ wliczać do rodzinnego planu finansowego?
Wliczać, ale z datą końca i przypisaną funkcją. Świadczenie wynosi 800 zł miesięcznie na dziecko do ukończenia 18 lat i nie zależy od dochodu, więc jest przewidywalnym elementem przepływów. Błąd zaczyna się wtedy, gdy wieloletnie stałe zobowiązania — na przykład wysoka rata — opierają się na założeniu, że świadczenie będzie płynąć zawsze. Ustal więc regułę: co konkretnie finansuje 800+ dziś i co przejmie jego rolę, gdy wygaśnie.
Czy Rodzinny Kapitał Opiekuńczy nadal działa w 2026 roku?
Nie w formie, którą opisuje wiele starszych poradników. Od 1 października 2024 r. nie można składać nowych wniosków o RKO — świadczenie zastąpił program Aktywny Rodzic. Rodzina z małym dzieckiem może dziś korzystać ze świadczenia „aktywnie w domu”: 500 zł miesięcznie na dziecko w wieku od 12. do 35. miesiąca życia, niezależnie od dochodu. W programie są też warianty „aktywni rodzice w pracy” i „aktywnie w żłobku”, więc przed wpisaniem kwot do planu sprawdź, który pasuje do Waszej sytuacji.
Stan prawny na
Zastrzeżenie. Tekst ma charakter edukacyjny i nie jest indywidualną poradą finansową. Limity, świadczenia i przepisy zmieniają się — opisany stan pochodzi z sierpnia 2026 roku. Kwoty w przykładach są ilustracją mechanizmu, nie rekomendowaną proporcją dla każdej rodziny. Przed decyzją sprawdź aktualne warunki u źródła.