
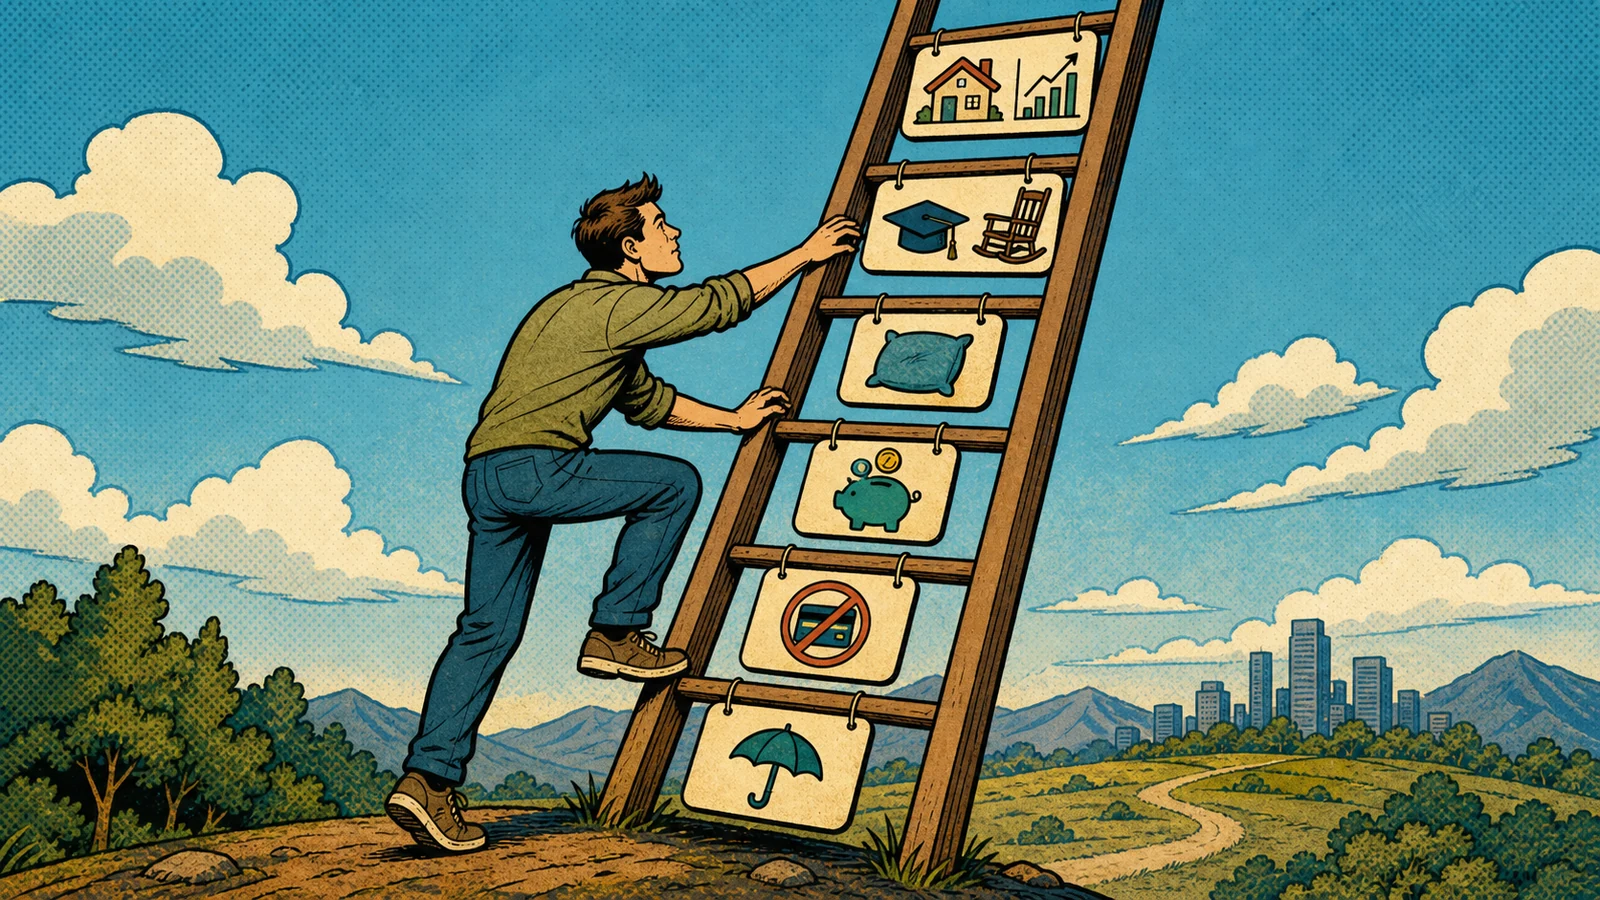
Problem większości domowych budżetów polega na nadmiarze celów. Poduszka, kredyt gotówkowy do spłacenia, emerytura, start dzieci, nadpłata hipoteki, inwestowanie — a nadwyżka wynosi tysiąc czy dwa tysiące złotych miesięcznie. Wszystkiego naraz sfinansować się nie da, więc potrzebna jest kolejność.
Da się ją wyprowadzić z czterech pytań: jak pewna jest korzyść, ile kosztuje zaniechanie, jak szybko można sięgnąć po pieniądze i ile czasu zostało do celu. Ten tekst rozwija jeden ze szczebli dziesięcioletniego planu rodziny — właśnie ten, o który rodziny pytają najczęściej.
Skąd się bierze kolejność celów finansowych: cztery kryteria
Dlaczego w ogóle porównywanie celów jest możliwe, skoro są tak różne? Bo każdy cel finansowy da się opisać tymi samymi czterema cechami.
Pewność korzyści mówi, czy efekt jest gwarantowany. Spłata długu o koszcie 11% rocznie daje pewne 11% — inwestycja może dać więcej albo mniej. Koszt zaniechania mówi, ile tracimy, odkładając cel na później: rok bez oszczędzania emerytalnego w wieku 30 lat kosztuje więcej niż ten sam rok w wieku 55 lat, bo tracimy najdłużej pracujące wpłaty. Dostępność pieniędzy decyduje, czy w kryzysie można po nie sięgnąć: rezerwa tak, PPK tylko z konsekwencjami. A czas do celu określa, ile ryzyka wolno podjąć — pieniądze potrzebne za trzy lata nie mogą pracować tak agresywnie jak te za dwadzieścia.
Z tych czterech kryteriów wychodzi drabinka: minimalna rezerwa, drogie długi, podstawowe PPK, pełna poduszka, emerytura i cele dzieci równolegle, na końcu nadpłata taniego długu albo inwestowanie. Przejdźmy po szczeblach.
Szczeble 1 i 2: minimalna rezerwa, potem drogie długi
Pierwsza jest minimalna rezerwa — jeszcze nie pełna poduszka, tylko zapas, który przerywa błędne koło. Bez niego każda naprawa auta czy wizyta u dentysty kończy się koniecznością sięgnięcia po kartę kredytową i można pół roku nadpłacać kredyt, by po jednym większym wydatku zadłużyć się od nowa, zwykle drożej.
Zaraz po niej idą drogie długi, bo ich spłata daje coś, czego inwestycja dać nie może: pewną oszczędność przyszłych kosztów. Policzmy. Średnie RRSO nowych kredytów konsumpcyjnych wynosiło w maju 2026 roku 11,22%. Mając 20 000 zł, można spłacić taki dług i uniknąć około 2244 zł rocznych kosztów — albo zainwestować przy założonych 7% i zarobić 1400 zł brutto, z czego po 19% podatku zostaje około 1134 zł. A mówimy tu o 7%, stopie, na którą większość Polaków się nie decyduje ze względu na zbyt wysokie dla nich ryzyko. Żeby inwestycja wygrała z pewną spłatą, musiałaby przynosić około 13,85% brutto rocznie, a to już jest stopa dostępna dla profesjonalnych inwestorów wybierających aktywa wyższego ryzyka. A górna granica kosztu pożyczania jest dziś wysoko: przy stopie referencyjnej NBP 3,75% odsetki maksymalne wynoszą 14,5% rocznie.
No i mówimy tu o odsetkach, a kredyt przecież może być droższy ze względu na opłaty, prowizje i ubezpieczenia, o czym lepiej nas informuje RRSO. A RRSO starego kredytu nie zawsze równa się zyskowi z nadpłaty, bo część prowizji została zapłacona na starcie i nadpłata jej nie odzyska. Przy decyzji o nadpłacie lepiej jest więc liczyć przyszły koszt, którego naprawdę unikniesz. RRSO działa najlepiej przy decyzji czy w ogóle brać nowy dług.
Szczebel 3: PPK, czyli pieniądze, które dokłada ktoś inny
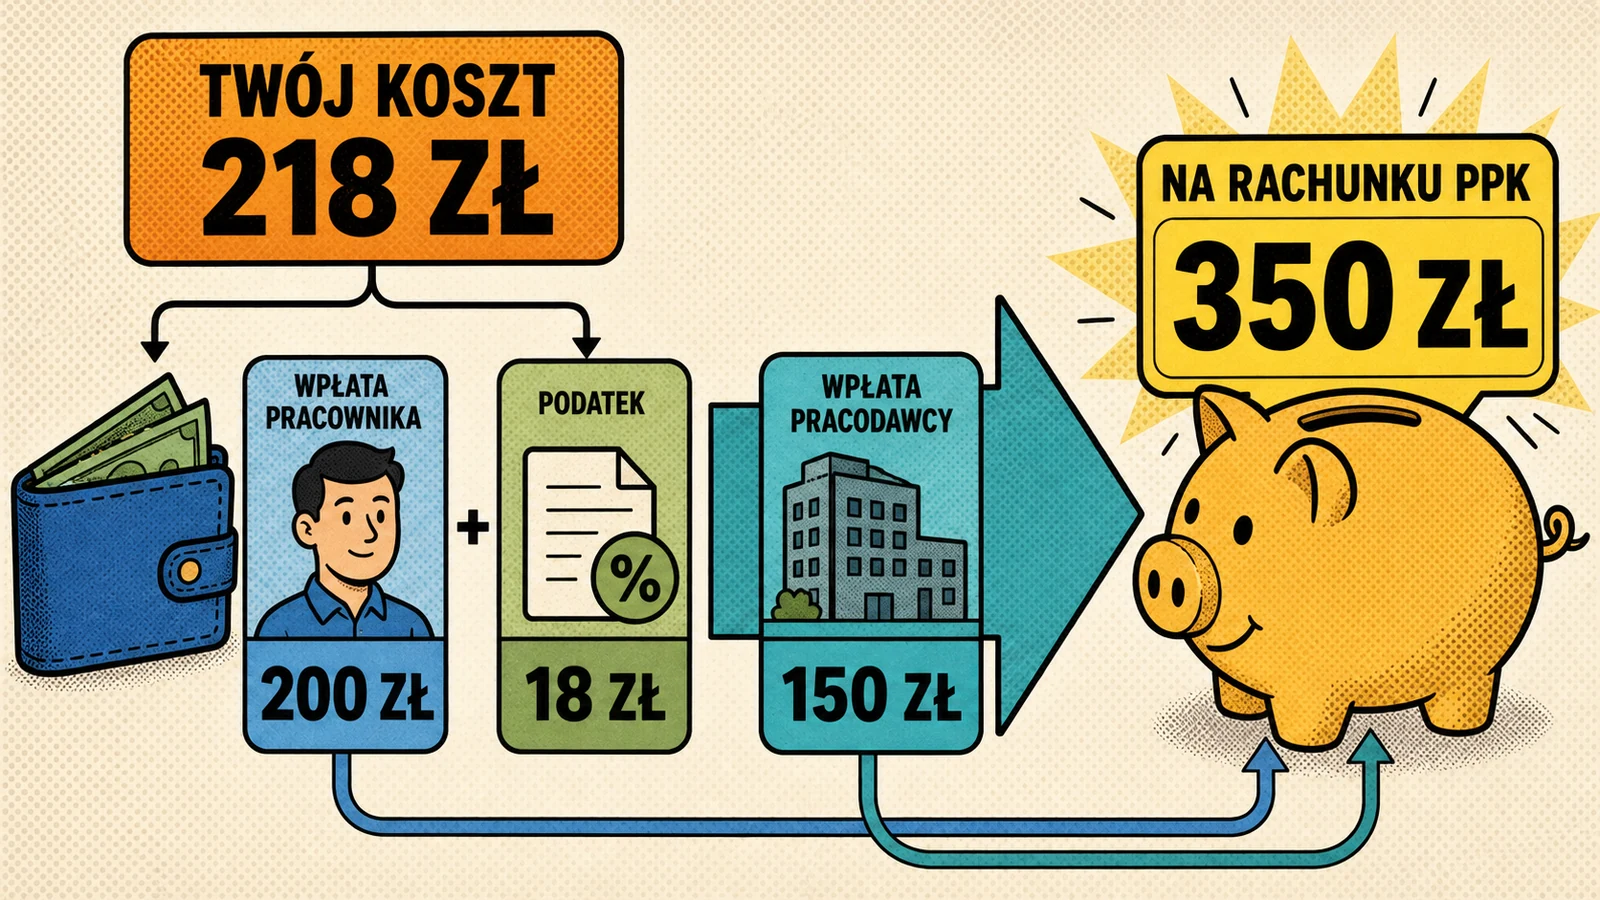
PPK stoi w drabince wysoko z powodu, który łatwo przeoczyć, patrząc tylko na własną wpłatę. Przy wynagrodzeniu 10 000 zł brutto pracownik wpłaca 200 zł, pracodawca dokłada 150 zł, więc na rachunek trafia 350 zł. Wpłata pracodawcy jest przychodem do opodatkowania — przy stawce 12% to około 18 zł podatku. Bieżący koszt pracownika wynosi więc mniej więcej 218 zł, a na rachunku ląduje 350 zł: o ponad 60% więcej, zanim fundusz cokolwiek zarobi i zanim doliczymy 250 zł wpłaty powitalnej oraz 240 zł dopłaty rocznej od państwa.
Dlatego pytanie „czy fundusz PPK zarobi więcej niż kosztuje mój kredyt?” jest źle postawione — znaczna część kapitału pochodzi z cudzych pieniędzy, nie z wyniku funduszu. Czy PPK może wyprzedzić nawet spłatę drogiego długu? Matematycznie bywa, że tak. Praktycznie: bardzo drogie zadłużenie zostaje na drugim szczeblu, bo jego spłata natychmiast poprawia przepływy i nie zamraża pieniędzy na lata. PPK gotówką nie jest — przy zwykłym zwrocie przed 60. rokiem życia oddajesz dopłaty państwa, 30% wpłat pracodawcy trafia na konto w ZUS, a od zysku płacisz podatek. Z PPK możesz zrezygnować więc tylko wtedy, gdy sytuacja naprawdę tego wymaga — nie „na wszelki wypadek”.
Szczeble 4 i 5: pełna poduszka i ruchome IKZE
Po opanowaniu drogich długów przychodzi czas na docelową rezerwę bezpieczeństwa. Jej zadaniem nie jest zarabianie, tylko ochrona wszystkich późniejszych szczebli: bez poduszki utrata dochodu wymusza sprzedaż inwestycji w najgorszym momencie albo powrót do zadłużenia. Ile miesięcy kosztów powinna pokrywać rodzinna rezerwa — to temat na osobny tekst, który ukaże się w tym cyklu za kilka dni; na potrzeby drabinki wystarczy zasada, że przed poważnym inwestowaniem rezerwa ma być pełna.
Piąty szczebel jest ruchomy i nazywa się IKZE. Nie ma tu wpłaty pracodawcy, jest za to ulga podatkowa, której wartość zależy od Twojej stawki:
| Stawka podatku | Limit wpłat | Możliwe zmniejszenie podatku |
|---|---|---|
| 12% (skala) | 11 304 zł | 1356 zł |
| 19% (liniowy) | 11 304 zł | 2148 zł |
| 19% (liniowy, działalność — wyższy limit) | 16 956 zł | 3222 zł |
| 32% (skala) | 11 304 zł | 3617 zł |
Przy stawce 32% IKZE potrafi wskoczyć tuż za poduszkę, przed większość dobrowolnych celów. Przy 12% przewaga jest wyraźnie mniejsza i pilny cel dziecka albo drogi kredyt mogą je wyprzedzić. Pamiętaj tylko, że to preferencja rozłożona w czasie, nie darowizna: przy wypłacie po 65. roku życia zapłacisz 10% ryczałtu, a wcześniejszy zwrot rozlicza się według skali. Którą kopertę emerytalną wybrać w pierwszej kolejności, porównuję szczegółowo w tekście IKE czy IKZE.
Dziecko czy emerytura: policzmy, ile kosztuje „później”
To najbardziej emocjonalny konflikt w rodzinnych finansach i dokładnie dlatego trzeba go policzyć. Weźmy rodzica w wieku 42 lat z dzieckiem dziesięcioletnim i nadwyżką 800 zł miesięcznie. Do pełnoletności dziecka zostało 8 lat, do emerytury rodzica 23 lata. Dla pieniędzy dziecka przyjmijmy ostrożne 4% rocznie, dla emerytalnych 6%.
Strategia „najpierw dziecko”: przez 8 lat całe 800 zł idzie na cel dziecka i daje około 90 300 zł, potem przez 15 lat na emeryturę — w wieku 65 lat jest tam około 232 700 zł. Strategia równoległa: od początku 300 zł dla dziecka i 500 zł na emeryturę, a po ośmiu latach uwolnione 300 zł dołącza do emerytury. Dziecko dostaje około 33 900 zł, za to kapitał emerytalny w wieku 65 lat sięga około 383 400 zł.
Różnica na emeryturze przekracza 150 tysięcy złotych, choć miesięczna nadwyżka była identyczna. Wniosek? Całkowite wyłączenie oszczędzania emerytalnego na kilka lat jest najdroższą wersją pomagania dzieciom, bo wycina wpłaty o najdłuższym czasie pracy. Jest też asymetria: zakres pomocy dziecku można skalować — zmienić kwotę, termin, formę wsparcia. Brakujących lat własnego oszczędzania po sześćdziesiątce nie kupisz.
Szczyt drabinki: nadpłata hipoteki czy inwestowanie
Ten dylemat pojawia się naprawdę dopiero wtedy, gdy drogie długi są spłacone, PPK działa, poduszka jest pełna, a emerytura i dzieci mają swoje strumienie. Nadpłata kredytu oprocentowanego na 6% — bardzo blisko średniego oprocentowania nowych hipotek z I kwartału 2026 roku, czyli 5,97% — działa jak pewna, nieopodatkowana stopa zwrotu około 6%. Poprzeczka dla inwestycji wisi wysoko, bo zysk z inwestowania jest niepewny i opodatkowany.
Porównajmy 50 000 zł w horyzoncie 10 lat. Nadpłata przy 6% jest ekonomicznie warta około 89 500 zł. Inwestycja na zwykłym rachunku, z 19% podatkiem od zysku zapłaconym na końcu, daje przy 4% około 69 400 zł, przy 7% około 89 200 zł, a przy 9% około 105 400 zł. Próg opłacalności wypada w tym modelu około 7,05% brutto rocznie — inwestycja zarabiająca 7% praktycznie remisuje z pewną nadpłatą. A remis przy ryzyku to za mało: za niepewność należy się premia. Wszystkie te stopy to założenia scenariuszowe do pokazania mechanizmu, nie prognoza wyników — tak samo trzeba traktować każdą tego typu symulację.
Dlatego odpowiedź zależy od profilu. Krótszy horyzont, niższa tolerancja ryzyka i brak preferencji podatkowych przemawiają za nadpłatą. Długi horyzont, odporność na wahania i inwestowanie przez IKE, które po spełnieniu warunków zdejmuje podatek Belki, przesuwają szalę ku inwestowaniu. Nie trzeba też wybierać skrajności — podział nadwyżki pół na pół bywa uczciwą odpowiedzią, gdy matematyczna przewaga żadnej strony nie jest duża.
Drabinka zmienia się z wiekiem, ale mechanizm zostaje
U dwudziestopięciolatka bez dzieci szczebel celów dziecka po prostu znika, a długi horyzont wcześnie otwiera inwestowanie — choć młody wiek nie uzasadnia trzymania drogiego długu, bo czternastoprocentowa przeszkoda jest wysoka w każdym wieku. Między trzydziestką a czterdziestką piątką celów jest najwięcej naraz i najlepiej działają minimalne strumienie, których się nie przerywa: PPK płynie, emerytura nie schodzi do zera, dziecko dostaje regularną kwotę, a reszta wędruje tam, gdzie aktualny priorytet. Po pięćdziesiątce emerytura awansuje — czasu na procent składany ubywa, a IKZE przy wyższej stawce podatkowej robi się wyjątkowo skuteczne. Tuż przed końcem pracy zawodowej w górę idzie także spłata długu, bo wejście na emeryturę bez raty obniża miesięczne koszty życia trwalej niż niejedna inwestycja.
Przy ograniczonym budżecie nie chodzi więc o to, by każdy cel finansować po równo. Ważniejsze jest kierowanie wolnych pieniędzy tam, gdzie przynoszą największą korzyść albo pozwalają uniknąć największego kosztu. Tysiąc złotych przeznaczony na spłatę długu oprocentowanego na kilkanaście procent zwykle daje pewniejszy efekt niż ta sama kwota zainwestowana na giełdzie. Podstawowa wpłata do PPK może być korzystniejsza niż nadpłata taniego kredytu hipotecznego, ponieważ uruchamia dodatkową wpłatę pracodawcy. Z kolei pieniądze odkładane na emeryturę odpowiednio wcześnie mają więcej czasu na pracę i zarabianie, dlatego nawet niewielkie regularne wpłaty mogą mieć większe znaczenie niż znacznie wyższe kwoty odkładane dopiero pod koniec aktywności zawodowej.
Najczęściej zadawane pytania
Czy zrezygnować z PPK, żeby szybciej spłacić kredyt?
Przy bardzo drogim, zagrażającym płynności zadłużeniu — możliwe, że tak, ale to ostateczność. Rezygnując z własnej wpłaty, tracisz też wpłatę pracodawcy i dopłaty państwa, czyli pieniądze, których nigdzie indziej nie dostaniesz. Przy umiarkowanie drogim, normalnie obsługiwanym kredycie zwykle lepiej zostawić podstawową wpłatę PPK, a całą resztę nadwyżki przeznaczyć na spłatę. Decyzję warto policzyć na własnych liczbach.
Co powinno być pierwsze: poduszka finansowa czy nadpłata hipoteki?
Minimalna rezerwa jest bezwzględnie pierwsza, bo bez niej każdy nieprzewidziany wydatek wpycha z powrotem w dług. Pełna poduszka wyprzedza nadpłatę taniej hipoteki, choć stoi za spłatą długów naprawdę drogich. Powód jest praktyczny: nadpłacone pieniądze zamieniają się w kapitał uwięziony w nieruchomości i w kryzysie nie da się nimi zapłacić rachunków. Hipoteka na 6% to koszt, z którym da się planować, natomiast brak płynności potrafi zniszczyć plan w miesiąc.
Kiedy IKZE opłaca się najbardziej?
Wtedy, gdy masz wysoką bieżącą stawkę podatku i pewność, że pieniędzy nie ruszysz przed 65. rokiem życia. Przy stawce 32% pełny limit 11 304 zł zmniejsza podatek o około 3617 zł, a przedsiębiorca na liniowym z limitem 16 956 zł odzyskuje około 3222 zł. Przy stawce 12% korzyść spada do około 1356 zł i inne cele mogą być pilniejsze. Pamiętaj o drugiej stronie mechanizmu: preferencyjna wypłata wymaga wieku 65 lat i wpłat w co najmniej pięciu latach, a podlega ryczałtowi 10%.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter edukacyjny i nie jest indywidualną poradą finansową ani inwestycyjną. Wszystkie stopy zwrotu w przykładach — 4%, 6%, 7% i 9% — są założeniami scenariuszowymi pokazującymi mechanizm porównania, a nie prognozą wyników. Średnie rynkowe nie są ofertą dla konkretnego kredytobiorcy. Stan danych: sierpień 2026.