
Długie życie to dobra wiadomość: więcej spokojnych poranków, więcej czasu z bliskimi. Z perspektywy domowych finansów ta dobra wiadomość ma jednak drugą stronę — pieniądze muszą wystarczyć na znacznie dłużej, niż zakłada większość planów. Boimy się choroby, utraty pracy albo krachu na rynkach, a rzadko tego, że po prostu pożyjemy bardzo długo.
Z ryzykiem długowieczności zetknąłem się jeszcze na uczelni, przy katedrze ubezpieczeń, i do dziś uważam je za najbardziej niedoceniane ryzyko emerytalne. Nie zamierzam straszyć, bo nie ma czym — to zadanie do policzenia, nie katastrofa. Wyjaśnię, dlaczego średnia z tablic niczego Ci nie obiecuje i co sprawia, że kapitał wystarcza na 25 czy 30 lat wypłat.
Czym jest ryzyko długowieczności
Najkrócej: to ryzyko, że będziesz żyć dłużej, niż wystarczą Twoje oszczędności i pierwotne założenia. Samo długie życie nie jest problemem — problemem jest brak przygotowania finansowego na długi okres bez pełnych dochodów z pracy. W ubezpieczeniach to klasyczne pojęcie, od dawna wyceniane w składkach. W domowych budżetach prawie nikt go nie liczy.
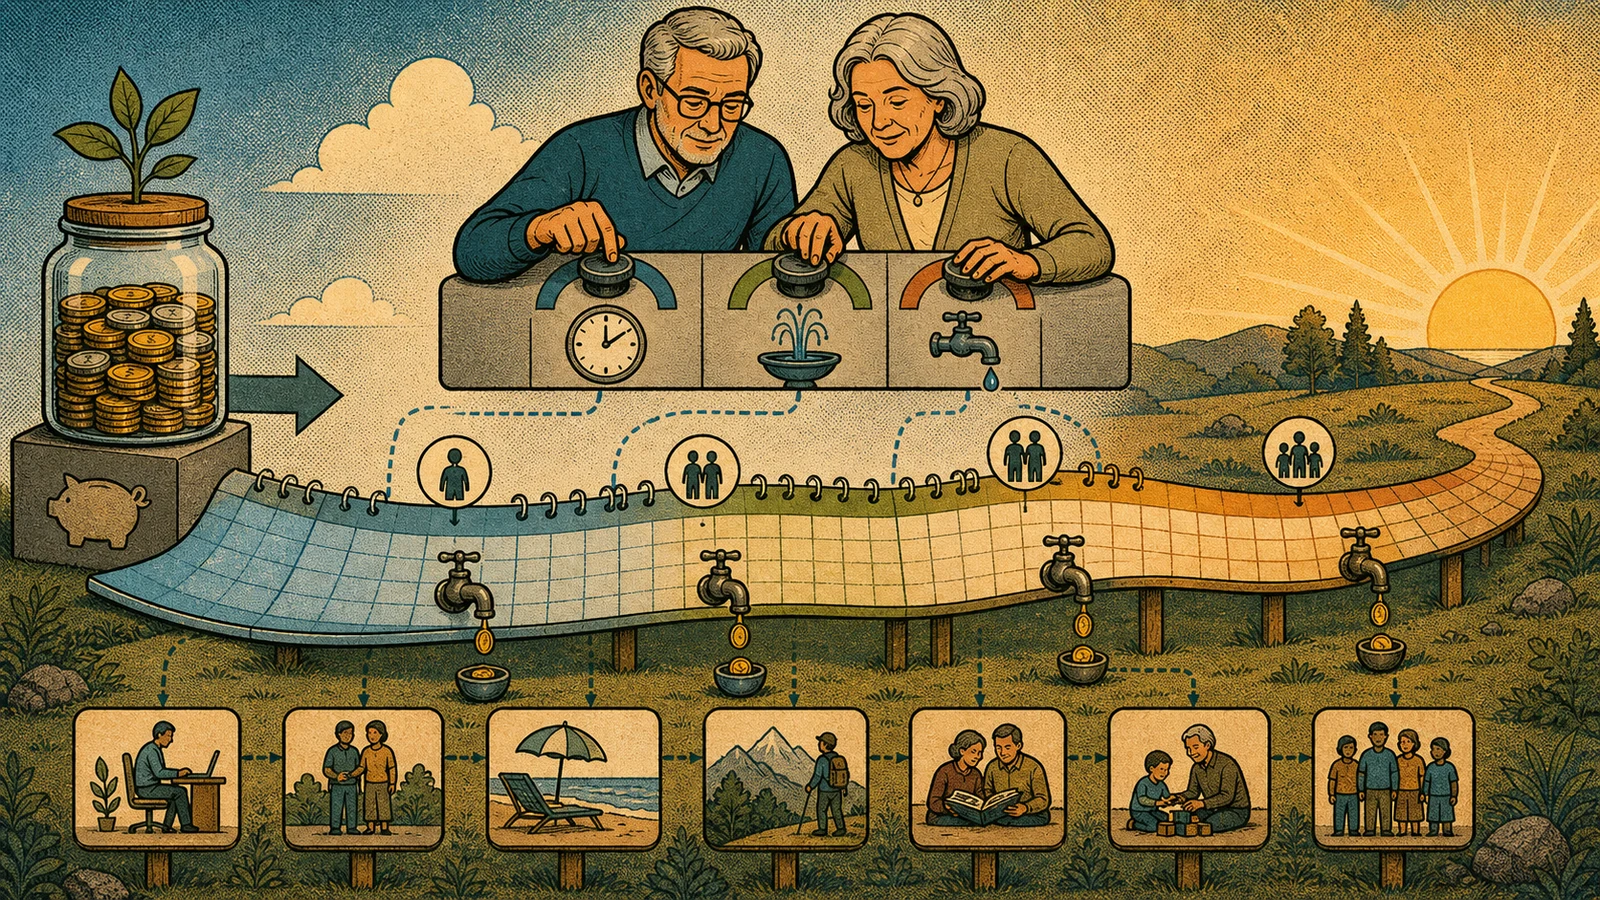
Typowy scenariusz wygląda tak. Osoba kończy pracę i zakłada, że oszczędności mają wystarczyć na 10–15 lat. W pierwszych latach żyje swobodnie: pomaga dzieciom, remontuje mieszkanie, podróżuje. Po kilkunastu latach zdrowie nadal pozwala na samodzielność, ale z kapitału zostały resztki, a świadczenie pokrywa tylko podstawowe potrzeby. Nie umierasz zgodnie z arkuszem kalkulacyjnym — żyjesz dalej, a budżet musi działać.
Dlaczego ryzyko długowieczności jest niedoceniane
Bo planujemy pod średnią, a średnia nie jest osobistą prognozą. W rozmowach o emeryturze często pada średnie dalsze trwanie życia z tablic GUS — ta sama miara, którą stosuje się przy obliczaniu świadczeń. Jeśli tablica pokazuje statystycznie około 18, 20 czy 22 lata dalszego życia, nie znaczy to, że dokładnie tyle pożyjesz. Część osób umrze wcześniej, a część będzie żyła znacznie dłużej — i to ta druga grupa odczuwa skutki optymistycznych założeń.
Dla budżetu liczy się asymetria tych skutków. Jeżeli życie potrwa krócej, niż zakładał plan, pieniądze najwyżej zostaną i trafią do bliskich. Jeżeli potrwa dłużej, a kapitał skończy się wcześniej, trudno to nadrobić: w wieku 80 lat mało kto wraca na rynek pracy. Dlatego rozsądniej testować plan w kilku scenariuszach, zamiast obstawiać jeden:
- emerytura trwa 15–20 lat,
- emerytura trwa 25 lat,
- emerytura trwa 30 lat albo dłużej.
Dopiero takie zestawienie pokazuje, czy plan jest odporny na długie życie, czy tylko na przeciętne.
Emerytura 25 albo 30 lat to trzy różne etapy
Przy zakończeniu pracy w wieku 60 lat emerytura 25-letnia oznacza życie do 85. roku życia, a 30-letnia — do 90. Dla osoby kończącej pracę w wieku 65 lat te same scenariusze sięgają 90 i 95 lat. To nie są egzotyczne przypadki — wiele rodzin zna z własnego otoczenia babcię czy dziadka, którzy długie lata po pracy samodzielnie prowadzą dom i pomagają wnukom. Plan finansowy musi obejmować całą tę drogę, nie sam jej początek.
W praktyce długa emerytura dzieli się na trzy etapy o różnych kosztach. Pierwszy to aktywna emerytura: dużo energii, podróże, odkładane plany, pomoc dzieciom — wydatki wcale nie muszą być wtedy niskie. Drugi to spokojniejsza codzienność, w której część kosztów spada, za to rosną rachunki za leki, badania i rehabilitację. Trzeci, którego nikt nie lubi planować, to okres większej zależności od innych — czasem z odpłatną opieką albo przeprowadzką do mieszkania dostosowanego do wieku. Częsty błąd to budżetowanie wyłącznie pierwszego etapu w myśl zasady „na emeryturze będę mieć niższe koszty” — bywa odwrotnie, gdy rachunki za zdrowie i opiekę rosną szybciej, niż spadają koszty pracy.
Inflacja przez ćwierć wieku zmienia wartość każdej złotówki
Przy emeryturze trwającej kilka lat inflacja jest uciążliwa, przy 25–30 latach staje się jednym z głównych zagrożeń dla planu. Nawet umiarkowany wzrost cen, powtarzany rok po roku, mocno obniża siłę nabywczą — dzisiejsze 3000 zł za dwie czy trzy dekady kupi wyraźnie mniej. Sam mechanizm opisuje hasło o inflacji w naszym słowniku finansowym. Tu wystarczy jeden wniosek: kapitał emerytalny trzymany w całości w gotówce z każdym rokiem po cichu topnieje.
Nie znaczy to, że na emeryturze trzeba ryzykować całym majątkiem na giełdzie — to druga skrajność. Gotówka służy jako bufor na bieżące wydatki i nagłe wypadki, a kapitał długoterminowy pracuje w instrumentach, które mają szansę przynajmniej częściowo nadążać za cenami. Proporcje zależą od wieku, świadczenia i odporności na wahania. Ważne, żeby oszczędności tworzyły przemyślany system, a nie stos banknotów czekający na lepsze czasy.
Co łagodzi ryzyko długowieczności
Tego ryzyka nie da się usunąć, ale można mocno ograniczyć jego skutki, najlepiej kilkoma dźwigniami naraz. Najmocniejsze z nich to dłuższa aktywność zawodowa, prywatny kapitał, dochody wypłacane dożywotnio oraz kontrolowane tempo sięgania po oszczędności. Każda działa inaczej i każda ma swoje granice, dlatego traktuję je jak komplet, a nie listę do wyboru. Zebrałem je w tabeli, a dwie najważniejsze omawiam niżej.
| Dźwignia | Jak działa | Ograniczenie |
|---|---|---|
| Dłuższa praca, także w niepełnym wymiarze | więcej składek i krótszy statystyczny okres wypłat podnoszą świadczenie; później sięgasz po prywatne oszczędności | zdrowie, zawód i sytuacja rodzinna nie zawsze na to pozwalają |
| Prywatny kapitał (PPK, IKE, IKZE, inwestycje) | finansuje lukę ponad świadczenie i może chronić siłę nabywczą | wymaga lat regularności oraz planu wypłat |
| Dochody dożywotnie | świadczenie z ZUS nie kończy się po 15 czy 20 latach, płynie tak długo jak życie | jego wysokość bywa niższa od oczekiwań |
| Kontrolowane tempo wypłat | kapitał starcza dłużej, bo wypłacasz według planu, a nie nastroju | zbyt hojne pierwsze lata trudno później odrobić |
Mechanizm pierwszej dźwigni jest wbudowany w polski system. Emerytura z ZUS to w uproszczeniu zgromadzony kapitał podzielony przez średnie dalsze trwanie życia w miesiącach — im później składasz wniosek, tym krótszy statystyczny okres wypłat, czyli wyższe świadczenie z tego samego kapitału. Działa to też w drugą stronę: wcześniejsza emerytura, z której częściej korzystają kobiety, oznacza krótszy okres składkowy i dłuższy czas pobierania, czyli zwykle niższą kwotę co miesiąc. O tym, jak dobrać do tego oszczędzanie w ramach PPK, IKE i IKZE, piszę w przewodniku o odkładaniu na emeryturę w Polsce.
Druga strona medalu to kapitał prywatny i dyscyplina wypłat. Sposób, w jaki krok po kroku zbudować kapitał na przyszłość, rozpisałem w osobnym przewodniku — tu zostawię jedną myśl: gromadzenie to dopiero połowa zadania. Druga połowa zaczyna się w dniu, w którym kończysz pracę: ile wypłacać co miesiąc, z której części majątku najpierw, co robić przy spadkach na rynku. Punktem wyjścia bywa zasada 4 procent, czyli ostrożne tempo sięgania po kapitał, które ma dać oszczędnościom szansę przetrwać dekady. Żadna reguła nie zwalnia jednak z elastyczności: gdy koszty życia rosną albo zdrowie się pogarsza, plan wypłat trzeba przeliczyć od nowa.
Od czego zacząć: policz lukę na 25 i 30 lat
Pierwszy krok nie wymaga arkusza: policz, ile miesięcznie będzie Ci brakować ponad świadczenie. Załóżmy, że chcesz mieć 1000 zł ponad emeryturę z ZUS: przy 25 latach wypłat to 300 000 zł w dzisiejszej sile nabywczej, przy 30 latach — 360 000 zł. Luka 2500 zł miesięcznie rośnie już do 750 000 zł i 900 000 zł. To celowe uproszczenie — bez podatków, stóp zwrotu i waloryzacji — ale skalę pokazuje dobrze: różnica między „jakoś się odłoży” a konkretnym planem sięga setek tysięcy złotych.
Na koniec prosty test odporności: co stanie się z Twoim budżetem, jeśli dożyjesz 90 albo 95 lat? Czy wiesz, ile może wynieść świadczenie, jaka będzie luka i z czego ją sfinansujesz przez ćwierć wieku? Niejasne odpowiedzi nie oznaczają katastrofy — to moment, w którym planowanie powinno się zacząć. Długie życie to wciąż dobra wiadomość, jest tylko zadaniem finansowym do odrobienia, najlepiej na długo przed złożeniem wniosku. Bo prawdziwe pytanie nie brzmi, czy dożyjesz emerytury, tylko czy Twoje pieniądze dożyją jej razem z Tobą.
Najczęściej zadawane pytania
Co to jest ryzyko długowieczności?
To ryzyko, że życie potrwa dłużej, niż wystarczy zgromadzony kapitał i założenia planu emerytalnego. Nie chodzi o to, że długie życie jest problemem — problemem jest finansowanie 25 czy 30 lat bez pełnych dochodów z pracy. W praktyce oszczędności kończą się po kilkunastu latach, a potrzeby, zwłaszcza zdrowotne, dalej rosną. Pojęcie wywodzi się z ubezpieczeń, ale dotyczy każdego domowego budżetu.
Ile lat może trwać emerytura?
Przy zakończeniu pracy w wieku 60 lat dożycie do 85. roku życia oznacza 25 lat wypłat, a do 90. roku — trzydzieści. Osoba przechodząca na emeryturę w wieku 65 lat w tych samych scenariuszach dożywa 90 lub 95 lat. Tablice GUS pokazują wartości przeciętne, ale rozrzut wokół nich jest duży i część osób żyje znacznie dłużej, niż wskazuje średnia. Jeśli pieniądze wystarczą na 30 lat, krótsza emerytura nie będzie problemem — odwrotnie już tak.
Czy ZUS chroni przed ryzykiem długowieczności?
Częściowo. Świadczenie z ZUS jest dożywotnie, więc nie skończy się po 15 czy 20 latach — z punktu widzenia długowieczności to ogromna zaleta. Problemem bywa wysokość: emerytura pokrywa zwykle podstawowe potrzeby, a komfort, prywatne leczenie czy opieka wymagają dodatkowych źródeł. Dlatego ZUS najlepiej traktować jako fundament, a nie cały plan. Resztę dokładają prywatny kapitał, majątek i elastyczność — na przykład dorabianie.
Jak ograniczyć ryzyko długowieczności?
Najskuteczniej działa kilka dźwigni naraz. Dłuższa aktywność zawodowa podnosi świadczenie, bo rosną składki, a statystyczny okres wypłat się skraca. Prywatny kapitał, budowany latami w ramach PPK, IKE, IKZE czy zwykłych inwestycji, finansuje lukę ponad emeryturę. Kontrolowane tempo wypłat chroni oszczędności przed zbyt szybkim zużyciem w pierwszych latach. Do tego dochodzą ochrona przed inflacją oraz rezerwa na zdrowie i opiekę.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter edukacyjny i informacyjny — nie jest poradą finansową ani emerytalną w indywidualnej sprawie. Dane demograficzne to szacunki statystyczne, a przykłady liczbowe celowo upraszczają podatki, stopy zwrotu i waloryzację świadczeń. Przed decyzjami emerytalnymi policz własny przypadek na aktualnych danych ZUS i GUS, a w razie potrzeby skonsultuj się ze specjalistą.