
Kwota 371 tysięcy złotych brzmi jak cena mieszkania i często tak właśnie jest odbierana, czyli jako dowód, że na dziecko trzeba najpierw zarobić. Nikt tej sumy nie płaci jednak naraz. Rozkłada się ona na 216 miesięcy, a spora jej część i tak siedzi w zwykłych domowych wydatkach, w większych zakupach, wyższych rachunkach i kolejnym bilecie miesięcznym. Sam zostałem ojcem wcześnie, więc pamiętam, że pierwsze lata liczy się raczej z tygodnia na tydzień niż w horyzoncie osiemnastu lat.
Liczby w tym tekście mają służyć planowaniu. Zebrałem je z najnowszego raportu Centrum im. Adama Smitha, z danych GUS oraz z cenników żłobków, przedszkoli, korepetycji i akademików na 2026 rok, a potem rozłożyłem na etapy życia dziecka, bo liczy się przede wszystkim to, ile trzeba mieć w danym roku. Na końcu policzymy też wariant do 25. roku życia, w końcu to po osiemnastce zaczyna się najdroższy etap, czyli studia.
Ile kosztuje wychowanie dziecka do 18 roku życia w 2026 roku?
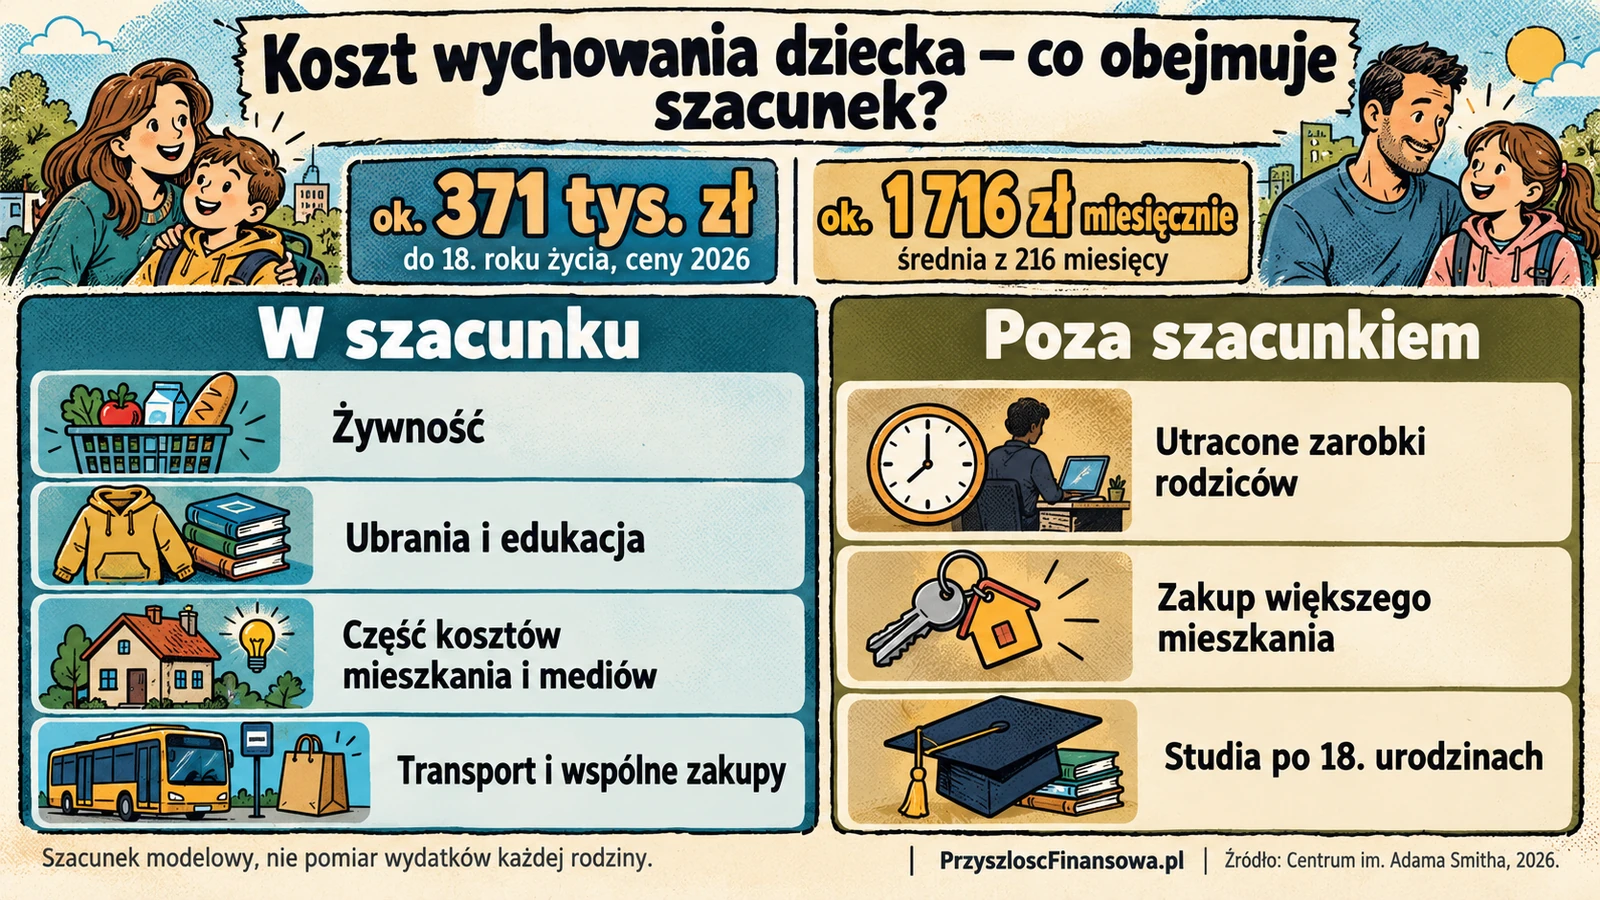
Najczęściej cytowana liczba pochodzi z raportu Centrum im. Adama Smitha „Inwestycje w wychowanie dzieci 2026″, opublikowanego na przełomie maja i czerwca 2026 roku. Według niego wychowanie jednego dziecka do osiemnastych urodzin kosztuje około 371 tys. zł, co daje 1 716 zł miesięcznie, a dwojga dzieci około 621 tys. zł. Rok wcześniej ta sama kalkulacja dawała 358,4 tys. zł, a w 2020 roku o ponad 120 tys. zł mniej niż dziś.
Warto od razu ustalić, czym ta liczba jest. Centrum szacuje koszt przeciętnego dziecka w standardzie zbliżonym do minimum socjalnego i co roku podnosi go o wskaźnik inflacji; wydatków konkretnych rodzin ten raport nie mierzy. Z tego samego raportu wynikają też widełki. Rodzina z małego miasta, korzystająca wyłącznie z publicznej szkoły, może zmieścić się w 200–250 tys. zł, a przy prywatnej edukacji i wielu zajęciach koszt przekracza 600 tys. zł.
| Wariant | Łącznie do 18 lat | Średnio miesięcznie |
|---|---|---|
| Oszczędny (małe miasto, wyłącznie publiczna edukacja) | 200–250 tys. zł | ok. 930–1 160 zł |
| Podstawowy (szacunek raportu dla przeciętnej rodziny) | ok. 371 tys. zł | 1 716 zł |
| Pośredni (duże miasto, zajęcia dodatkowe, część usług prywatnych) | 400–500 tys. zł | ok. 1 850–2 300 zł |
| Prywatna edukacja i wysoki standard | ponad 600 tys. zł | od ok. 2 800 zł |
Wiersz pośredni to moje przybliżenie między dwoma skrajnymi wariantami raportu. Do zestawienia mam jeszcze dwie uwagi. Kwoty miesięczne to zwykła średnia z 216 miesięcy, a prawdziwe wydatki rosną z wiekiem dziecka, o czym za chwilę. Poza tym 371 tys. zł obejmuje przypadającą na dziecko część kosztów mieszkania, mediów, transportu i wspólnych zakupów, więc na wyciągu z konta nie zobaczysz osobnej pozycji o takiej wysokości.
Czego nie ma w 371 tysiącach
Najważniejsze zastrzeżenie dotyczy charakteru tej liczby. To szacunek ekonomiczny oparty na minimum socjalnym i indeksowany inflacją, a wydatków reprezentatywnej próby rodzin nikt przy tej okazji nie mierzył. Dla porządku dodam, że według GUS przeciętne wydatki gospodarstw domowych wyniosły w 2025 roku 2 015 zł na osobę miesięcznie, ale to średnia dla wszystkich typów gospodarstw i wszystkich domowników. Obie liczby warto czytać razem, bo raport pokazuje skalę, a dane GUS przypominają, że koszty utrzymania są dziś wysokie niezależnie od tego, ile osób siedzi przy stole. Według struktury przyjętej w raporcie żywność to około jedna trzecia kosztów dziecka, mieszkanie z mediami niecała jedna czwarta, a edukacja jedna piąta.
Największą pozycją nieobecną w tym wyliczeniu są utracone zarobki rodziców. Raport pomija ograniczenie etatu, rezygnację z awansu, mniejszą mobilność zawodową i czas poświęcony na opiekę czy dowożenie. Jeżeli jedno z rodziców przez trzy lata zarabia o 1 500 zł netto miesięcznie mniej, bo pracuje w niepełnym wymiarze, koszt alternatywny wynosi 54 tys. zł, a przy dłuższej przerwie albo wyższych zarobkach bywa kilkukrotnie większy. Podobnie jest z mieszkaniem. W kalkulacji siedzi tylko przypadająca na dziecko część kosztów lokalu, a przeprowadzka z dwóch do czterech pokoi w dużym mieście potrafi kosztować setki tysięcy złotych, których żaden raport rodzinie nie doliczy.
Koszty wychowania dziecka etap po etapie, od żłobka do matury
Suma z nagłówka niewiele powie rodzinie, która planuje kolejny rok. Wydatki układają się falami. Pierwsze lata kosztują dużo tylko wtedy, gdy trzeba zapłacić za opiekę, środkowy etap bywa najtańszy, a nastolatek jest najdroższym domownikiem, bo je jak dorosły, ubiera się jak dorosły i dochodzą korepetycje. Poniższe widełki łączą szacunki raportu Centrum z przeglądem cenników na 2026 rok, a przy każdym etapie wskazuję pozycję, która ma największy wpływ.
| Etap | Co waży najwięcej | Orientacyjnie miesięcznie | Wydatki jednorazowe i roczne |
|---|---|---|---|
| 0–2 lata | pieluchy i kosmetyki 200–300 zł, mleko modyfikowane 150–300 zł, płatna opieka: publiczny żłobek od 0 do ok. 700 zł plus wyżywienie 200–350 zł, prywatny 1 350–2 600 zł czesnego plus wyżywienie, niania wyraźnie drożej | 600–1 200 zł, gdy opiekę zapewnia rodzina (moje przybliżenie); 2 000–4 500 zł z żłobkiem prywatnym lub nianią, przed dofinansowaniem (raport) | wyprawka 3–10 tys. zł, wpisowe do żłobka do 500–1 000 zł |
| 3–6 lat | przedszkole publiczne: około 1,5 zł za każdą godzinę ponad pięć bezpłatnych, czyli zwykle 100–130 zł, plus wyżywienie; przedszkole prywatne 1 000–3 000 zł czesnego; pierwsze zajęcia dodatkowe | od ok. 1 000 zł z publicznym przedszkolem do 2 000–3 500 zł z prywatnym (moje przybliżenie) | ubrania i buty wymieniane co sezon, wyprawka przedszkolna |
| 7–14 lat | wyżywienie, zajęcia dodatkowe (płaci za nie 80% rodziców, wg CBOS średnio 944 zł miesięcznie na wszystkie dzieci), wakacje | 1 200–2 500 zł (szacunek raportu dla wieku 4–12 lat) | wyprawka szkolna 500–1 000 zł, kolonie 2 300–3 800 zł za turnus |
| 15–18 lat | żywność, odzież, elektronika i telefon, transport, korepetycje 60–120 zł za godzinę | 1 800–2 200 zł bez wydatków nadzwyczajnych (szacunek raportu) | matura i egzaminy, prawo jazdy, pierwsze wyjazdy bez rodziców |
Widełki dla wieku 4–12 i 13–18 lat pochodzą z raportu Centrum, pozostałe to moje przybliżenia na podstawie cenników. Tych przedziałów lepiej nie mnożyć przez liczbę miesięcy i nie sumować, bo powstały przy innych założeniach niż kwota 371 tys. zł; służą do planowania konkretnego roku, a suma z nagłówka do planowania całości. Największy rozrzut w każdym wierszu robi jedna decyzja, czyli wybór między placówką publiczną a prywatną, i to ją warto rozstrzygnąć w pierwszej kolejności, zanim policzy się resztę.
Etap żłobkowy jest jedynym, w którym państwo dopłaca najwięcej. Program Aktywny Rodzic daje 1 500 zł miesięcznie na dziecko w wieku od 12 do 35 miesięcy, gdy oboje rodzice pracują, albo 500 zł, gdy jedno z nich zostaje z dzieckiem w domu; osobny wariant dopłaca do 1 500 zł do opłaty za żłobek bez względu na pracę rodziców i wiek dziecka, choć nie więcej, niż wynosi sama opłata. W praktyce publiczny żłobek w wielu miastach kosztuje dziś tylko wyżywienie, a prywatny za 2 000 zł zamienia się w wydatek rzędu 500 zł plus jedzenie. Z chwilą, gdy dziecko trafia do przedszkola, ta dopłata znika i różnica między publiczną a prywatną placówką znów zaczyna ważyć w budżecie.
W szkole podstawowej największym zmiennym kosztem stają się zajęcia dodatkowe. W sondażu CBOS z października 2025 roku 80% rodziców uczniów deklarowało, że płaci za zajęcia pozalekcyjne, najczęściej sportowe (57%) i językowe (48%), a średnia deklarowanych łącznych wydatków na ten cel wyniosła 944 zł miesięcznie, przy czym chodzi o wszystkie dzieci w rodzinie. Sam start roku szkolnego kosztował rodziny z jednym uczniem średnio około 1 700 zł, licząc z opłatami i ubezpieczeniem; wąsko rozumiana wyprawka to zwykle 500–1 000 zł, co rozpisałem w tekście o kosztach wyprawki szkolnej. Nastolatek dokłada do tego korepetycje, za które w 2026 roku płaci się zwykle 60–120 zł za godzinę, więc dwie lekcje w tygodniu to 500–1 000 zł miesięcznie. Właśnie dlatego przedział raportu dla wieku 13–18 lat zaczyna się wyżej niż dla młodszych dzieci.
Ile z tego pokrywa państwo, czyli 800+, Dobry Start, Aktywny Rodzic i ulga na dziecko
Najprostsze porównanie zestawia 800 zł świadczenia wychowawczego z modelowym kosztem 1 716 zł miesięcznie. Wychodzi około 47%, a autorzy raportu szacują, że 800+, Dobry Start i tzw. kosiniakowe, czyli świadczenie rodzicielskie dla osób bez prawa do zasiłku macierzyńskiego, pokrywają nominalnie 46–48% przeciętnych nakładów na wychowanie. Reszta, czyli mniej więcej 900 zł miesięcznie w standardzie socjalnym i wyraźnie więcej w dużym mieście, pochodzi z domowego budżetu. Pełną listę wsparcia zebrałem poniżej.
| Świadczenie | Ile | Warunki | Łącznie przez 18 lat przy dzisiejszych kwotach |
|---|---|---|---|
| 800+ | 800 zł miesięcznie | do 18. urodzin, bez kryterium dochodu | 172 800 zł |
| Dobry Start | 300 zł raz w roku | uczeń do 20. roku życia; wniosek co roku od 1 lipca do 30 listopada | ok. 3 600 zł za 12 lat szkoły |
| Aktywny Rodzic | 1 500 zł miesięcznie (oboje rodzice pracują) albo 500 zł (opieka w domu); dopłata do żłobka do 1 500 zł | dziecko w wieku 12–35 miesięcy; dopłata żłobkowa bez limitu wieku, do wysokości opłaty | 12 000–36 000 zł za dwa lata |
| Ulga na dziecko w PIT | 1 112,04 zł rocznie na pierwsze i drugie dziecko, 2 000,04 zł na trzecie, 2 700 zł na czwarte i kolejne | przy jednym dziecku dochód rodziców do 112 tys. zł rocznie; dziecko uczące się do 25. roku życia | ok. 20 000 zł, jeżeli co roku starcza podatku do odliczenia |
Suma tych pozycji przy dzisiejszych kwotach wynosi od około 208 do 232 tys. zł, czyli 56–63% modelowego kosztu. Dziecko urodzone w 2026 roku dostanie 800+ w takiej wysokości tylko tak długo, jak zdecyduje ustawodawca, a ceny przez 18 lat pójdą w górę. Dzisiejszy osiemnastolatek nie dostawał 800 zł od urodzenia, bo program 500+ wystartował dopiero w 2016 roku, a 800+ obowiązuje od 2024.
Czy drugie dziecko kosztuje drugie tyle?
Według raportu dwoje dzieci kosztuje około 621 tys. zł zamiast 742 tys. zł, czyli na jedno dziecko wychodzi 310,5 tys. zł, o mniej więcej 16% mniej niż przy jedynaku. Mechanizm jest prozaiczny. Mieszkanie, samochód, internet, wózek, łóżeczko, książki i część ubrań kupuje się raz, a rodzinne wakacje w czteroosobowym składzie kosztują mniej niż dwa razy tyle, co w trzyosobowym. Efekt skali nie obejmuje jednak wszystkiego, bo żłobek, przedszkole, korepetycje i kolonie liczy się od głowy, a przy zbliżonym wieku dzieci te wydatki nakładają się w tych samych latach.
Dla planowania ważniejsza od średniej jest kolejność. Drugie dziecko w rodzinie z dwulatkiem oznacza przez kilka lat podwójne koszty opieki, za to później podwójny etap szkolny wypada tanio. Rodzeństwo z dużą różnicą wieku rozkłada wydatki równiej, ale wydłuża cały okres, w którym budżet pracuje na dzieci. W obu przypadkach 800+ i ulga przysługują na każde dziecko osobno, a przy dwojgu dzieci znika limit dochodowy ulgi.
Ile kosztuje wychowanie dziecka do 25 roku życia, gdy dochodzą studia
Osiemnaste urodziny kończą 800+, ale rzadko kończą wydatki. Jeżeli dziecko studiuje poza domem, zaczyna się etap droższy od któregokolwiek wcześniejszego. Z cenników publicznych uczelni na rok 2026/27 wynika, że miejsce w akademiku kosztuje zwykle 600–900 zł miesięcznie w pokoju dzielonym i 900–1 200 zł w jedynce; stawki dla dziesięciu miast rozpisałem w tekście o tym, ile kosztuje akademik. Pokój na rynku prywatnym w dużym mieście to około 1 500–2 000 zł. Według raportu Portfel Studenta z 2025 roku przeciętne miesięczne wydatki studenta sięgały 3 979 zł, a bez czesnego 3 419 zł.
| Scenariusz | Miesięcznie | Rok akademicki | 5 lat studiów |
|---|---|---|---|
| Akademik i oszczędne życie | ok. 2 500 zł | ok. 25 000 zł | ok. 125 000 zł |
| Pokój na rynku, standardowe wydatki | ok. 3 500 zł | ok. 35 000 zł | ok. 175 000 zł |
| Własna kawalerka albo prywatna uczelnia | 4 500 zł i więcej | 45 000 zł i więcej | 225 000 zł i więcej |
Po dodaniu tych kwot do 371 tys. zł wychowanie dziecka do 25. roku życia zamyka się w cenach 2026 roku w przedziale około 500–600 tys. zł, o ile studia odbywają się poza domem. Student mieszkający z rodzicami kosztuje wyraźnie mniej, a część wydatków przejmują stypendia, praca w czasie studiów i kredyt studencki, o czym pisałem przy pełnym wyliczeniu kosztów studiów. Z pomocy państwa zostaje na tym etapie ulga na dziecko, przysługująca rodzicom uczącego się dziecka do 25. roku życia, jeżeli jego własne dochody nie przekroczą rocznego limitu; Dobry Start studentom już nie przysługuje. Dla porównania, w moim starszym wyliczeniu z 2024 roku cztery lata wsparcia studenta kosztowały od 53 do 157 tys. zł, więc kierunek zmian jest jeden.
Jak wpisać koszty dziecka w plan finansowy rodziny
Skoro modelowy koszt to 1 716 zł miesięcznie, a 800 zł przychodzi z zewnątrz, rodzina finansuje z własnych dochodów około 900 zł na dziecko w standardzie socjalnym i raczej 1 500–2 500 zł w dużym mieście z zajęciami i częścią usług prywatnych. Ta kwota jest kosztem bieżącym i w budżecie powinna siedzieć obok jedzenia i rachunków. Dobrze jest ją znać z dokładnością do stu złotych, bo od niej zależy, ile nadwyżki zostaje na wszystkie pozostałe cele. Kapitał na start dziecka, o którym pisałem w tekście o odkładaniu na przyszłość dziecka, to osobny strumień, który buduje się dopiero z tego, co zostaje po bieżących kosztach.
Koniec żłobka, a potem przedszkola, uwalnia w budżecie kilkaset złotych, które w dziesięcioletnim planie finansowym rodziny mają z góry przypisanego następcę, najczęściej cel edukacyjny albo emeryturę rodziców. Pełnoletność działa w drugą stronę, bo 800+ wygasa dokładnie wtedy, gdy zaczyna się najdroższy etap. Pieniądze na pierwszy rok studiów lepiej więc mieć odłożone przed osiemnastką. W praktyce wystarczy raz w roku, przy przeglądzie budżetu, sprawdzić, który etap kończy się w najbliższych dwunastu miesiącach i dokąd mają pójść uwolnione pieniądze.
Dzieci zmieniają też wielkość poduszki finansowej, bo zwiększają pulę kosztów, których w kryzysie nie da się wyłączyć, a od takich kosztów liczy się, ile miesięcy ma pokrywać poduszka bezpieczeństwa rodziny. Rodzinom, które chcą odkładać dla dziecka od pierwszego miesiąca, proponuję zwykle tę samą kolejność. Najpierw zabezpieczenie rodziców, czyli rezerwa, spłata drogich długów i stały strumień emerytalny, a dopiero potem konto dziecka; drabinkę kolejności celów finansowych rozpisałem osobno. Dziecko więcej zyskuje na rodzicach, którzy po pierwszej awarii samochodu nie muszą sięgać po kredyt, niż na koncie, które przy pierwszym kryzysie i tak zostanie opróżnione.
Najczęściej zadawane pytania
Ile kosztuje wychowanie dziecka miesięcznie?
Według raportu Centrum im. Adama Smitha na 2026 rok modelowy koszt to 1 716 zł miesięcznie, czyli 371 tys. zł rozłożone na 216 miesięcy. W wariancie oszczędnym wychodzi około 930–1 160 zł, a w dużym mieście z zajęciami dodatkowymi i częścią usług prywatnych zwykle 2 000–2 500 zł. Kwota rośnie z wiekiem dziecka, bo nastolatek kosztuje według raportu 1 800–2 200 zł miesięcznie bez wydatków nadzwyczajnych. Po odjęciu 800+ rodzina dokłada z własnych dochodów modelowo około 900 zł.
Czy 800 plus pokrywa koszty wychowania dziecka?
Przy dzisiejszych cenach 800 zł odpowiada około 47% modelowego miesięcznego kosztu 1 716 zł, a razem z Dobrym Startem i kosiniakowym wsparcie pokrywa według raportu nominalnie 46–48% przeciętnych nakładów. Wyliczenie 800 zł razy 12 miesięcy razy 18 lat, czyli 172 800 zł, zakłada niezmienione świadczenie i ceny przez całe dzieciństwo, więc lepiej traktować je jako ilustrację. W dużym mieście udział świadczenia w kosztach jest niższy, bo koszty są wyższe, a kwota taka sama. Do tego dochodzą Aktywny Rodzic w pierwszych latach i ulga na dziecko w PIT, które w wyliczeniu na osiemnaście lat podnoszą udział państwa do 56–63% modelowego kosztu.
Ile kosztuje wychowanie dziecka do 25 roku życia?
Do 371 tys. zł dochodzi etap studiów, który przy mieszkaniu poza domem kosztuje w cenach 2026 roku od około 125 tys. zł (akademik, oszczędne życie) do 225 tys. zł i więcej (własna kawalerka albo płatna uczelnia) za pięć lat. Łącznie daje to około 500–600 tys. zł do 25. roku życia. Miejsce w publicznym akademiku kosztuje zwykle 600–900 zł miesięcznie, a przeciętne wydatki studenta według raportu Portfel Studenta z 2025 roku wyniosły 3 979 zł miesięcznie. Z pomocy państwa zostaje na tym etapie ulga na dziecko do 25. roku życia; 800+ i Dobry Start już nie przysługują.
Czy kwota 371 tys. zł obejmuje koszty mieszkania?
Tak, ale tylko jako przypadającą na dziecko część kosztów gospodarstwa domowego; w strukturze raportu mieszkanie z mediami to niecała jedna czwarta całości. Kwota nie obejmuje natomiast zakupu większego mieszkania ani wyższej raty po przeprowadzce, a także utraconych zarobków rodziców. Sam trzyletni okres pracy jednego z rodziców w niepełnym wymiarze, przy dochodzie niższym o 1 500 zł netto miesięcznie, to koszt alternatywny 54 tys. zł. Pełny ekonomiczny koszt rodzicielstwa bywa więc wyraźnie wyższy niż liczba z nagłówka.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter edukacyjny i nie jest indywidualną poradą finansową. Kwoty pochodzą z szacunków i cenników według stanu na wrzesień 2026 roku; koszty w konkretnej rodzinie zależą od miejsca zamieszkania, wyborów edukacyjnych i standardu życia, a wysokość świadczeń może się zmieniać wraz z decyzjami ustawodawcy. Przed decyzją sprawdź aktualne warunki u źródła.