
Utrata pracy rzadko rujnuje budżet w tydzień. Prawdziwym problemem jest seria spóźnionych decyzji: przez miesiąc wydatki lecą po staremu, rejestracja w urzędzie czeka „aż się wyjaśni”, porozumienie z pracodawcą zostaje podpisane bez czytania, a do banku telefon idzie dopiero po niezapłaconej racie. Plan pierwszych 90 dni istnieje po to, żeby żadnej z tych decyzji nie podejmować w panice.
To nie jest tekst o tym, ile oszczędności mieć. Wielkość rodzinnej rezerwy policzysz w tekście o poduszce bezpieczeństwa rodziny. Tu chodzi o coś innego — żeby pieniądze, które już masz, wystarczyły na możliwie długo, a prawa i świadczenia zadziałały na czas.
Dni 1–7: policz dystans finansowy i utnij, co nie jest krytyczne
Pierwszego dnia nie powinien interesować Cię majątek, tylko płynność. Równanie jest krótkie: luka na 90 dni to krytyczne wydatki kwartału minus płynne środki i minus pewne wpływy. Do pewnych wpływów licz wyłącznie to, co naprawdę przyjdzie: ostatnie wynagrodzenie, należną odprawę, przyznany zasiłek.
Przykład: rodzina wydawała 11 000 zł miesięcznie, po przejściu w tryb awaryjny potrzebuje 7000 zł. Na rachunkach ma 13 000 zł, a w kwartale wpłynie jeszcze 6000 zł pewnych pieniędzy. Luka wynosi 3 × 7000 − 13 000 − 6000 = 2000 zł — a nie 20 000, jak sugerowałby stary styl życia.
Równolegle podziel wydatki na trzy poziomy: krytyczne (mieszkanie, jedzenie, leki, transport do pracy, alimenty, opieka nad dziećmi) chronisz w pierwszej kolejności; negocjowalne (abonamenty, dodatkowe ubezpieczenia, raty konsumpcyjne) obniżasz lub przesuwasz; wstrzymywalne (rozrywka, wyjazdy, subskrypcje, dobrowolne dopłaty do inwestycji) zatrzymujesz od razu. Cięcia mają największą wartość na początku, bo każda niewydana złotówka kupi Ci czas na znalezienie nowego źródła dochodu.
Wypowiedzenie, odprawa i pułapka porozumienia stron
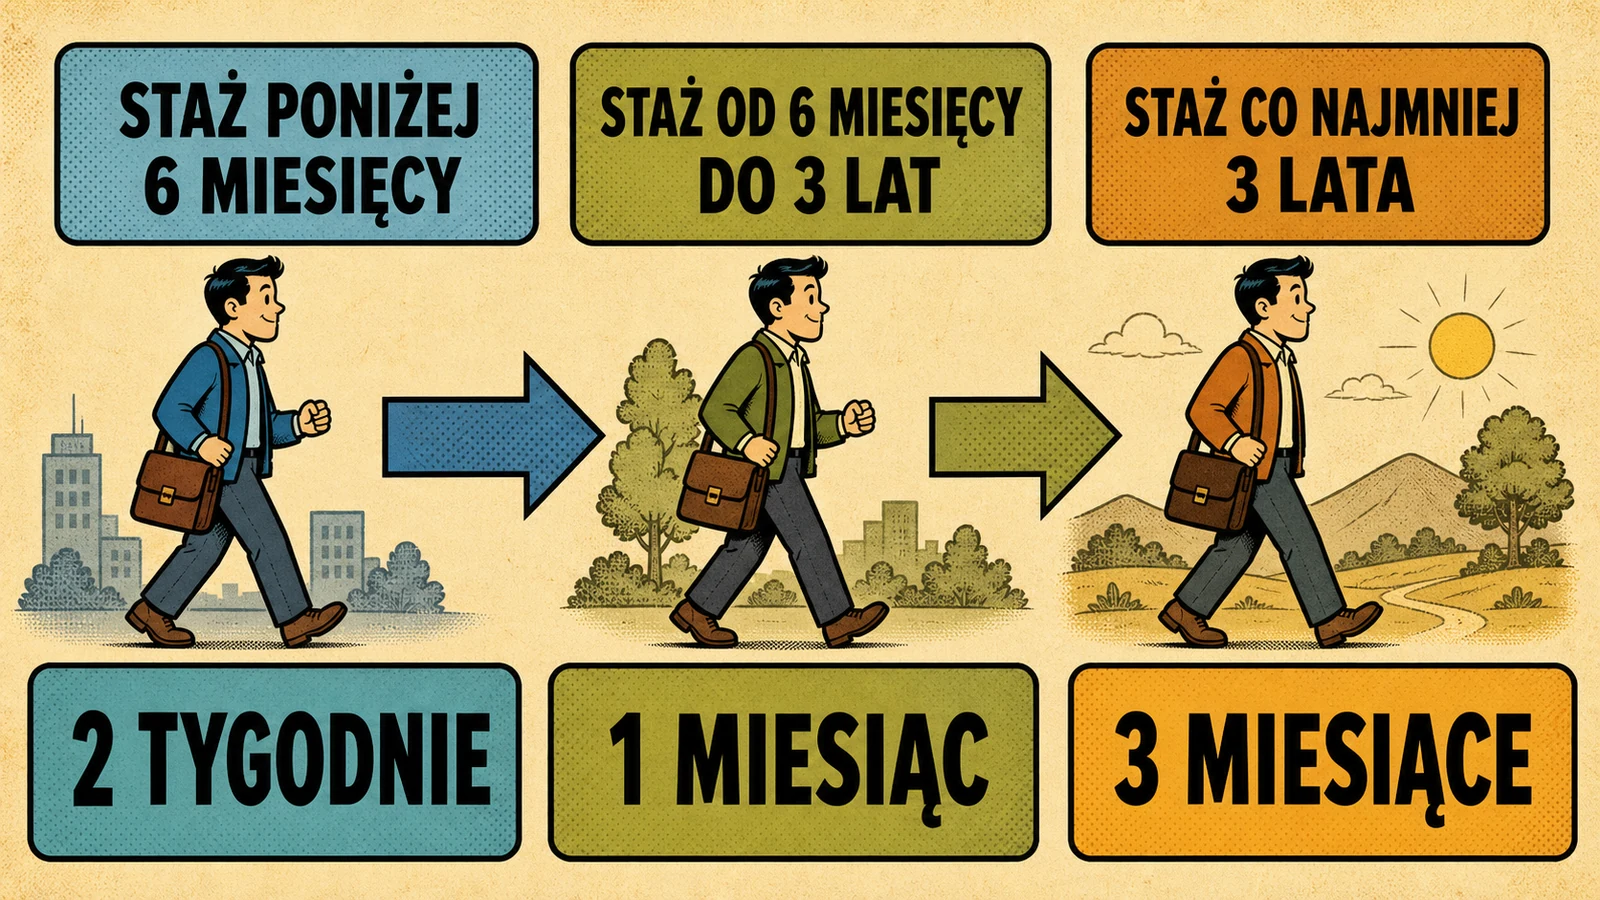
Wręczenie wypowiedzenia zwykle nie oznacza utraty dochodu następnego dnia. Przy umowie o pracę okres wypowiedzenia zależy od stażu u pracodawcy: dwa tygodnie przy stażu krótszym niż 6 miesięcy, miesiąc od 6 miesięcy i trzy miesiące od 3 lat. Osoba z trzymiesięcznym wypowiedzeniem jest w zupełnie innej sytuacji płynnościowej niż ktoś, komu umowa kończy się w piątek — i plan awaryjny musi to uwzględnić.
Od 1 maja 2026 roku staż pracy liczy się po nowemu także w sektorze prywatnym: do stażu mogą wejść udokumentowane okresy działalności gospodarczej i niektórych umów cywilnoprawnych. Jeżeli ktoś pracował dla obecnej firmy najpierw dwa lata na B2B, a potem dwa na etacie, nie powinien zakładać, że jego staż zakładowy to tylko dwa lata — od tego zależy długość wypowiedzenia.
Przy zwolnieniach z przyczyn niedotyczących pracownika, u pracodawców zatrudniających co najmniej 20 osób, dochodzi odprawa: jedno wynagrodzenie przy stażu poniżej 2 lat, dwa przy 2–8 latach, trzy powyżej — maksymalnie 15-krotność minimalnego wynagrodzenia, czyli w 2026 roku 72 090 zł. Wbrew obiegowej opinii odprawa może przysługiwać także przy zwolnieniu indywidualnym, jeśli przyczyny leżą wyłącznie po stronie zakładu.
Ale tutaj też czyha największa pułapka: porozumienie stron. Takie rozwiązanie umowy najczęściej nie daje żadnej odprawy. I to nie jedyny minus. Według obecnej ustawy o rynku pracy po rozwiązaniu umowy za porozumieniem zasiłek dla bezrobotnych przysługuje co do zasady dopiero po 90 dniach od rejestracji — wyjątkiem są m.in. porozumienia z powodu upadłości, likwidacji albo redukcji zatrudnienia. Kto sam wypowiada umowę, na podstawie tego zatrudnienia zasiłku zwykle nie dostaje wcale. Zanim podpiszesz, ustal więc i udokumentuj, z czyjej inicjatywy i z jakiego powodu umowa się kończy. I chodzi tu przede wszystkim o inicjatywę formalną, czyli kto formalnie zainicjował zakończenie współpracy. Dla planu 90-dniowego różnica między zasiłkiem od pierwszego miesiąca a przesuniętym o kwartał jest fundamentalna.
Urząd pracy i zasiłek w 2026 roku: nowe zasady, stare mity
Zarejestrować się możesz w powiatowym urzędzie pracy właściwym dla miejsca zamieszkania albo elektronicznie przez praca.gov.pl, z podpisem Profilem Zaufanym. Przy kompletnym wniosku elektronicznym dniem rejestracji jest dzień jego przesłania. Nie zwlekaj, bo rejestracja uruchamia nie tylko ewentualny zasiłek, ale też ubezpieczenie zdrowotne. Z zasiłkiem jest nieco ciężej.
By mieć prawo do zasiłku musisz wcześniej pracować (z pensją co najmniej minimalną, od której szła składka na Fundusz Pracy) przez co najmniej 365 dni w ciągu 18 miesięcy przed rejestracją. Nie musi to być umowa o pracę, może być działalność gospodarcza czy umowa zlecenie, o ile były od nich odprowadzane odpowiednie składki na Fundusz Pracy. Kwoty po waloryzacji z 1 czerwca 2026 roku wyglądają tak:
| Stawka | Pierwsze 90 dni | Kolejne dni |
|---|---|---|
| 100% — standardowa | 1783,90 zł | 1400,90 zł |
| 120% — co najmniej 20 lat okresów uprawniających | 2140,70 zł | 1681,10 zł |
Jeżeli szukasz w tej tabeli stawki 80%, to jej brak nie jest błędem. Dla praw nabywanych według ustawy obowiązującej od 1 czerwca 2025 roku stawka 80% została zniesiona — funkcjonują 100% i 120%, a publikowane jeszcze gdzieniegdzie 80% dotyczy wyłącznie osób rozliczanych na starych zasadach. Poradniki pisane przed połową 2025 roku wprowadzą Cię tu w błąd, podobnie jak przy okresie pobierania: standardowo zasiłek płynie przez 180 dni, a przez 365 dni m.in. dla osób powyżej 50. roku życia z długim stażem, rodziców samotnie wychowujących dzieci, rodzin wielodzietnych z Kartą Dużej Rodziny i osób z niepełnosprawnością. Stara zasada uzależniająca okres od stopy bezrobocia w powiecie już nie obowiązuje.
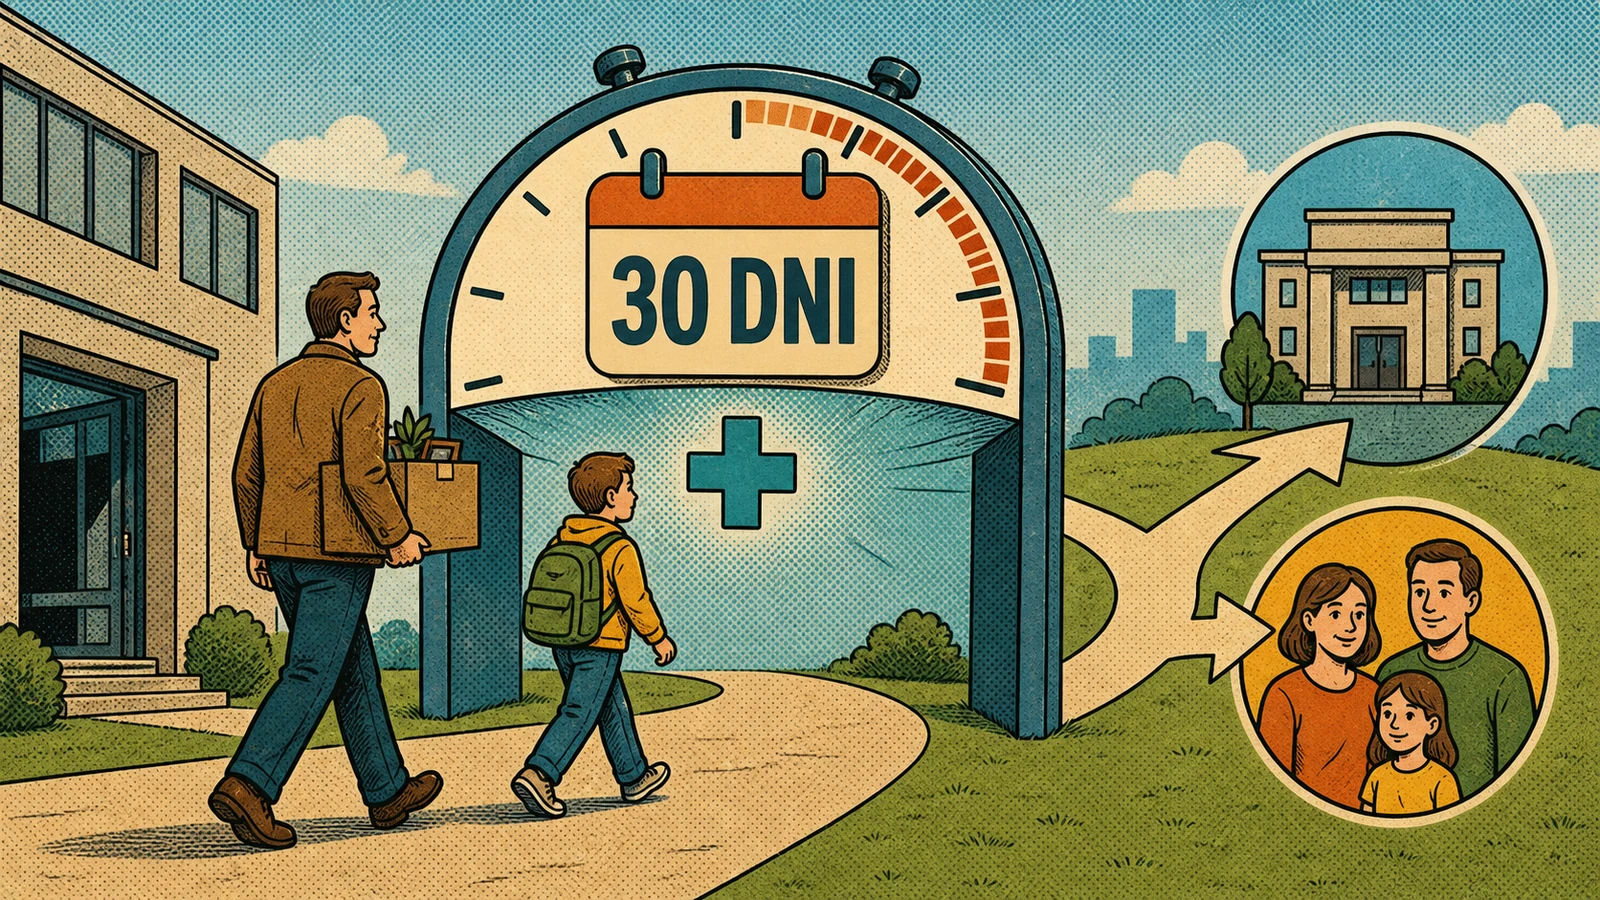
Ubezpieczenie zdrowotne ma własny zegar: po ustaniu zatrudnienia prawo do świadczeń NFZ trwa jeszcze 30 dni. Potem potrzebny jest nowy tytuł — najprościej przez rejestrację w urzędzie pracy, która obejmuje ubezpieczeniem niezależnie od prawa do zasiłku; alternatywą jest zgłoszenie jako członek rodziny osoby ubezpieczonej. Sprawdź przy okazji, z jakiego tytułu ubezpieczone są dzieci, jeśli były zgłoszone przez pracownika tracącego etat.
Kredyt: z bankiem rozmawia się przed zaległością
Jeżeli wyliczyłeś/aś, że za miesiąc może zabraknąć na ratę, kontakt z bankiem powinien nastąpić teraz. Banki mają procedury restrukturyzacyjne: wydłużenie okresu spłaty, czasową zmianę sposobu spłaty, karencję. Zgody nie gwarantuje żaden przepis, ale wniosek złożony przed zaległością, z dokumentem utraty pracy i konkretną propozycją raty, ma zupełnie inną siłę niż ten sam wniosek po trzech monitach. Formalną ostatnią linią obrony jest art. 75c Prawa bankowego: gdy zaległość już powstała, bank w wezwaniu do zapłaty musi dać co najmniej 14 dni roboczych i poinformować o możliwości złożenia wniosku o restrukturyzację — to procedura ratunkowa.
Przy kredycie mieszkaniowym najważniejszym instrumentem jest Fundusz Wsparcia Kredytobiorców. Wniosek składa się w banku, który udzielił kredytu; pomoc przysługuje m.in., gdy jeden z kredytobiorców ma status bezrobotnego albo rata przekracza 40% dochodów gospodarstwa. Wsparcie sięga 3000 zł miesięcznie przez maksymalnie 40 miesięcy — łącznie do 120 000 zł przekazywanych prosto na spłatę. Zwrot zaczyna się dwa lata po ostatniej racie pomocy, w 200 nieoprocentowanych ratach, a po terminowej spłacie 134 z nich reszta może zostać umorzona. Wniosku nie można odkładać do momentu wypowiedzenia umowy przez bank.
Powszechne ustawowe wakacje kredytowe skończyły się z rokiem 2024 i w 2026 roku kolejnej edycji nie ma. Bank może oferować własne, umowne zawieszenia rat — ale to oferta konkretnego banku, nie powszechne prawo. Hierarchia wygląda więc tak: restrukturyzacja w banku, potem FWK, a art. 75c dopiero przy powstałej zaległości.
Dorabianie, świadczenia i pakiet przygotowany zawczasu
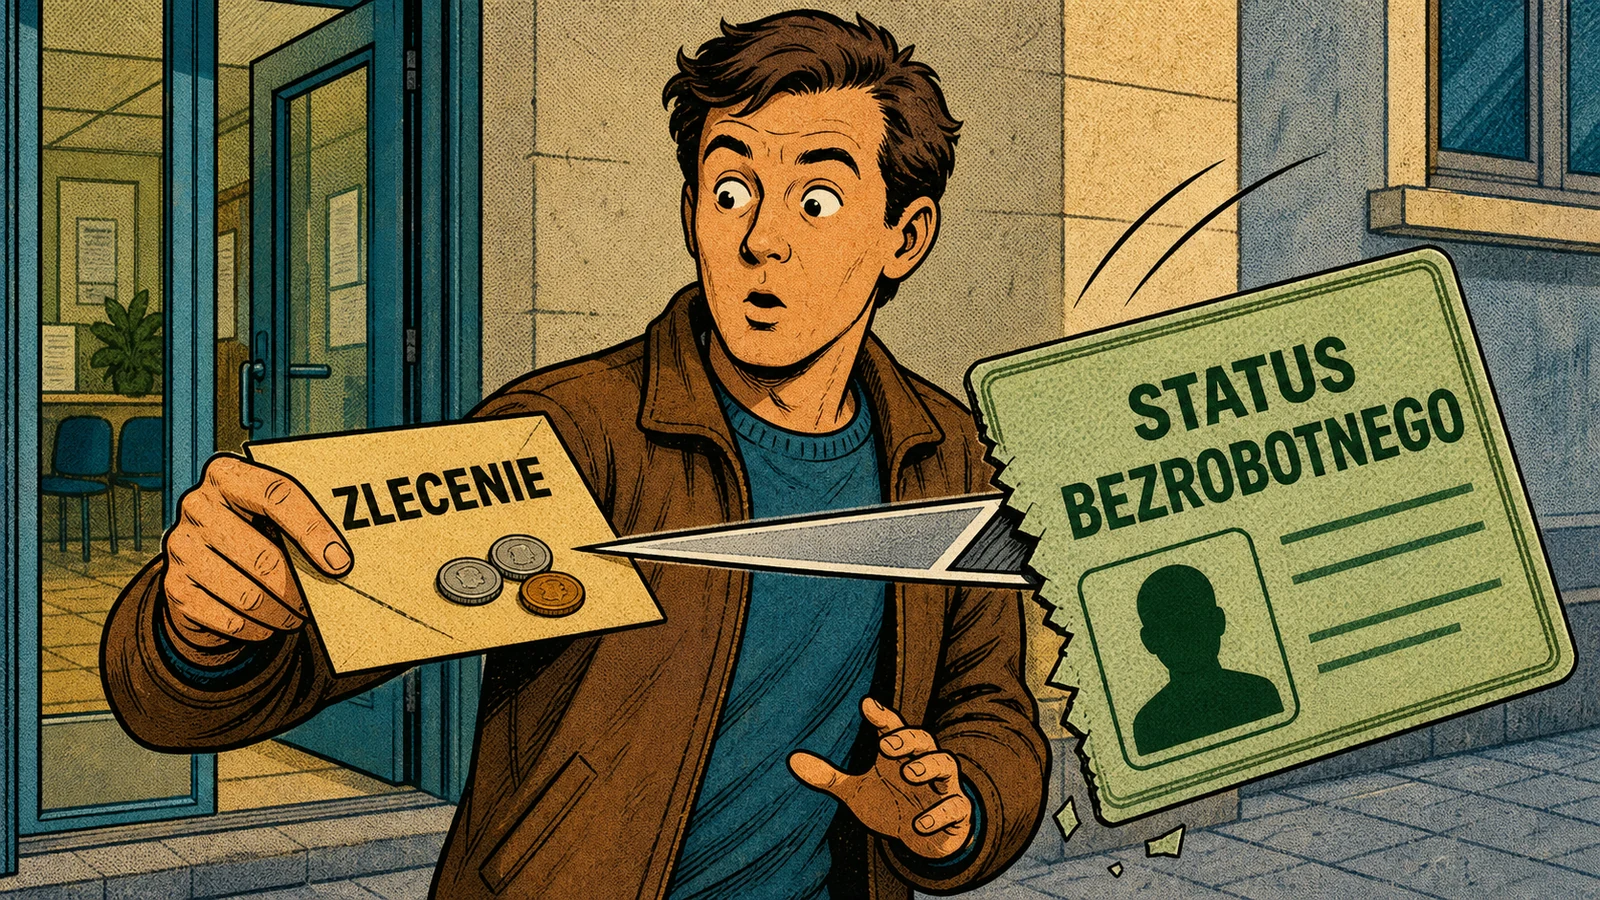
Jeżeli będziesz chciał(a) dorobić, a pobierasz zasiłek, to musisz dokładnie się nad tym zastanowić. Według obecnej ustawy wykonywanie pracy na podstawie zlecenia, dzieła czy umowy o świadczenie usług oznacza utratę statusu bezrobotnego — niezależnie od wysokości wynagrodzenia. Limit połowy minimalnego wynagrodzenia, czyli 2403 zł miesięcznie w 2026 roku, dotyczy innych przychodów, nie pensji ze zlecenia; wniosek „mogę dorobić do 2403 zł na umowie” jest właśnie tym błędem, przed którym przestrzegam. O podjęciu pracy informujesz urząd w ciągu 7 dni, a po krótkim zatrudnieniu można w określonych przypadkach wznowić prawo do zasiłku, pilnując terminu 14 dni od ustania przyczyny wyrejestrowania. Kto z zasiłkiem znajdzie pracę, może dostać dodatek aktywizacyjny — od czerwca 2026 roku 892 zł brutto.
Utrata dochodu zmienia też sytuację wobec świadczeń, do których wcześniej rodzina się nie kwalifikowała: pomocy społecznej (kryteria 1010 zł dla osoby samotnej i 823 zł na osobę w rodzinie), dodatku mieszkaniowego (limity od lutego 2026: 3561,42 zł w gospodarstwie jednoosobowym i 2671,07 zł na osobę w wieloosobowym) czy świadczeń rodzinnych, gdzie utrata zatrudnienia jest formalnie „utratą dochodu”. A jeżeli przy kredycie była polisa od utraty pracy — to koniecznie przeczytaj jej warunki. FWK nie zapłaci raty za okres pokrywany przez takie ubezpieczenie.
Cały ten plan zadziała tylko wtedy, gdy powstanie przed kryzysem. Warto mieć jeden pakiet awaryjny, fizyczny albo w chmurze:
Rodzina z 20 000 zł oszczędności i wydatkami 10 000 zł powie, że ma dwa miesiące zapasu. Ale jeżeli po utracie pracy zetnie koszty krytyczne do 6500 zł, dostanie wynagrodzenie za okres wypowiedzenia i odprawę, na czas uruchomi zasiłek i NFZ, a z bankiem porozmawia przed zaległością — te same pieniądze kupią kilka razy więcej czasu. Właśnie to jest sedno planu awaryjnego: nie zastępuje oszczędności, tylko zwielokrotnia ich skuteczność. W rodzinnym planie dziesięcioletnim ta procedura jest warstwą, dzięki której jedno złe zdarzenie nie zatrzymuje wszystkich pozostałych celów.
Najczęściej zadawane pytania
Czy po porozumieniu stron dostanę zasiłek dla bezrobotnych?
Co do zasady dopiero po 90 dniach od rejestracji w urzędzie pracy — tyle wynosi ustawowe przesunięcie przy rozwiązaniu umowy za porozumieniem stron. Wyjątki obejmują m.in. porozumienia zawierane z powodu upadłości, likwidacji pracodawcy albo zmniejszenia zatrudnienia z przyczyn dotyczących zakładu. Kto sam wypowiedział umowę, na podstawie tego zatrudnienia zwykle w ogóle nie nabywa prawa do zasiłku, poza wyjątkami takimi jak zmiana miejsca zamieszkania. Dlatego przed podpisaniem czegokolwiek ustal, jak sposób rozstania wpłynie na Twoje świadczenia — i zadbaj o właściwe udokumentowanie przyczyny.
Ile wynosi zasiłek dla bezrobotnych w 2026 roku?
Po waloryzacji z 1 czerwca 2026 roku stawka podstawowa to 1783,90 zł brutto przez pierwsze 90 dni prawa do zasiłku i 1400,90 zł brutto później. Osoby z co najmniej 20-letnim okresem uprawniającym dostają 120%: odpowiednio 2140,70 zł i 1681,10 zł brutto. Netto to około 1623 zł i 1275 zł dla stawki standardowej. Stawki 80% nie ma — dla nowych praw została zniesiona ustawą obowiązującą od 1 czerwca 2025 roku i pojawia się już tylko u osób rozliczanych według starych przepisów.
Czy mogę dorobić na zleceniu bez utraty statusu bezrobotnego?
Nie — i to niezależnie od kwoty. Ustawa uznaje pracę na podstawie zlecenia, dzieła czy umowy o świadczenie usług za „inną pracę zarobkową”, a warunkiem statusu bezrobotnego jest jej niewykonywanie. Limit 2403 zł miesięcznie, czyli połowy minimalnego wynagrodzenia w 2026 roku, dotyczy innych rodzajów przychodu, nie wynagrodzenia z umowy. Każdy kontrakt w okresie bezrobocia analizuj więc podwójnie: pod kątem kwoty i pod kątem statusu — a o podjęciu pracy poinformuj urząd w ciągu 7 dni.
Czy w 2026 roku obowiązują wakacje kredytowe?
Powszechne, ustawowe wakacje kredytowe dla hipotek działały w latach 2022–2024 i program się zakończył — w 2026 roku nie ma kolejnej edycji, na której można by oprzeć plan awaryjny. Banki oferują natomiast własne rozwiązania: karencję, wydłużenie okresu spłaty czy restrukturyzację, zawsze na warunkach konkretnej umowy. Przy kredycie mieszkaniowym sprawdź przede wszystkim Fundusz Wsparcia Kredytobiorców — do 3000 zł miesięcznie przez maksymalnie 40 miesięcy, z możliwością częściowego umorzenia. Wniosek składa się w swoim banku, zanim dojdzie do wypowiedzenia umowy kredytu.
Stan prawny na
Zastrzeżenie. Tekst ma charakter edukacyjny i nie jest poradą prawną ani finansową w indywidualnej sprawie. Kwoty zasiłków, kryteria świadczeń i procedury pochodzą ze stanu prawnego na sierpień 2026 roku i podlegają waloryzacjom oraz zmianom przepisów. Sytuacje nietypowe — zwłaszcza dotyczące sposobu rozwiązania umowy i prawa do świadczeń — warto potwierdzić w urzędzie pracy, ZUS lub u prawnika przed podjęciem decyzji.