
Popularne „trzy do sześciu miesięcy wydatków” jest dobrym punktem startu, ale złym punktem końcowym. Jako doradca finansowy widzę w rodzinnych budżetach obie skrajności: pary trzymające dwuletnie zapasy gotówki, która mogłaby pracować, i rodziny z jednym żywicielem, ratą oraz trzymiesięczną rezerwą, która przy dzisiejszym rynku pracy stopniałaby na długo przed nową umową.
Różnica między tymi sytuacjami wynika z konstrukcji dochodów i kosztów. W dziesięcioletnim planie finansowym poduszka jest warstwą bezpieczeństwa, która chroni wszystkie pozostałe cele; tutaj odpowiadam na pytanie, jak duża ma być, żeby tę rolę udźwignąć.
Od czego zależy wielkość poduszki bezpieczeństwa rodziny
Nie istnieje jedna właściwa liczba miesięcy, są za to przedziały decyzyjne powiązane z profilem ryzyka gospodarstwa:
| Sytuacja gospodarstwa | Orientacyjna poduszka | Co za tym przemawia |
|---|---|---|
| dwa niezależne, stabilne dochody, brak dzieci, małe zobowiązania | 3–4 miesiące | utrata jednej pensji nie zatrzymuje wszystkich wpływów |
| dwa niezależne dochody, dzieci i kredyt hipoteczny | 5–6 miesięcy | więcej kosztów sztywnych, mniejsza możliwość szybkich cięć |
| dwa dochody z tej samej firmy lub branży | 6–9 miesięcy | dwa przelewy, ale jedno wspólne ryzyko gospodarcze |
| jeden główny żywiciel, dzieci i kredyt | 9–12 miesięcy | utrata pracy zatrzymuje niemal wszystkie wpływy naraz |
| dochód głównie z JDG/B2B, sezonowość lub jeden kluczowy klient | 9–12 miesięcy | odbudowa przychodów trwa dłużej niż szukanie etatu |
| podwyższone ryzyko zdrowotne lub opiekuńcze | 12 miesięcy i więcej | ten sam problem obniża dochody i podnosi wydatki |
To punkty startowe, które koryguje się po policzeniu własnego budżetu.
Licz od kosztów kryzysowych, nie od dzisiejszych wydatków
Jeżeli rodzina wydaje 14 tysięcy miesięcznie, sześciomiesięczna poduszka nie musi wynosić 84 tysięcy. Najpierw trzeba policzyć budżet podstawowy w trybie kryzysowym: ratę albo czynsz, opłaty, jedzenie, transport do pracy, potrzeby dzieci, leki, ubezpieczenia i zobowiązania, których nie można przestać płacić. Restauracje, wyjazdy, zakupy uznaniowe i część abonamentów w kryzysie po prostu znikają.
Stąd pierwszy wzór: docelowa poduszka to miesięczne koszty podstawowe pomnożone przez docelową liczbę miesięcy. Rodzina z więcej niż jednym dochodem powinna jednak policzyć jeszcze drugą wielkość — miesięczną lukę, czyli koszty podstawowe minus dochód, który zostaje po danym kryzysie. Bo poduszka nie znika w tempie pełnych kosztów, tylko w tempie luki.
Dla skali: według informacji sygnalnej GUS z maja 2026 roku przeciętne miesięczne wydatki w 2025 roku wynosiły 2015 zł na osobę. Średnia to jednak punkt odniesienia, który nie może zastąpić indywidualnego wyliczenia — czteroosobowe gospodarstwo z ratą 3500 zł ma zupełnie inną strukturę kosztów niż dwuosobowe bez długów. Drugą liczbą wartą zapamiętania jest czas: według GUS w I kwartale 2026 roku osoby bezrobotne szukały pracy przeciętnie 8,5 miesiąca, rok wcześniej 7,5. Ta statystyka opisuje całą populację i nie przesądza sytuacji konkretnej osoby — dane Eurostatu pokazują równolegle, że długotrwałe bezrobocie dotyczy w Polsce mniej niż 1% siły roboczej. Oba fakty składają się w jeden wniosek: większość ludzi nie zostaje bez pracy na lata, ale okres bez dochodu bywa wyraźnie dłuższy niż trzy miesiące.
Trzy scenariusze rodzinne policzone krok po kroku
Scenariusz pierwszy: rodzina 2+2, dwa dochody netto 7500 i 6500 zł, kryzysowy budżet 11 500 zł (rata 3200, opłaty 1400, żywność 2800, transport 1100, dzieci 1200, zdrowie 500, pozostałe 1300). Przy stabilnych dochodach z różnych branż sensownym punktem odniesienia jest 6 miesięcy, czyli 69 000 zł. I teraz mechanizm luki: jeżeli znika pensja 7500 zł, zostaje 6500 zł, więc miesięczny deficyt wynosi 5000 zł — a 69 000 zł pokrywa go przez prawie 14 miesięcy, nie 6. Ta sama kwota daje więc znacznie dłuższą ochronę, o ile drugi dochód przetrwa. Gdyby oboje pracowali w tej samej niestabilnej branży, bezpieczniej celować w 7–8 miesięcy pełnych kosztów, czyli 80–92 tysiące.
Scenariusz drugi: para bez dzieci, dochody 7000 i 6000 zł, koszty podstawowe 6500 zł. Rezerwa na 3–4 miesiące, czyli 19 500–26 000 zł, daje tu dużą odporność — po utracie wyższej pensji luka wynosi zaledwie 500 zł miesięcznie, bo pozostały dochód niemal domyka budżet.
Scenariusz trzeci: jeden żywiciel, dziecko i kredyt, koszty podstawowe 9500 zł. Utrata tej jednej pracy oznacza finansowanie prawie całego budżetu z rezerwy. Dziewięć miesięcy to 85 500 zł, dwanaście — 114 000 zł. Przy przeciętnym czasie szukania pracy wynoszącym dziś 8,5 miesiąca taka rezerwa przestaje wyglądać na przesadną ostrożność, zwłaszcza w wąskiej specjalizacji albo przy ograniczonej możliwości przeprowadzki. Podobnie liczy się wartość potrzebnych środków dla gospodarstwa utrzymywanego z działalności — z jedną różnicą: pieniądze firmy i poduszka rodziny to dwa osobne worki, a JDG z jednym głównym klientem ma jeden dochód.
Zwróć uwagę, co łączy te trzy sytuacje: wielkość poduszki wynika z korelacji dochodów i sztywności kosztów, a nie z samej liczby domowników. Dzieci podnoszą potrzebny poziom zabezpieczeń, bo zwiększają pulę kosztów, których nie da się szybko wyłączyć, i ograniczają mobilność zawodową rodziców.
Gdzie trzymać większą poduszkę finansową
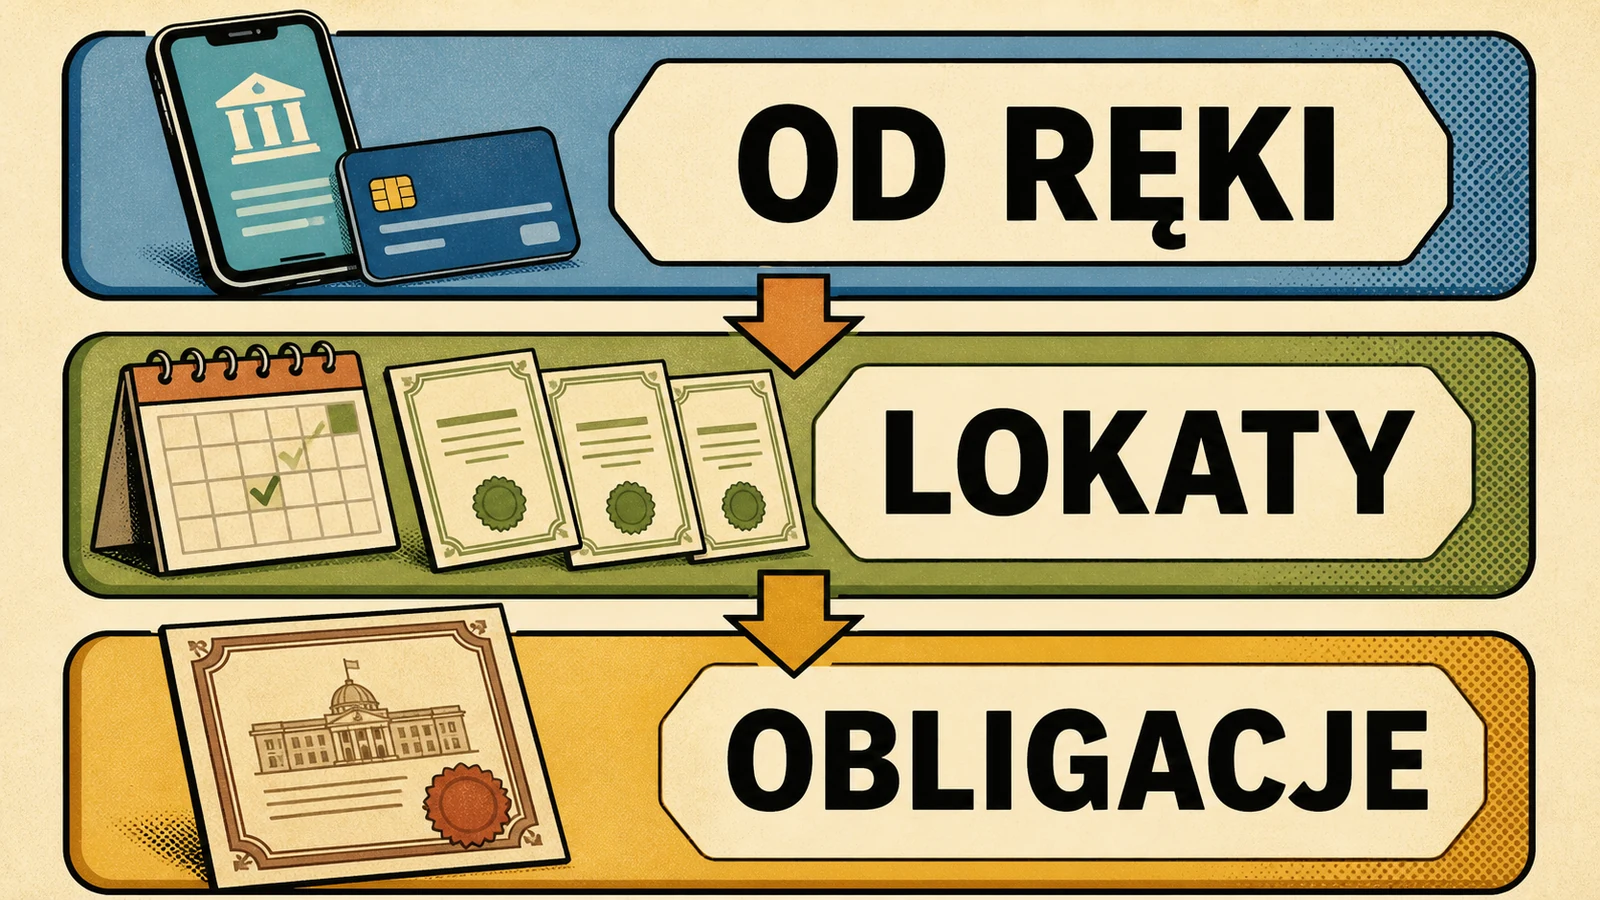
Im większa rezerwa, tym mniej sensu ma trzymanie całości na nieoprocentowanym rachunku — ale zamiana płynności na stopę zwrotu też jest błędem, bo podstawowym zadaniem tych pieniędzy jest dostępność. Praktyczne rozwiązanie to warstwy: pierwsza część (fundusz awaryjny) na koncie oszczędnościowym lub lokacie krótkoterminowej, dostępna od ręki; kolejne miesiące na lokatach z rozłożonymi terminami albo funduszach inwestycyjnych o klasie ryzyka I; dalsza część większej rezerwy ewentualnie w obligacjach skarbowych.
Trzeba pamiętać o tym, że obligacje skarbowe nie są tak płynne jak środki w banku. Przy przedterminowym wykupie pobierana jest opłata — na przykład 2 zł od czteroletniej COI i 3 zł od dziesięcioletniej EDO za każdą sztukę. Z drugiej strony, oprocentowanie jest bardzo atrakcyjne: w emisji sierpniowej 2026 roczne ROR startują z 4,00%, trzyletnie TOS dają stałe 4,40%, a COI 4,75% w pierwszym roku i inflację plus 1,50 punktu w kolejnych. To rozsądne miejsce dla pieniędzy, które prawdopodobnie będą leżeć dość długi okres. Roczny termin zapadalności to dobre zabezpieczenie na ósmy czy dziesiąty miesiąc kryzysu, ale na pewno nie na pierwsze tygodnie.
Poduszka finansowa powinna być też ograniczona i nie powinna rosnąć bez końca. Jeżeli para z dwoma stabilnymi dochodami zgromadziła równowartość dwóch lat wydatków w gotówce, część tych pieniędzy nie pełni już funkcji poduszki — jest kapitałem długoterminowym, który mógłby pracować dużo lepiej. Gdzie go skierować, podpowiada drabinka celów finansowych.
Najprostsza reguła decyzyjna na koniec
Zamiast pytać, czy poduszka ma mieć trzy, sześć czy dwanaście miesięcy, zastanów się co stanie się z budżetem, jeśli jutro zniknie największe źródło dochodu i nie wróci przez osiem, dziewięć miesięcy? Policz koszty kryzysowe, policz lukę po utracie każdego z dochodów i dobierz przedział z tabeli — dolną granicę przy dwóch naprawdę niezależnych pensjach, górną przy jednym żywicielu, działalności albo dużej racie. Nie bądź jak drogowcy, których zima zaskakuje co roku: wielkość i płynność rezerwy ustala się, zanim będzie potrzebna.
Sama rezerwa to jednak dopiero połowa przygotowania. Drugą połową jest wiedza, co robić dzień po utracie dochodu — które wydatki ciąć najpierw, kiedy iść do urzędu pracy, jak rozmawiać z bankiem. Ten playbook pierwszych 90 dni opiszę w kolejnym tekście z tego cyklu.
Najczęściej zadawane pytania
Czy poduszka na 12 miesięcy to nie przesada?
Dla pary z dwiema stabilnymi, niezależnymi pensjami — zwykle tak, bo trzymanie tak dużej kwoty w płynnych instrumentach ma koszt alternatywny: te pieniądze nie realizują żadnego długoterminowego celu. Dla rodziny z jednym żywicielem, dziećmi i ratą hipoteczną 9–12 miesięcy to nie nadgorliwość, tylko odwzorowanie czasu potrzebnego na odbudowę dochodu. Przeciętne poszukiwanie pracy trwało w I kwartale 2026 roku 8,5 miesiąca, a rodzina z jedną pensją finansuje w tym czasie prawie pełne koszty z rezerwy. Punktem odniesienia jest więc profil ryzyka rodziny.
Liczyć poduszkę od pełnych kosztów czy od utraconego dochodu?
Najbezpieczniej znać obie liczby. Rezerwa wyrażona w miesiącach pełnych kosztów podstawowych zabezpiecza scenariusz skrajny, w którym dochody znikają niemal całkowicie. Luka — czyli koszty minus dochód pozostały po kryzysie — pokazuje, jak szybko rezerwa naprawdę będzie topnieć w najbardziej prawdopodobnym scenariuszu utraty jednej pensji. W modelowej rodzinie 2+2 te same 69 tysięcy oznaczało sześć miesięcy pełnych kosztów i czternaście miesięcy pokrywania luki. Decyzje o wielkości rezerwy podejmuj na podstawie obu wyliczeń.
Czy obligacje skarbowe nadają się na poduszkę finansową dla rodziny?
Na dalszą warstwę większej rezerwy — tak, na pieniądze potrzebne natychmiast — nie. Przy przedterminowym wykupie standardowych obligacji detalicznych środki są wypłacane po pięciu dniach roboczych od dyspozycji, a od większości serii pobierana jest opłata za sztukę. Dlatego część rezerwy przewidziana na pierwsze tygodnie kryzysu powinna zostać na koncie oszczędnościowym, a obligacje mogą pracować dla kwot przewidzianych na dalsze miesiące. Unikaj za to lokowania rezerwy w aktywach o zmiennej wycenie — jej zadaniem jest być na miejscu wtedy, kiedy jest potrzebna.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter edukacyjny i nie jest indywidualną poradą finansową. Przedziały miesięcy i kwoty w scenariuszach są ilustracją mechanizmu liczenia, nie rekomendacją dla każdej rodziny. Dane GUS, Eurostatu i parametry obligacji pochodzą z okresów wskazanych w treści — przed decyzją sprawdź aktualne wartości u źródła. Stan danych: sierpień 2026.