
W Polsce ubezpieczenie na życie ma prawie 26 milionów osób — tak wynika z danych PIU po pierwszym kwartale 2026 roku. Na tym optymistycznym tle jedna liczba psuje obraz: składki życiowe stanowią u nas 0,7% PKB, kilkukrotnie mniej niż średnio w Europie. Jak to pogodzić? Polisę ma prawie każdy, ale przeciętna ochrona jest za niska, żeby naprawdę zabezpieczyć rodzinę.
Ten tekst jest częścią dziesięcioletniego planu rodziny — warstwy, która chroni pozostałe cele przed zdarzeniem najcięższym z możliwych. Zamiast rankingu polis i nazw towarzystw znajdziesz tu sposób liczenia, który pozwala ocenić każdą ofertę samodzielnie.
Ile sumy: licz lukę rodziny, nie wysokość składki
Rozmowę o polisie najczęściej zaczyna się od złej strony: „mogę płacić 150 zł miesięcznie, ile dostanę?”. Składka jest ograniczeniem budżetowym — potrzebę wyznacza co innego. Najbardziej użyteczna definicja brzmi: suma ubezpieczenia to kapitał potrzebny rodzinie po śmierci ubezpieczonego minus kapitał, którym rodzina już dysponuje.
Są trzy praktyczne podejścia do tego rachunku:
| Metoda | Jak liczyć | Ograniczenie |
|---|---|---|
| wielokrotność dochodu | roczny dochód netto × liczba lat do zastąpienia | ignoruje długi, dzieci i oszczędności |
| luka kapitałowa | zobowiązania + brakujący dochód przez X lat + wydatki jednorazowe − dostępny kapitał | wymaga założeń, ale odpowiada konkretnej rodzinie |
| formuła PIU (punkt kontrolny) | zobowiązania + 3 lata dochodów netto − oszczędności | minimum, nie norma dla każdej rodziny |
Wielokrotność dochodu jest szybka: przy 9000 zł netto miesięcznie siedem lat dochodu to 756 000 zł, dziesięć lat — 1 080 000 zł. Nie istnieje jednak żadna zasada, że „właściwa” jest piątka czy dziesiątka; to skrót analityczny, który zawodzi, gdy dwie rodziny o tych samych zarobkach różnią się kredytem i liczbą dzieci.
Dlatego lepiej policzyć lukę. Przykład: po śmierci jednego z rodziców rodzina musiałaby pokryć 380 000 zł pozostałego kredytu hipotecznego, 20 000 zł innych zobowiązań, 4500 zł brakującego dochodu miesięcznie przez 12 lat (648 000 zł), 100 000 zł zaplanowane na edukację dzieci i 30 000 zł bufora na okres przejściowy. Razem 1 178 000 zł. Rodzina ma 120 000 zł płynnych oszczędności, więc luka wynosi 1 058 000 zł — i to jest punkt wyjścia do rozmowy o sumie, a nie okrągłe 200 tysięcy, które „brzmi solidnie”. Od potrzeby nie odejmuj przy tym mieszkania, w którym rodzina nadal musi mieszkać, ani kapitału emerytalnego, którego sprzedaż zniszczyłaby inny cel planu.
Chciałbym zwrócić jeszcze Twoją uwagę na kwestię, która wydaje mi się rzadko poruszana. Ubezpieczać warto nie tylko osobę, która zarabia. Śmierć rodzica, który zajmuje się małymi dziećmi, też tworzy lukę, bo opiekę trzeba będzie kupić albo sfinansować ograniczeniem pracy drugiego rodzica. Zresztą jeżeli jedna osoba pracuje, a druga nie, to śmierć tej drugiej może też negatywnie wpłynąć na zarobki tej pierwszej. Żałoba po stracie może zadziałać jak domino, przewracając kolejne życiowe klocki.
Na jak długo: ochrona do momentu X, nie „na zawsze”
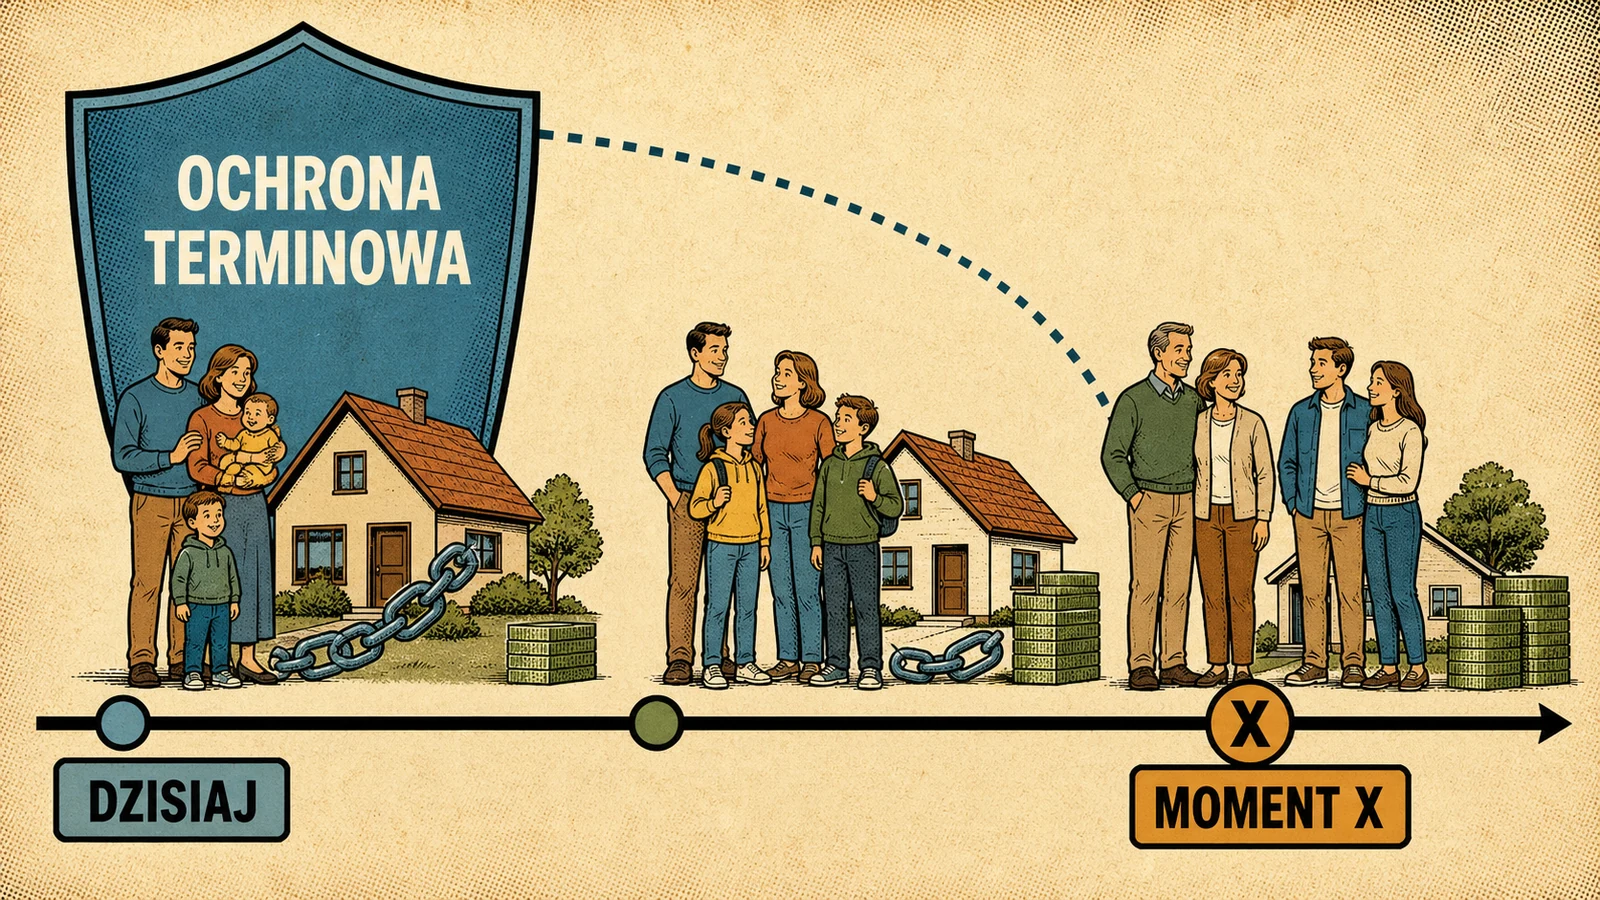
Rodzinne ryzyko finansowe rzadko trwa całe życie w tej samej wysokości. Trzydziestopięcioletni rodzic może dziś mieć 600 000 zł kredytu, dwoje małych dzieci i niewielki majątek — a ćwierć wieku później spłacone mieszkanie, samodzielne dzieci i kapitał emerytalny. Potrzeba przekazania rodzinie miliona złotych istnieje dziś, ale najpewniej zniknie przed emeryturą.
Dlatego zamiast pytać „20 czy 30 lat?”, wyznacz moment X: samodzielność najmłodszego dziecka, spłatę zasadniczej części kredytu albo poziom majątku, przy którym rodzina sama udźwignie skutki śmierci. Polisa terminowa — na 20 czy 30 lat — pasuje do tego jak ulał. Ochrona będzie działać w czasach, kiedy konsekwencje byłyby najcięższe, a składka za tę samą sumę jest niższa niż w ubezpieczeniu bezterminowym. Musisz jednak pamiętać, że po wygaśnięciu takiej umowy, za nową, kupowaną w starszym wieku i dużo gorszym stanie zdrowia, zapłacisz o wiele, wiele więcej, a może nawet i nie będziesz mógł już znaleźć towarzystwa, które zgodzi się Ciebie ubezpieczyć.
Jeżeli polisa na życie nie ma terminu końca, to przy utrzymaniu umowy świadczenie jest pewne co do zasady zdarzenia. Za tę pewność płaci się wyższą składką, dlatego produkty bezterminowe często konstruuje się z niższymi sumami. To nie jest „lepsza” wersja terminowej, tylko odpowiedź na inną potrzebę: sukcesyjną albo trwałą. Jeżeli budżet zmusza do wyboru, wysokość sumy w okresie największego ryzyka jest zwykle ważniejsza niż bezterminowość.
Uposażony i cesja: do kogo trafią pieniądze
Polisa na życie ma cechę, która odróżnia ją od reszty majątku: wskazany w umowie uposażony dostaje świadczenie bezpośrednio, a suma — zgodnie z art. 831 § 3 Kodeksu cywilnego — nie wchodzi do spadku. Nie czeka się na dział spadku, można wskazać osobę spoza kręgu spadkobierców, a wskazanie da się w każdej chwili zmienić. Ta konstrukcja działa jednak tylko wtedy, gdy jest aktualna: po ślubie, rozwodzie, narodzinach dziecka czy śmierci wcześniej wskazanej osoby listę uposażonych trzeba przejrzeć. Podatkowo czyste świadczenie ochronne jest co do zasady zwolnione z PIT; wyjątki dotyczą dochodu z części inwestycyjnej niektórych produktów — o tym za chwilę.
Osobną konstrukcją jest cesja praw z polisy na bank przy kredycie hipotecznym. Weźmy na przykład polisę na 240 000 zł, podczas gdy w chwili śmierci do spłaty zostaje 154 000 zł kredytu hipotecznego. Bank dostanie swoje, a 86 000 zł trafi do rodziny. Polisa równa saldu kredytu zabezpieczy więc spłatę kredytu, ale dla rodziny nic nie zostanie.
Pułapki: karencje, ankieta i grupówka, która może uśpić czujność
Najdroższe błędy przy polisach rodzinnych nie dotyczą wyboru towarzystwa, tylko mechaniki umowy.
Pierwsza pułapka: ochrona nie zawsze działa w pełnym zakresie od pierwszego dnia. Karencje na poszczególne ryzyka wynikają z OWU — szczególnie w umowach dodatkowych, jak poważne zachorowanie. Przy samobójstwie ubezpieczyciel odpowiada dopiero po dwóch latach od zawarcia umowy (to termin ustawowy), choć zapis w umowie może skrócić ten okres do sześciu miesięcy.
Druga: ankieta medyczna. Art. 815 Kodeksu cywilnego każe zgodnie z prawdą odpowiedzieć na to, o co ubezpieczyciel zapytał; skutki zatajenia obciążają ubezpieczonego, a przy umyślności działa domniemanie związku ze zdarzeniem. Ale jest też art. 834: po trzech latach od zawarcia umowy ubezpieczyciel nie może już podnieść zarzutu nieprawdziwych informacji. Nie bierzesz jednak ubezpieczenia po to, by ściągnąć na siebie dodatkowe ryzyka, dlatego lepiej jest wypełnić ankietę medyczną zgodnie z prawdą, zamiast grać w prawniczą ruletkę.
Trzecia pułapka jest statystycznie największa: grupówka z pracy bywa traktowana jako właściwe i pełne zaspokojenie potrzeb ubezpieczeniowych. Ponad 57% ubezpieczonych na życie w Polsce korzysta z ochrony grupowej, której średnia szacowana suma — 80,7 tysiąca złotych — pokrywa niecałą jedną czwartą modelowej potrzeby PIU. Grupówka bywa świetnym dodatkiem: tania, prosta, z łagodniejszą oceną zdrowia. Nie uwzględnia jednak Twojego kredytu ani liczby dzieci, a po odejściu z pracy indywidualna kontynuacja bywa możliwa na gorszych warunkach. Możesz ją wliczyć do kalkulacji luki ubezpieczeniowej (dopóki to ubezpieczenie posiadasz), ale nie stawiaj na niej całego bezpieczeństwa rodziny.
Czwarta dotyczy pomylenia funkcji: polisa inwestycyjna z UFK nie jest zamiennikiem ochrony. W typowych konstrukcjach inwestycyjnych sam komponent ochronny bywa niewielki. Konstrukcja tego produktu wymaga minimalizowania sumy ubezpieczenia po to, by składki nie zjadały zysków. Do tego, ubezpieczenia na życie z UFK (tzw. unit linki) mają też złą sławę. Rzecznik Finansowy odnotował ponad 7 tysięcy wniosków o interwencję w sprawach UFK w latach 2013–2020, a KNF w 2021 roku wprowadziła interwencję produktową, zakazując od 2022 roku sprzedaży konstrukcji o zbyt niskiej wartości dla klienta. Rynek po tych zmianach wygląda inaczej i nie każdy dzisiejszy produkt z UFK dziedziczy tamte wady — ale zasada oceny pozostała: komponent ochronny i inwestycyjny liczy się osobno i nie należy mylić salda rachunku z sumą ubezpieczenia.
Jest wreszcie pułapka czasu, która może być błędem, ale nie musi. Chodzi tu o inflację. Przy założonych ilustracyjnie 4% rocznie, dzisiejsze 500 000 zł za 15 lat będzie miało siłę nabywczą około 278 000 zł. Sumę trzeba więc okresowo przeliczać, by zachowała swoją siłę nabywczą. Ale czy trzeba? Wspominaliśmy przecież, że potrzeba ubezpieczeniowa z czasem może spadać. Może więc zamiast szukać produktu z malejącą sumą ubezpieczenia, lepiej wziąć zwykłe, ale go nie waloryzować? Uważaj jednak jeżeli Twoja potrzeba ubezpieczeniowa maleć nie będzie — w takiej sytuacji musisz pamiętać o waloryzacji.
Polisa w planie rodziny: bilans ryzyka, nie produkt „na wszelki wypadek”
Cała procedura mieści się w czterech krokach. Policz, co finansowo stałoby się z rodziną po śmierci każdego z dorosłych — z osobna. Wyznacz sumę z rachunku luki. Ustal moment X, do którego ochrona ma trwać. Na końcu sprawdź szczegóły: uposażonych, cesję, karencje, wyłączenia i mechanizm indeksacji. Tak rozumiana polisa staje się warstwą ochronną obok poduszki bezpieczeństwa i planu awaryjnego na utratę dochodu. Tamte chronią budżet przed kryzysami, które da się przetrwać, ta — przed jednym, którego przetrwać z bieżących dochodów się nie da.
Najczęściej zadawane pytania
Ile ubezpieczenia na życie potrzebuje rodzina z kredytem hipotecznym?
Więcej niż saldo kredytu — to najczęstszy błąd kalibracji. Policz pełną lukę: pozostały kredyt, inne zobowiązania, brakujący dochód przez lata do samodzielności dzieci, planowane wydatki edukacyjne i bufor przejściowy, a od wyniku odejmij płynne oszczędności i istniejące polisy. W modelowym przykładzie z tego tekstu rodzina z kredytem 380 tysięcy potrzebowała ponad miliona złotych ochrony. Polisa równa kwocie kredytu spłaci bank, ale nie zastąpi dochodu, z którego rodzina żyje.
Czy grupowe ubezpieczenie z pracy wystarczy dla rodziny?
Rzadko — i to jest policzalne. Średnia szacowana suma w ubezpieczeniach grupowych wynosi według danych przywoływanych przez PIU około 80,7 tysiąca złotych, podczas gdy modelowa minimalna potrzeba to 334 tysiące, a w rodzinach z małymi dziećmi i kredytem bywa wielokrotnie wyższa. Grupówka ma też strukturalną wadę: jest przypisana do zatrudnienia, więc znika lub drożeje przy zmianie pracy. Traktuj ją jako uzupełnienie rachunku luki, nie jego rozwiązanie.
Czy wypłata z polisy na życie jest opodatkowana i czy wchodzi do spadku?
Świadczenie z czysto ochronnej polisy jest co do zasady zwolnione z PIT na podstawie art. 21 ust. 1 pkt 4 ustawy, a dzięki art. 831 § 3 Kodeksu cywilnego nie wchodzi do spadku — uposażony dostaje pieniądze bez czekania na postępowanie spadkowe. Wyjątki podatkowe dotyczą dochodu z części inwestycyjnej niektórych produktów, dlatego przy polisach łączących ochronę z inwestowaniem warto sprawdzić konstrukcję przed podpisaniem. Aktualność listy uposażonych przeglądaj po każdej ważnej zmianie rodzinnej.
Co się stanie, jeśli w ankiecie medycznej zataję chorobę?
Ryzykujesz odmowę wypłaty dokładnie wtedy, gdy rodzina najbardziej będzie potrzebować pieniędzy. Kodeks cywilny wymaga zgodnych z prawdą odpowiedzi na pytania ubezpieczyciela, a skutki zatajenia obciążają ubezpieczonego — przy umyślnym naruszeniu działa domniemanie związku zatajonej okoliczności ze zdarzeniem. Po trzech latach od zawarcia umowy zarzut nieprawdziwych informacji przestaje być możliwy, ale budowanie ochrony rodziny na czekaniu, aż minie termin, to strategia z gatunku tych, których nie polecam nikomu. Odpowiadaj dokładnie na to, o co pytają.
Stan prawny na
Zastrzeżenie. Tekst ma charakter edukacyjny i nie jest doradztwem ubezpieczeniowym ani rekomendacją produktu. Kwoty w przykładach ilustrują sposób liczenia, nie właściwą sumę dla każdej rodziny; dane rynkowe i stan prawny pochodzą z okresów wskazanych w treści. Przed zawarciem umowy przeczytaj OWU i w razie potrzeby skonsultuj się z uprawnionym dystrybutorem ubezpieczeń.