
W rozmowach o pieniądzach często słyszę, że inwestowanie zaczyna się od kilkudziesięciu tysięcy złotych oszczędności, a przy 100 czy 200 zł miesięcznie nie ma o czym mówić. Jako doradca finansowy widzę to inaczej. Większość majątków, które oglądam po latach, powstała z regularnych, niedużych wpłat, które nikomu nie przeszkadzały w codziennym życiu. Jedna duża decyzja zdarza się w tych historiach rzadko. Kwota ma znaczenie, ale liczba lat regularnych wpłat jest jeszcze ważniejsza, a stracone lata trudno później nadrobić.
W tym tekście policzymy, ile dają 100, 200 i 500 zł miesięcznie przez 10, 20 i 30 lat przy trzech stopach zwrotu. Sprawdzimy też, ile z tego zostaje po inflacji, ile kosztuje pięć lat zwłoki oraz ile zabierają prowizje i podatek. Potem opisuję rozwiązania, w których takie kwoty da się odkładać bez przepłacania, w tym osobiste konta inwestycyjne, które ruszają 1 stycznia 2027 roku. Wszystkie tabele policzyłem sam, z jawnym wzorem i założeniami, a opis odpowiada stanowi na wrzesień 2026 roku.
Ile daje 100, 200 i 500 zł miesięcznie przez 10, 20 i 30 lat
Model jest celowo uproszczony. Zakładam, że wpłata trafia na rynek co miesiąc, zyski zostają w portfelu, a średnia stopa zwrotu wynosi 5% rocznie po kosztach. Wyniki podaję przed podatkiem i bez uwzględnienia inflacji, do której wrócę osobno. Pięć procent to założenie robocze, bo rynek w żadnym roku nie daje równego wyniku, dlatego w kolejnej sekcji pokazuję też 3% i 7%.
| Miesięcznie | Okres | Suma wpłat | Wartość portfela | Zysk ponad wpłaty |
|---|---|---|---|---|
| 100 zł | 10 lat | 12 000 zł | 15 436 zł | 3 436 zł |
| 100 zł | 20 lat | 24 000 zł | 40 580 zł | 16 580 zł |
| 100 zł | 30 lat | 36 000 zł | 81 538 zł | 45 538 zł |
| 200 zł | 10 lat | 24 000 zł | 30 873 zł | 6 873 zł |
| 200 zł | 20 lat | 48 000 zł | 81 161 zł | 33 161 zł |
| 200 zł | 30 lat | 72 000 zł | 163 075 zł | 91 075 zł |
| 500 zł | 10 lat | 60 000 zł | 77 182 zł | 17 182 zł |
| 500 zł | 20 lat | 120 000 zł | 202 902 zł | 82 902 zł |
| 500 zł | 30 lat | 180 000 zł | 407 688 zł | 227 688 zł |
Najwięcej widać w porównaniu 20 i 30 lat przy 500 zł. Przez dodatkową dekadę wpłacasz kolejne 60 tys. zł, a portfel rośnie o około 205 tys. zł. W trzeciej dekadzie zyski nalicza się bowiem już od dwustu tysięcy zgromadzonego kapitału, a z każdym rokiem od coraz większej kwoty. Na tym mechanizmie opiera się cały plan budowania kapitału na przyszłość, o którym możesz przeczytać w osobnym tekście. Tutaj widać go szczególnie wyraźnie, bo wpłata jest stała i nieduża.
Co zmienia stopa zwrotu 3%, 5% albo 7%
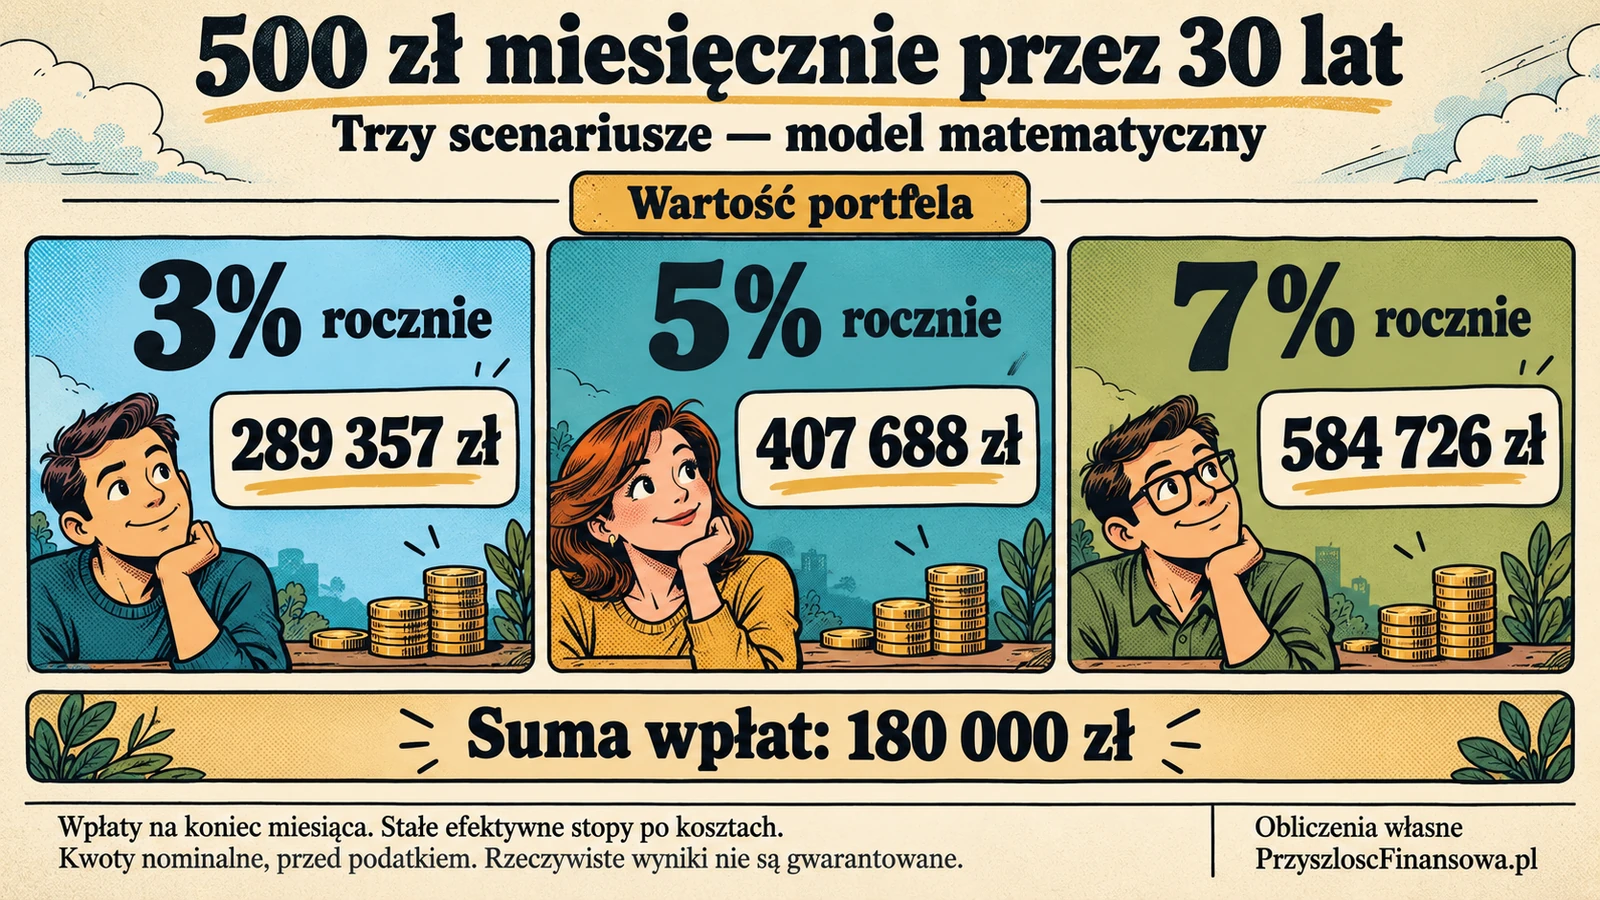
Żadna inwestycja nie przynosi równych 5% co roku. Jeden rok kończy się dwucyfrowym wzrostem, kolejny spadkiem, a średnią z trzech dekad poznajemy dopiero na końcu. Dlatego to samo zestawienie policzyłem dla trzech średnich, które z grubsza odpowiadają portfelom o różnym udziale akcji. Długoterminowe wyniki szerokich indeksów akcji z ostatnich dekad mieściły się nominalnie w okolicach górnej części tych widełek, ale zdarzały się też dekady, po których portfel akcyjny był na minusie.
| Miesięcznie | Okres | 3% | 5% | 7% |
|---|---|---|---|---|
| 100 zł | 10 lat | 13 945 zł | 15 436 zł | 17 105 zł |
| 100 zł | 20 lat | 32 685 zł | 40 580 zł | 50 754 zł |
| 100 zł | 30 lat | 57 871 zł | 81 538 zł | 116 945 zł |
| 200 zł | 10 lat | 27 890 zł | 30 873 zł | 34 210 zł |
| 200 zł | 20 lat | 65 371 zł | 81 161 zł | 101 507 zł |
| 200 zł | 30 lat | 115 743 zł | 163 075 zł | 233 891 zł |
| 500 zł | 10 lat | 69 724 zł | 77 182 zł | 85 526 zł |
| 500 zł | 20 lat | 163 427 zł | 202 902 zł | 253 768 zł |
| 500 zł | 30 lat | 289 357 zł | 407 688 zł | 584 726 zł |
Po dziesięciu latach różnice między scenariuszami wyglądają skromnie, natomiast po trzydziestu przy 500 zł miesięcznie sięgają prawie 295 tys. zł. Łatwo wyciągnąć z tego wniosek, że trzeba szukać najwyższej możliwej stopy zwrotu. Wyższy oczekiwany zwrot oznacza jednak głębsze spadki po drodze i lata, w których portfel jest wart mniej niż suma wpłat. Udział ryzykownych aktywów warto więc dopasować do liczby lat do celu i do własnej odporności na wahania, a resztę wyniku wypracować tam, gdzie masz pełną kontrolę, czyli w kosztach i podatkach. Trzeba też pamiętać, że bezpieczna inwestycja może oznaczać brak wahań albo ochronę przed inflacją, a te dwa cele rzadko spełnia ten sam instrument.
Siła nabywcza po inflacji, czyli ile to będzie warte w dzisiejszych złotych
Za czterysta tysięcy złotych kupimy za 30 lat mniej niż dziś, dlatego przy planowaniu trzeba przeliczyć nominalne wyniki na dzisiejsze pieniądze. Przyjmuję inflację równą celowi NBP, czyli 2,5% rocznie, choć przez trzy dekady będzie ona raz wyższa, raz niższa. Przy tym założeniu 5% nominalnie odpowiada około 2,4% ponad inflację.
| Miesięcznie | Okres | Suma wpłat | Nominalnie | W dzisiejszych złotych |
|---|---|---|---|---|
| 100 zł | 10 lat | 12 000 zł | 15 436 zł | 12 059 zł |
| 100 zł | 20 lat | 24 000 zł | 40 580 zł | 24 765 zł |
| 100 zł | 30 lat | 36 000 zł | 81 538 zł | 38 872 zł |
| 200 zł | 10 lat | 24 000 zł | 30 873 zł | 24 118 zł |
| 200 zł | 20 lat | 48 000 zł | 81 161 zł | 49 530 zł |
| 200 zł | 30 lat | 72 000 zł | 163 075 zł | 77 745 zł |
| 500 zł | 10 lat | 60 000 zł | 77 182 zł | 60 294 zł |
| 500 zł | 20 lat | 120 000 zł | 202 902 zł | 123 825 zł |
| 500 zł | 30 lat | 180 000 zł | 407 688 zł | 194 362 zł |
Po dziesięciu latach przy 5% portfel w dzisiejszych pieniądzach ledwo przekracza sumę wpłat, bo po odjęciu inflacji z zysku zostaje niewiele. Dopiero w drugiej i trzeciej dekadzie powstaje kwota, którą można nazwać majątkiem. Przy krótkim horyzoncie nie ma więc co liczyć na duży efekt procentu składanego. Przy długim warto natomiast podnosić wpłatę razem z pensją, choćby o 20 czy 50 zł rocznie, bo stała nominalna kwota traci z czasem na znaczeniu.
Pięć lat zwłoki kosztuje więcej niż pięć lat wpłat
W praktyce często spotykam się z tym, że ktoś odkłada start do momentu, w którym będzie mógł wpłacać więcej. Policzmy, ile kosztuje takie czekanie. Osoba, która zaczyna dziś od 500 zł miesięcznie, ma po 30 latach przy 5% około 407 688 zł. Osoba, która z tą samą kwotą rusza pięć lat później, ma na tę samą datę około 292 867 zł. Różnica wynosi 114 821 zł, choć osoba, która zaczęła później, wpłaciła tylko o 30 tys. zł mniej. Żeby ją nadrobić, musiałaby przez 25 lat wpłacać około 696 zł miesięcznie zamiast 500 zł.
Z tego samego powodu 10 lat zwłoki przy 500 zł miesięcznie to różnica około 205 tys. zł na końcu. Wniosek? Lepiej zacząć od kwoty, którą da się utrzymać także wtedy, gdy początkowy zapał minie, niż czekać na „właściwy” moment. Taki moment często po prostu nie nadchodzi, bo co chwilę pojawia się wydatek, który wygląda na pilniejszy.
Trzy sprawy do załatwienia przed pierwszą wpłatą
Nie każde wolne 500 zł powinno od razu trafić na rynek. Pierwsza sprawa to poduszka bezpieczeństwa, bo pieniądze, które mogą być potrzebne w najbliższych miesiącach, nie powinny zależeć od koniunktury. Jeżeli awaria samochodu zmusi Cię do sprzedaży funduszu po dowolnej cenie, to problemem jest brak rezerwy, a nie sam fundusz. Druga sprawa to drogi dług. Spłata karty kredytowej albo pożyczki kosztującej kilkanaście procent rocznie daje pewny wynik równy unikniętym odsetkom, a takiego wyniku żaden rynek nie gwarantuje. Nisko oprocentowany kredyt hipoteczny wymaga natomiast osobnego wyliczenia, bo tam nadpłata konkuruje z inwestowaniem na innych warunkach.
Trzecia sprawa dotyczy pracowników i jest nią PPK (czyli pracownicze plany kapitałowe). Do Twoich 2% wynagrodzenia pracodawca dokłada co najmniej 1,5%, a państwo 250 zł na start i 240 zł rocznie. Do własnych wpłat dochodzi tam więc dopłata, której nie ma w IKE, IKZE ani na zwykłym rachunku. Uczestnictwo w PPK warto uwzględnić w planie, zanim zaczniesz porównywać cokolwiek innego. Dopiero po załatwieniu tych trzech spraw ma sens pytanie o cel i horyzont, bo to one wyznaczają, ile ryzyka można podjąć. O kolejności celów finansowych możesz przeczytać w osobnym tekście.
Gdzie odkładać małe kwoty przy niskich kosztach
Przy 100 czy 200 zł miesięcznie lepiej trzymać się jednego lub dwóch instrumentów, bo z kolejnym produktem dochodzi kolejna opłata. Konto oszczędnościowe i lokata pełnią rolę bufora. Mam duże opory, żeby nazywać lokatę inwestycją, bo jej oprocentowanie rzadko wyprzedza inflację. Warstwę bezpieczeństwa, którą nazywam inwestycjami higienicznymi, można zbudować z detalicznych obligacji skarbowych. Kosztują 100 zł za sztukę, więc próg wejścia równa się jednej miesięcznej wpłacie. W ofercie na wrzesień 2026 roku 10-letnie EDO mają 5,35% w pierwszym roku, a potem inflację plus 2 punkty procentowe. Z kolei 4-letnie COI mają odpowiednio 4,75% i inflację plus 1,5 punktu, 3-letnie TOS stałe 4,40%, a roczne ROR 4,00% w pierwszym miesiącu i dalej stopę NBP. Rodziny z 800+ mają dodatkowo obligacje ROS i ROD z wyższą marżą. Parametry emisji zmieniają się co miesiąc, dlatego przed zakupem trzeba sprawdzić bieżący list emisyjny. Porównanie obligacji z ETF-ami na długi termin znajdziesz w osobnym tekście.
Część, która ma rosnąć, najłatwiej oprzeć na jednym szeroko zdywersyfikowanym funduszu indeksowym albo ETF-ie, czyli na setkach spółek kupowanych w jednym instrumencie za niewielką opłatę roczną. Jeżeli platforma nie pozwala kupować za 100 zł bez nieproporcjonalnej prowizji, wystarczy odkładać co miesiąc na koncie, a kupować raz na kwartał za 300 zł, bo długoterminowy plan nie wymaga transakcji co miesiąc. O zasadach rozkładania pieniędzy między klasy aktywów możesz przeczytać na Pieniądzopedii, w tekście o dywersyfikacji portfela.
Od wysokości wpłaty zależy tylko to, na ile części warto ją dzielić. Przy 100 zł wystarczy jeden instrument dopasowany do horyzontu, bo dzielenie stówki na pięć części podnosi koszty i nic nie daje. Przy 200 zł można myśleć o podziale między część akcyjną i obligacyjną. Przy 500 zł da się prowadzić pełnoprawny portfel, w którym osoba z 25-letnim horyzontem, spokojnie znosząca wahania, trzyma 400–500 zł w części akcyjnej, a osoba ostrożna 100–150 zł w akcjach i resztę w obligacjach. Przy małym portfelu można sobie pozwolić na więcej ryzyka niż przy dużym, bo nominalna strata w złym roku jest niewielka, a lat na jej odrobienie zostaje dużo. Im większy kapitał, tym większa jego część powinna być chroniona. To przykłady konstrukcji portfela, a dobór konkretnych produktów wymaga oceny własnej sytuacji, kosztów i horyzontu.
Prowizje i opłaty przy małych kwotach
Koszty wpływają na wynik podobnie jak stopa zwrotu, z tą różnicą, że obniżają go w każdym roku, a przy małych kwotach są najbardziej odczuwalne. Prowizja minimalna 5 zł od zlecenia oznacza przy zakupie za 100 zł 5% oddane na starcie, przy 300 zł raz na kwartał 1,7%, a przy 500 zł 1%. Drugi rodzaj kosztów to opłata roczna za zarządzanie i koszty bieżące funduszu. Gdyby obniżyły one średni wynik z 5% do 4%, portfel z 500 zł miesięcznie byłby po 30 latach wart około 342,6 tys. zł zamiast około 407,7 tys. zł. Jeden punkt procentowy kosztów to więc około 65 tys. zł, a pół punktu około 34 tys. zł.
Dlatego przed wyborem czegokolwiek warto sprawdzić opłatę za zarządzanie, koszty bieżące, prowizję od transakcji, spread i ewentualny koszt przewalutowania. Od marca 2026 roku pomaga w tym publiczna porównywarka Urzędu KNF „Wybieram Fundusze”, która zestawia koszty, ryzyko i historyczne wyniki polskich funduszy otwartych oraz ETF-ów na podstawie dokumentów KID. Z raportu ESMA o kosztach produktów detalicznych z marca 2026 roku wynika, że opłaty w Unii spadają, ale różnice między produktami pozostają duże. Przy 100 zł miesięcznie kilkuzłotowa prowizja od każdej transakcji może przesądzić o wyniku, więc lepiej kupować rzadziej albo wybrać rozwiązanie o innej strukturze opłat.
Podatek Belki, IKE, IKZE i OKI od 2027 roku
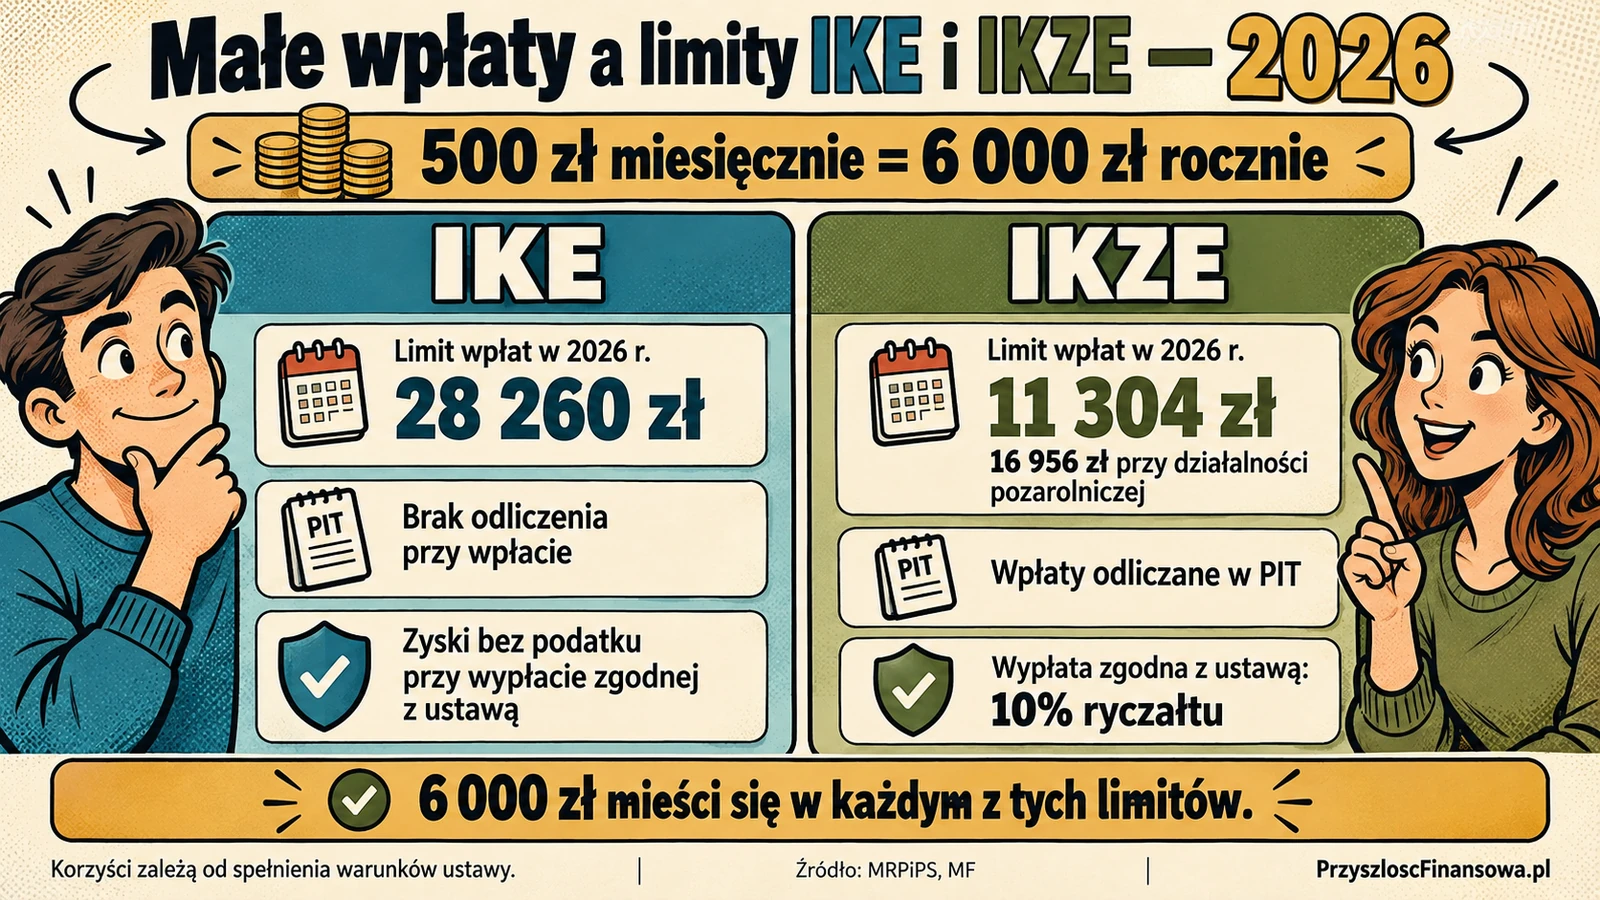
Na zwykłym rachunku od zysków kapitałowych płaci się 19% podatku. W wariancie 500 zł przez 30 lat z zysku 227 688 zł podatek przy końcowej sprzedaży wyniósłby około 43 tys. zł, przy 200 zł około 17 tys. zł, a przy 100 zł około 8,7 tys. zł. Opakowanie podatkowe przy małych kwotach może więc być warte więcej niż niejedna decyzja o wyborze funduszu. Do końca 2026 roku dostępne są dwa takie opakowania. IKE daje korzyść dopiero przy wypłacie po 60. roku życia, kiedy po spełnieniu warunków ustawy zyski są wolne od podatku. IKZE pozwala natomiast odliczyć wpłaty od dochodu w PIT, a przy wypłacie po 65. roku życia płaci się 10% ryczałtu. Limity na 2026 rok to 28 260 zł dla IKE oraz 11 304 zł dla IKZE (16 956 zł dla prowadzących działalność), więc 500 zł miesięcznie, czyli 6 000 zł rocznie, mieści się w każdym z nich z zapasem. O tym, które konto wybrać na start, możesz przeczytać w tekście IKE czy IKZE w 2026 roku.
Od 1 stycznia 2027 roku dochodzi trzecie opakowanie. Ustawa z 3 lipca 2026 roku o osobistych kontach inwestycyjnych (Dz.U. 2026 poz. 1098), podpisana 13 sierpnia, pozwala założyć OKI w banku, domu maklerskim, funduszu inwestycyjnym, zakładzie ubezpieczeń albo dobrowolnym funduszu emerytalnym, bez ograniczeń wieku wypłaty i z możliwością wpłat oraz wypłat w dowolnym momencie. Zyski z aktywów na OKI są wolne od 19% podatku. Zamiast niego państwo pobiera podatek od wartości aktywów ponad limit zwolnienia, liczony od średniej rocznej wartości portfela. Limit wynosi 100 tys. zł dla złotowych aktywów inwestycyjnych, takich jak polskie akcje oraz fundusze i ETF-y z co najmniej 70% kwalifikowanych aktywów, z czego najwyżej 25 tys. zł może przypadać na część oszczędnościową, czyli gotówkę na rachunku, obligacje oszczędnościowe i fundusze o najniższym wskaźniku ryzyka. Stawka w 2027 roku wynosi 0,85%, a w kolejnych latach 19% stopy referencyjnej NBP z 31 października poprzedniego roku (najmniej 0,1%). Od 2030 roku limity mają być waloryzowane o inflację.
| Cecha | IKE | IKZE | OKI (od 1.01.2027) |
|---|---|---|---|
| Limit wpłat w roku | 28 260 zł (2026) | 11 304 zł, dla działalności 16 956 zł (2026) | brak limitu wpłat; zwolnienie do 100 tys. zł średniej wartości aktywów |
| Korzyść przy wpłacie | brak | odliczenie od dochodu w PIT | brak |
| Podatek od zysków | brak przy wypłacie po 60. roku życia i spełnieniu warunków | 10% ryczałtu przy wypłacie po 65. roku życia | brak; powyżej limitu 0,85% średniej wartości aktywów rocznie (2027) |
| Wypłata przed terminem | z podatkiem 19% od zysków | doliczenie do dochodu w PIT | w dowolnym momencie, bez sankcji |
| Do czego pasuje | kapitał emerytalny | kapitał emerytalny przy wyższym PIT | cele przed emeryturą i pierwsze lata inwestowania |
Dla osoby inwestującej małe kwoty ważne jest to, że przy 500 zł miesięcznie i 5% rocznie średnia wartość portfela przekracza 100 tys. zł dopiero po około 12 latach, a przy 200 zł po około 23 latach. Przez większość tego czasu cały zysk pozostaje więc wolny od podatku. Powyżej limitu podatek od aktywów bywa niższy niż podatek Belki. Przy portfelu 150 tys. zł nadwyżka 50 tys. zł kosztuje 425 zł rocznie, podczas gdy 19% od zysku 5% z całego portfela wyniosłoby 1 425 zł. Aktywa w walutach obcych nie korzystają z limitu, co ma znaczenie przy ETF-ach notowanych w euro czy dolarach. O tym, jak OKI wpisuje się w długoterminową strategię, możesz przeczytać w osobnym tekście o osobistym koncie inwestycyjnym, a podstawy działania konta opisałem w serwisie Planowanie Finansowe, w przewodniku po OKI. Dla kogoś, kto odkłada jednocześnie na emeryturę i na wcześniejsze cele, sensownym podziałem jest IKE lub IKZE dla pieniędzy z horyzontem do 60. roku życia i OKI dla reszty.
Regularność i uśrednianie ceny po ludzku
Stała miesięczna wpłata ma zaletę, którą najlepiej widać podczas pierwszej bessy. Za tę samą kwotę kupujesz więcej jednostek, gdy ceny są niskie, i mniej, gdy są wysokie, więc średnia cena zakupu wypada poniżej średniej ceny rynkowej z tego okresu. Jeszcze ważniejszy jest efekt psychologiczny. Przy regularnym planie nie musisz się zastanawiać, czy to już dobry moment na zakup, a właśnie przez to pytanie wielu początkujących traci najwięcej, sprzedając po spadkach i kupując po wzrostach. Zlecenie stałe ustawione na dzień po wypłacie działa automatycznie i nie wymaga silnej woli, a raz w roku warto je podnieść o część podwyżki albo premii.
Ryzyko przy takim planie wygląda inaczej, niż sugerują nagłówki. Portfel akcyjny w złym roku może stracić 30–50% i wracać do poprzedniego poziomu przez kilka lat. Przy horyzoncie 20–30 lat ważniejsze od momentu startu jest więc to, czy plan przetrwa taki okres bez wyprzedaży. Z pierwszymi setkami złotych bezpieczniej trzymać się szerokiego portfela bez dźwigni, omijać okazje z reklam i zostawić kryptowaluty poza fundamentem oszczędności, bo inwestować warto w to, co się rozumie. Plan z jednym funduszem, obligacjami i stałym przelewem łatwiej utrzymać przez lata, ponieważ nie wymaga co miesiąc nowej decyzji.
Najczęściej zadawane pytania
Ile można uzbierać, inwestując 100 zł miesięcznie?
Przy średnio 5% rocznie będzie to około 15,4 tys. zł po 10 latach, 40,6 tys. zł po 20 i 81,5 tys. zł po 30 latach, przy sumie wpłat 36 tys. zł. W dzisiejszych pieniądzach, po inflacji 2,5% rocznie, wynik po 30 latach odpowiada około 39 tys. zł. Przy 3% będzie to około 57,9 tys. zł, a przy 7% około 116,9 tys. zł. Na ostateczną kwotę wpływają jeszcze koszty i podatek, dlatego 100 zł najlepiej odkładać w opakowaniu podatkowym i tam, gdzie prowizja od wpłaty jest zerowa albo bliska zera.
Lepiej zacząć od 100 zł teraz czy poczekać, aż będzie mnie stać na 500 zł?
Lepiej zacząć teraz, bo z tych wyliczeń wynika, że liczba lat ma większe znaczenie niż wysokość wpłaty. Pięć lat zwłoki przy 500 zł miesięcznie kosztuje na końcu około 115 tys. zł, a żeby to nadrobić, trzeba by wpłacać około 696 zł miesięcznie przez 25 lat. Rozsądny model to start od kwoty, którą da się utrzymać, automatyczny przelew w dniu wypłaty i podnoszenie wpłaty z każdą podwyżką. Zaczynając od 100 zł, niczego nie tracisz, bo wpłatę możesz podnieść w dowolnym momencie.
IKE, IKZE czy OKI przy małych kwotach?
Wszystkie trzy mieszczą 100–500 zł miesięcznie z dużym zapasem. IKE i IKZE są przeznaczone na kapitał emerytalny. IKE zwalnia zyski z podatku przy wypłacie po 60. roku życia, a IKZE daje odliczenie już przy wpłacie i 10% ryczałtu przy wypłacie po 65. roku życia. OKI, dostępne od 1 stycznia 2027 roku, nie ma warunku wieku, pozwala wypłacać pieniądze w dowolnym momencie i zwalnia zyski z podatku Belki, a powyżej średniej wartości 100 tys. zł pobiera podatek od aktywów w wysokości 0,85% w 2027 roku. Przy 500 zł miesięcznie ten próg przekracza się dopiero po około 12 latach, więc dla pieniędzy na cele przed emeryturą OKI będzie naturalnym wyborem, a dla kapitału emerytalnego nadal IKE lub IKZE.
Czy przy 100 zł miesięcznie prowizje nie zjedzą całego zysku?
Tak, jeżeli za każdy zakup płacisz prowizję minimalną. Pięć złotych od zlecenia za 100 zł to 5% oddane na starcie, czyli tyle, ile przy 5% zwrotu zarabia się przez rok. Można temu zaradzić, odkładając co miesiąc na koncie i kupując raz na kwartał za 300 zł, co obniża koszt do 1,7%. Drugie rozwiązanie to mechanizm bez prowizji od wpłaty, na przykład detaliczne obligacje skarbowe po 100 zł za sztukę czy fundusz z planem regularnych wpłat. Opłatę roczną funduszu warto sprawdzić w porównywarce Urzędu KNF, bo jeden punkt procentowy kosztów oznacza przy 500 zł miesięcznie około 65 tys. zł mniej po 30 latach.
W co zainwestować pierwsze 100 zł miesięcznie?
W jeden mechanizm dopasowany do horyzontu. Przy długim terminie i akceptacji wahań będzie to szeroko zdywersyfikowany fundusz indeksowy lub ETF, przy krótszym horyzoncie albo niskiej tolerancji spadków detaliczne obligacje skarbowe, które kosztują 100 zł za sztukę. Wcześniej warto rozliczyć PPK, bo tam do Twoich wpłat dokładają pracodawca i państwo, oraz upewnić się, że masz poduszkę finansową poza rynkiem. To katalog możliwości, a wybór konkretnego produktu wymaga oceny własnej sytuacji, kosztów i ryzyka.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter edukacyjny i nie stanowi rekomendacji inwestycyjnej ani porady inwestycyjnej w rozumieniu przepisów. Wyliczenia są modelami matematycznymi przy jawnych założeniach; rzeczywiste wyniki zależą od rynku, kosztów konkretnych produktów i podatków. Przykładowe podziały portfela ilustrują konstrukcję i nie wskazują produktów. Zasady OKI opisano według ustawy obowiązującej od 1 stycznia 2027 r.; szczegóły ofert poszczególnych instytucji będą znane bliżej tej daty.